 Publié le et rédigé par Cyril Jarnias
Un achat immobilier à Chypre ne se joue pas sur le prix affiché, mais sur trois postes que la plupart des acheteurs découvrent trop tard : le coût d’entrée (5 à 7 % de la valeur dans la plupart des cas), la détention année après année, et la sortie. Trois règles ont changé en 2026 — droit de timbre supprimé, exonérations de plus-value relevées, régime de TVA de la résidence principale réécrit. Ce guide chiffre les trois postes aux textes en vigueur, et dit surtout dans quels cas Chypre est le bon véhicule patrimonial… et dans quels cas elle ne l’est pas.
Écoutez ce guide en version audio
Résumé parlé du guide, section par section : coût réel d’une acquisition, fiscalité de détention, financement, décision et sortie. Par Cyril Jarnias.
Ce que coûte réellement une acquisition en 2027
Le coût d’entrée se compose de trois blocs : les droits de transfert perçus par le Department of Lands and Surveys (DLS), la TVA quand le bien est neuf, et les frais de conseil. Les deux premiers sont des barèmes officiels ; le troisième se négocie et doit être demandé par écrit avant toute offre.
Les droits de transfert : un barème progressif, avec une exception majeure
Les droits de transfert sont calculés sur la valeur de marché du bien à la date de l’accord — pas nécessairement sur le prix que vous déclarez. Le barème officiel du DLS est progressif par tranches :
| Tranche de valeur | Taux applicable |
|---|---|
| Jusqu’à 85 000 € | 3 % |
| De 85 001 € à 170 000 € | 5 % |
| Au-delà de 170 000 € | 8 % |
Ce barème est progressif : chaque tranche est taxée à son taux, pas la totalité au taux le plus élevé. Sur un bien ancien de 250 000 €, les droits ressortent à 13 200 €, soit 5,3 % de la valeur. Sur 400 000 €, ils atteignent 25 200 € (6,3 %). Sur 650 000 €, 45 200 € (6,95 %).
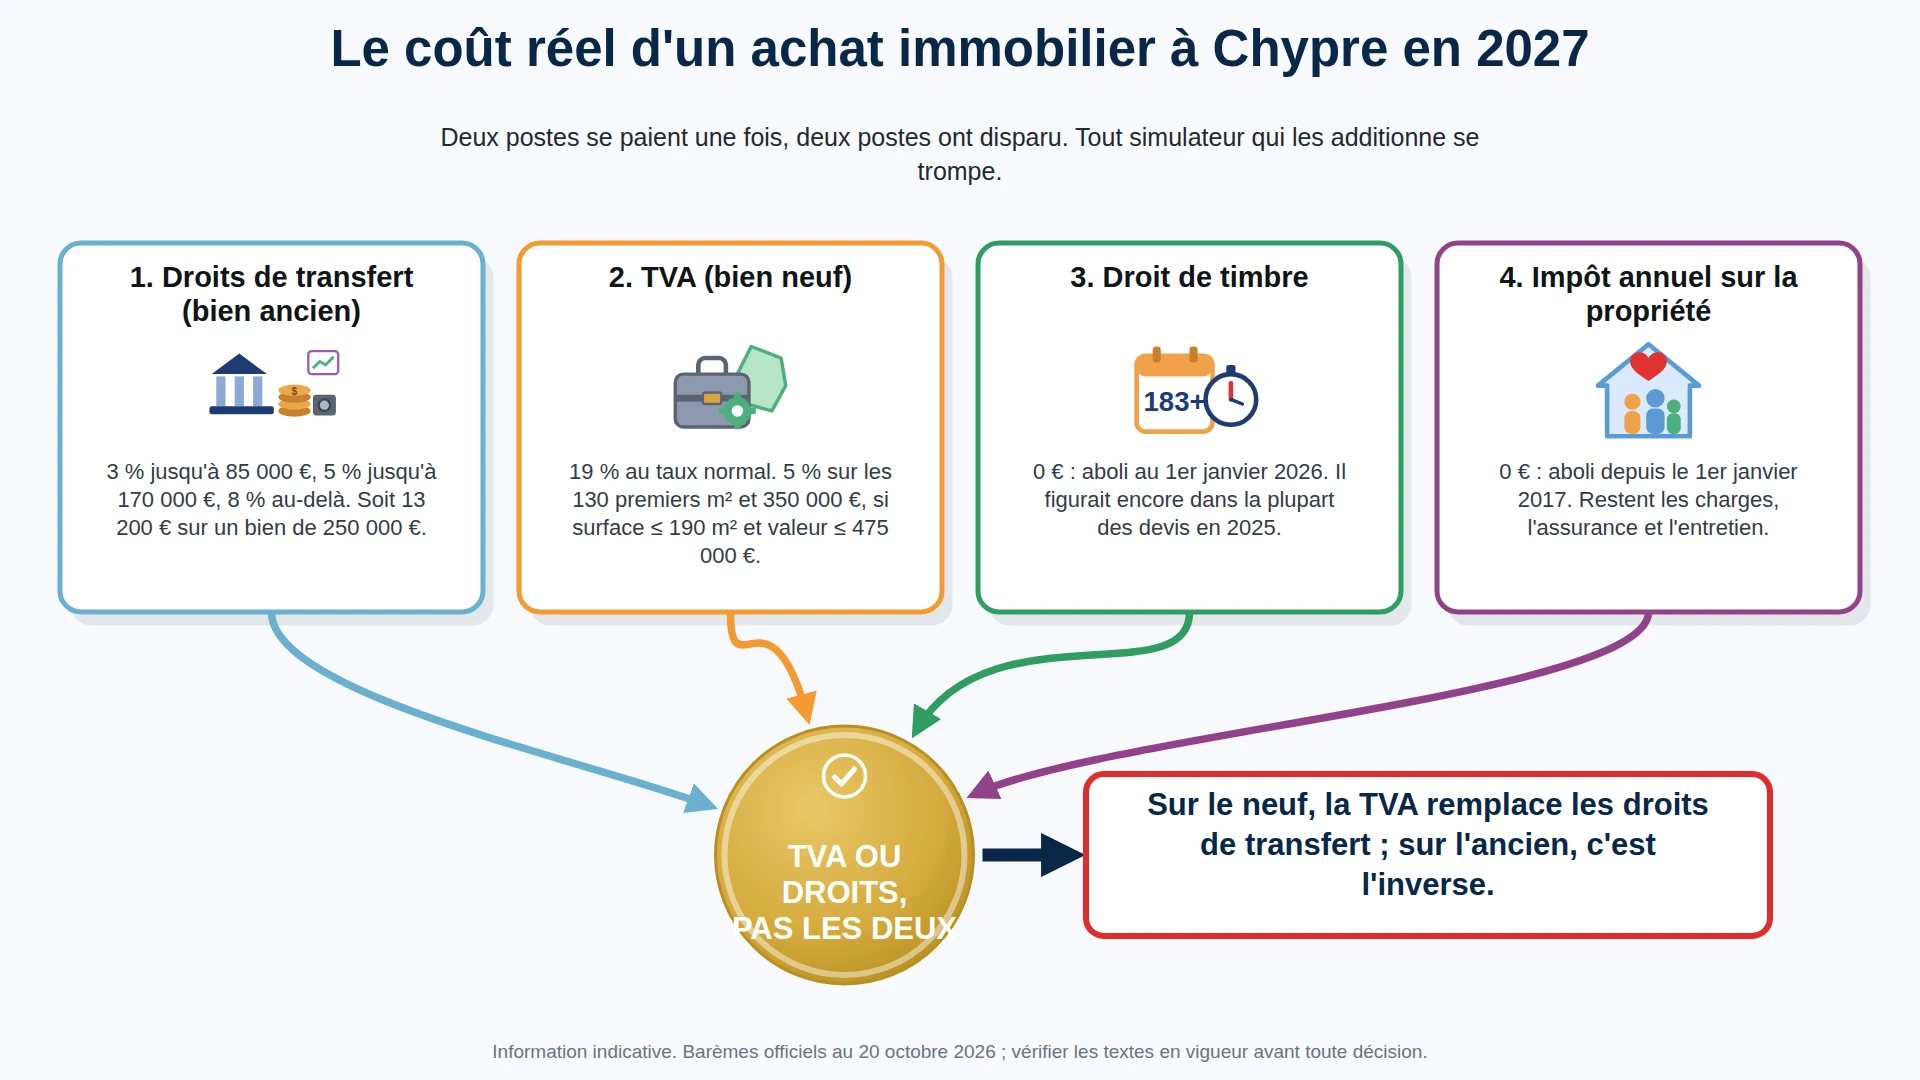
L’exception est décisive et souvent mal comprise : aucun droit de transfert n’est dû lorsque la TVA s’applique à la transaction. Autrement dit, sur un bien neuf vendu avec TVA, vous payez la TVA et pas les droits de transfert. Sur un bien ancien revendu par un particulier, c’est l’inverse : pas de TVA, mais des droits de transfert. Additionner les deux est l’erreur de calcul la plus fréquente dans les simulations qu’on trouve en ligne.
La TVA sur le neuf : le régime a changé en 2026
Le taux normal est de 19 %. Un taux réduit de 5 % existe pour la résidence principale neuve, mais il est encadré par des plafonds de surface et de valeur :
| Condition | Seuil |
|---|---|
| Surface constructible totale | 190 m² maximum |
| Valeur totale de la transaction | 475 000 € maximum |
| Application du taux de 5 % | sur les 130 premiers m² et les 350 000 premiers € de valeur |
| Au-delà de ces seuils internes | 19 % sur la fraction excédentaire |
| Si la surface dépasse 190 m² ou la valeur dépasse 475 000 € | 19 % sur la totalité de l’achat |
Trois exemples concrets, calculés sur le barème :
| Bien neuf | TVA due | Observation |
|---|---|---|
| 300 000 € pour 95 m² | 5 500 € | sous les deux plafonds : 5 % sur la totalité |
| 400 000 € pour 120 m² | 27 000 € | 5 % sur 350 000 €, 19 % sur 50 000 € |
| 800 000 € pour 200 m² | 152 000 € | au-delà des plafonds : 19 % sur la totalité |
l’ancien régime fondé sur le seuil de 200 m² a pris fin en juin 2026. Les simulations et les pages qui citent encore « 5 % jusqu’à 200 m² » sont périmées. La règle aujourd’hui s’articule sur 190 m² de surface constructible et 475 000 € de valeur.
La revente suit une logique distincte : un bien déjà occupé ne supporte pas de TVA. Depuis le 1er septembre 2026, la première occupation s’apprécie notamment après au moins 18 mois d’usage systématique suivant la livraison. Cette définition importe si vous achetez pour revendre rapidement : un bien « neuf » au sens fiscal peut le rester plus longtemps qu’avant.
Ce qui a disparu : le droit de timbre
Le droit de timbre a été aboli au 1er janvier 2026. Jusqu’au 31 décembre 2025, il représentait 0,15 % de la valeur entre 5 001 € et 170 000 €, puis 0,2 % au-delà, avec un plafond de 20 000 €. Ce poste figure encore dans beaucoup de calculs et de devis : il ne s’applique plus.
De la même manière, l’impôt annuel sur la propriété immobilière (Immovable Property Tax) est aboli depuis le 1er janvier 2017. Un propriétaire ne paie donc plus d’impôt annuel assis sur la valeur du bien.
Le coût d’entrée complet
En réunissant les postes officiels, l’entrée coûte :
| Cas | Valeur | Droits de transfert | TVA | Droit de timbre | Coût total d’entrée |
|---|---|---|---|---|---|
| Bien ancien | 250 000 € | 13 200 € | — | 0 € | 13 200 € (5,3 %) |
| Bien neuf, résidence principale | 400 000 € | — | 27 000 € | 0 € | 27 000 € (6,75 %) |
| Bien ancien | 650 000 € | 45 200 € | — | 0 € | 45 200 € (6,95 %) |
ces montants ne comprennent pas les honoraires de conseil (avocat, notaire, vérification du titre de propriété), qui ne relèvent d’aucun barème public et doivent être chiffrés au devis. Un achat sans vérification indépendante du titre est le risque le plus coûteux du marché chypriote.
Réserver sans se tromper : le moment où tout se joue
Le coût d’entrée se fige au moment de la réservation, pas au moment de la signature définitive. Un contrat de réservation mal rédigé transforme un projet en engagement : l’acompte versé n’est restituable que si le contrat prévoit explicitement les conditions dans lesquelles il le devient. Trois clauses doivent y figurer, par écrit :
- une condition de financement, qui rend l’acompte restituable si l’accord bancaire n’est pas obtenu dans le délai prévu ;
- une condition de vérification du titre de propriété, permettant de se retirer si le DLS ne confirme pas le vendeur comme propriétaire ou si le bien supporte une charge non déclarée ;
- une condition de conformité, portant sur le permis de construire, la surface déclarée et le certificat de conformité.
Un vendeur qui refuse ces trois clauses signale un dossier qu’il faut examiner autrement — ou écarter. Sur le plan des frais, la vérification du titre, la rédaction du contrat de vente et l’enregistrement sont des prestations distinctes : demandez un devis détaillé avant la réservation, pas après. Un devis global « frais d’achat » qui ne détaille ni les droits de transfert, ni la TVA, ni les honoraires ne permet aucun contrôle.
La fiscalité de détention : ce qu’il faut provisionner chaque année
La détention est le poste le plus mal anticipé, parce qu’il est silencieux. Un propriétaire qui a budgété l’entrée et le crédit découvre en général la deuxième année que le bien consomme du cash sans rien produire.
Ce que vous ne payez plus
Deux impôts ont disparu et il faut les retirer de tout modèle financier : l’Immovable Property Tax, aboli depuis 2017, et le droit de timbre, aboli depuis 2026. Sur un bien de 400 000 €, cela représente zéro euro d’impôt annuel assis sur la propriété — une différence structurelle avec la France, où l’IFI et la taxe foncière pèsent chaque année.
Ce que vous payez toujours
Trois familles de coûts subsistent, et aucune ne figure dans un barème officiel :
- les charges de copropriété, très variables selon la résidence, la présence d’une piscine, d’un ascenseur, d’un service de gardiennage ;
- l’assurance du bien, dont le coût dépend de la construction, de la localisation et du risque sismique ;
- l’entretien, la climatisation, l’humidité et les réparations courantes dans un climat qui use les façades plus vite qu’en Europe continentale.
Attention : un immeuble en bord de mer se dégrade plus vite qu’un immeuble en ville. Le budget d’entretien d’un bien littoral n’est pas celui d’un appartement à Nicosie, et la différence n’apparaît jamais dans une annonce.
Les revenus locatifs
Les loyers perçus à Chypre sont imposables à Chypre. Le taux effectif dépend de la résidence fiscale du propriétaire, de l’existence d’une convention fiscale applicable et de la structure de détention (nom propre, société chypriote, société étrangère). Ce point est traité en détail dans notre page dédiée à la fiscalité immobilière chypriote pour un propriétaire français, parce qu’il dépend trop du profil pour être résumé ici en une ligne.
Key figure : sur un bien de 400 000 € acheté en résidence principale, le coût fiscal annuel de détention est de 0 € d’impôt sur la propriété. La charge réelle est constituée des charges de copropriété, de l’assurance et de l’entretien — à provisionner dès l’achat, faute de quoi le rendement calculé sur le loyer est fictif.
La location longue durée comme scénario de référence
Un bien loué à l’année à Chypre produit un revenu dont la qualité dépend de trois éléments : la vacance réelle (plus élevée que ce qu’annoncent les promoteurs), le montant des charges refacturables, et le régime fiscal du propriétaire. Notre guide sur la location longue durée à Chypre détaille les segments qui tiennent réellement, ville par ville. La location saisonnière, elle, change complètement l’équation : elle exige une gestion sur place et une conformité locale qui ne s’improvisent pas.
Détention : nom propre, société chypriote ou SCI
Le choix du véhicule de détention se décide avant l’achat, parce qu’il détermine le régime de cession et la transmission. Trois montages reviennent dans les dossiers.
La détention en nom propre est la plus simple et la plus lisible : les droits de transfert sont payés une fois, la plus-value est imposée au niveau personnel avec les abattements à vie, et la transmission suit le droit successoral applicable à la personne. C’est le bon véhicule pour une résidence de vie détenue par un couple sans objectif de revente à court terme.
La détention par une société chypriote change la nature de ce qui se cède : ce sont les parts sociales qui sont vendues, pas l’immeuble. Deux conséquences pratiques. D’abord, la plus-value est appréhendée au niveau des parts, avec un seuil de détention indirecte abaissé à 20 % au 1er janvier 2026 — un montage à étage entre donc plus facilement dans le champ de l’impôt qu’auparavant. Ensuite, la cession de parts ne purge pas les droits de transfert de la même manière qu’une cession d’immeuble : c’est un point d’arbitrage, pas un avantage automatique.
La détention via une structure française (SCI notamment) pose une difficulté différente : la société française détient un immeuble étranger, ce qui crée une couche d’imposition supplémentaire et une complexité déclarative qui n’existe pas dans une détention directe. C’est parfois justifié pour un patrimoine familial à transmettre, rarement justifié pour un seul bien locatif.
le véhicule de détention se choisit sur trois critères — qui va utiliser le bien, qui va le transmettre, et dans quel ordre. Un montage choisi « pour l’optimisation » sans répondre à ces trois questions coûte plus cher qu’il ne rapporte.
Le détail comparatif, avec les cas où la SCI locale reste pertinente et ceux où elle détruit le rendement, est traité dans la page investir à Chypre : SCI, avantages et pièges.
Financer depuis la France : ce que demandent réellement les banques chypriotes
Un achat à Chypre se finance rarement comme un achat en France. Trois contraintes reviennent systématiquement, quel que soit l’établissement.
La première est le statut de l’emprunteur. Un résident chypriote et un non-résident ne sont pas traités de la même manière : les conditions d’apport, la devise du prêt, la durée et le taux pratiqué varient selon que vous justifiez d’un revenu local, d’une résidence fiscale à Chypre ou d’une activité exercée ailleurs. Il n’existe pas de barème public : chaque banque applique sa politique, et deux établissements peuvent répondre différemment au même dossier.
La deuxième est la nature du revenu. Un dirigeant qui se verse des dividendes, un indépendant, un rentier : trois profils qui produisent trois lectures différentes du risque. Les banques demandent en général deux à trois exercices, et la régularité compte davantage que le montant.
La troisième est le bien lui-même. Un bien dont le titre de propriété est propre, dont la surface est conforme au permis de construire et dont la copropriété est en règle se finance. Un bien en cours de régularisation, un terrain sans urbanisme confirmé ou un bien situé dans une zone contestée ne se finance pas, quelle que soit la solidité de l’emprunteur.
demandez l’accord de principe bancaire avant de signer le contrat de réservation. Un refus de financement après signature engage souvent l’acheteur sur des pénalités, et le délai d’obtention d’un crédit à Chypre n’est pas celui d’un crédit en France.
Le détail des documents demandés, des profils qui passent et des montages qui bloquent figure dans notre guide sur le financement d’un achat immobilier à Chypre.
Décider : dans quels cas Chypre est le bon choix, et dans quels cas elle ne l’est pas
C’est la section qui compte. Un achat à Chypre n’est ni bon ni mauvais dans l’absolu : il est adapté ou inadapté à une situation patrimoniale précise. Voici les trois configurations que nous rencontrons réellement.
Profil 1 — Résidence principale ou secondaire de vie
Vous cherchez un lieu de vie, vous y passerez plusieurs mois par an, et vous voulez sortir du coût fiscal annuel de la détention française. Chypre est alors adaptée : pas d’impôt annuel sur la propriété, pas de droit de timbre, une imposition des plus-values limitée aux immeubles situés sur l’île. La condition de fond n’est pas fiscale, elle est pratique : la distance, la langue, l’accès aux soins et la vie administrative réelle. Un bien choisi pour son rendement locatif n’est presque jamais un bon lieu de vie, et l’inverse est vrai aussi.
Profil 2 — Investissement locatif de rendement
Vous achetez pour louer, à l’année ou en saisonnier, et vous attendez un rendement net. Chypre est alors un marché de professionnels : la vacance, les charges, la gestion locative et la fiscalité des loyers déterminent le résultat bien plus que le prix d’achat. Sans gestion sur place, un bien loué à distance produit un rendement théorique qui ne se réalise pas. C’est la configuration où les acheteurs se trompent le plus, parce que les promoteurs vendent un rendement brut.
Profil 3 — Structuration : résidence, société et détention
Vous cherchez à articuler résidence fiscale, détention immobilière et éventuellement une société chypriote. C’est le profil où Chypre a le plus d’intérêt, et le plus de pièges : la détention par une société change complètement le régime de cession (la plus-value est alors appréhendée au niveau des parts, avec un seuil de détention indirecte abaissé à 20 % au 1er janvier 2026), et la résidence fiscale doit être cohérente avec la réalité de votre vie, pas seulement avec un bail signé.
Attention : la cohérence entre le lieu de vie réel et la résidence fiscale déclarée est le point de contrôle qui monte le plus vite. Un bien acheté à Chypre ne crée pas une résidence fiscale chypriote par lui-même.
Le tableau de décision
| Situation | Favorable | Médian | Défavorable |
|---|---|---|---|
| Objectif | résidence de vie ou structuration patrimoniale | investissement locatif avec gestion locale | rendement sans présence ni gestion |
| Horizon | 8 ans et plus | 5 à 8 ans | moins de 5 ans |
| Financement | apport significatif, revenus réguliers documentés | crédit local partiel | financement intégral à distance |
| Fiscalité | propriétaire non-résident avec convention applicable | résident fiscal chypriote | montage non documenté |
| Risque principal | liquidité à la revente | vacance locative | titre de propriété non vérifié |
Ces hypothèses ne sont pas des moyennes de marché : ce sont les conditions dans lesquelles un dossier tient. Si votre situation coche la colonne « défavorable » sur deux lignes ou plus, l’achat à Chypre n’est probablement pas le bon véhicule — et il vaut mieux le savoir avant de réserver un bien qu’après.
La grille de qualification en six questions
Avant de visiter un seul bien, six questions suffisent à savoir si le dossier mérite un examen approfondi. Elles ne remplacent pas une analyse patrimoniale, mais elles éliminent les projets qui ne tiennent pas debout.
- Le bien sera-t-il occupé par vous, loué, ou les deux ? Un bien qui doit servir aux deux usages est presque toujours mal optimisé pour l’un des deux.
- Sur quel horizon pouvez-vous immobiliser ce capital sans y toucher ? En dessous de cinq ans, les frais d’entrée et de sortie absorbent l’essentiel du gain.
- Le financement est-il acquis, probable ou espéré ? « Espéré » n’est pas un scénario : c’est un risque de pénalités.
- Qui gérera le bien sur place ? Sans réponse opérationnelle, un investissement locatif à distance devient une charge de gestion, pas un revenu.
- Quel est le régime de votre résidence fiscale après l’achat ? Un bien à Chypre ne crée pas une résidence fiscale chypriote ; il faut que la situation réelle soit cohérente avec la déclaration.
- Que se passe-t-il en cas de décès ou d’incapacité ? La transmission d’un immeuble étranger ne suit pas les mêmes règles qu’un immeuble français, et l’anticipation coûte moins cher que la régularisation.
Deux réponses « non » ou « je ne sais pas » suffisent à justifier un examen préalable. Ce n’est pas un filtre commercial : c’est la différence entre un achat qui se revend et un achat qui immobilise un patrimoine.
Le bien est peut-être le bon. Le montage ne l'est pas forcément.
Vous savez maintenant ce que coûtent l'entrée, la détention et la sortie. Reste la question qui décide vraiment : ce bien, dans cette structure, à ce moment de votre patrimoine, tient-il ?
Sortir : la plus-value en 2027
La sortie est le poste que personne n’anticipe et qui décide pourtant de la rentabilité réelle de l’opération.
Le principe
Chypre impose les plus-values immobilières au taux de 20 %. L’impôt porte sur la différence entre le prix de cession et le coût d’acquisition, majoré des améliorations, et corrigé de l’inflation selon l’indice des prix à la consommation chypriote jusqu’à la date de cession. Cette correction est un avantage structurel : elle réduit mécaniquement la base imposable sur les détentions longues.
Le champ est plus large qu’il n’y paraît : la cession de parts d’une société qui détient directement un immeuble chypriote est imposable, et depuis le 1er janvier 2026, le seuil de détention indirecte est passé de 50 % à 20 %. Une société qui possède une filiale détenant l’immeuble entre donc beaucoup plus facilement dans le champ qu’avant. Les actions cotées sur une bourse reconnue restent exclues.
Les exonérations ont été relevées au 1er janvier 2026
Chaque personne physique dispose d’abattements à vie, appliqués sur la plus-value imposable :
| Nature de la cession | Abattement à vie depuis le 01/01/2026 | Avant le 01/01/2026 |
|---|---|---|
| Résidence principale (sous conditions) | 150 000 € | 85 430 € |
| Terrain agricole cédé par un agriculteur | 50 000 € | 25 629 € |
| Toute autre cession | 30 000 € | 17 086 € |
| Plafond global à vie | 150 000 € | 85 430 € |
les pages qui citent encore 17 086 € comme exonération générale sont périmées depuis le 1er janvier 2026. L’abattement de droit commun est passé à 30 000 €, et celui de la résidence principale à 150 000 €, dans la limite d’un plafond global de 150 000 € par personne.
Exemple chiffré
Un bien acheté 250 000 € et revendu 350 000 € dégage une plus-value de 100 000 €. Sur une cession autre qu’une résidence principale, l’abattement de 30 000 € s’applique : la base imposable est de 70 000 €, et l’impôt de 14 000 €. Si le bien constitue la résidence principale du cédant et que les conditions sont remplies, l’abattement de 150 000 € absorbe la totalité de la plus-value et l’impôt est nul. La correction de l’inflation sur la période de détention réduit encore la base dans les deux cas.
L’articulation avec la France
Un cédant résident fiscal français n’échappe pas à l’analyse française : l’articulation entre l’imposition chypriote, l’imposition française et le mécanisme conventionnel dépend de la situation (résidence effective, nature du bien, existence d’un établissement stable, exit tax le cas échéant). Nous ne donnons pas de règle générale sur ce point parce qu’elle serait fausse dans la moitié des cas. Le traitement complet, avec la lecture de la convention, est développé dans la page fiscalité immobilière chypriote et dans la page succession immobilière à Chypre pour la transmission.
Le calendrier de la cession
Une cession à Chypre se prépare sur plusieurs mois, pas sur une semaine. Quatre éléments déterminent le résultat net et se traitent dans cet ordre.
La base de calcul. La plus-value se calcule sur le prix de cession diminué du coût d’acquisition et des améliorations, corrigé de l’inflation selon l’indice des prix à la consommation chypriote jusqu’à la date de cession. Conserver les factures de travaux et les justificatifs d’acquisition n’est donc pas une formalité administrative : c’est ce qui réduit la base.
Les abattements. L’abattement s’apprécie par personne physique et s’impute sur un plafond global à vie. Un couple qui cède deux biens successifs ne dispose pas de deux fois le même avantage sans vérifier la consommation antérieure des abattements.
La nature du cédant. Un particulier, une société chypriote et une société étrangère ne relèvent pas du même mécanisme. Depuis le 1er janvier 2026, la cession de parts d’une société qui détient indirectement un immeuble chypriote entre dans le champ dès 20 % de la valeur de marché — un seuil qui rend obsolète la plupart des montages conçus avant cette date.
Le temps. Le délai d’enregistrement, la délivrance des attestations et le traitement fiscal s’ajoutent au délai de vente. Un calendrier de trésorerie qui suppose un encaissement rapide se trompe presque toujours.
Attention : une cession de parts présentée comme « exonérée de droits de transfert » n’est pas pour autant hors champ de la plus-value. Les deux impositions sont distinctes et ne se compensent pas.
Chypre Nord : pourquoi ce n’est pas le même marché
Beaucoup de biens proposés à la vente se trouvent au nord de l’île. Les prix y sont nettement inférieurs, ce qui attire naturellement les acheteurs en recherche de décote. C’est aussi la zone où les dossiers se compliquent le plus, pour trois raisons qui n’ont rien à voir avec le prix.
Le régime de propriété n’est pas homogène. Un bien situé au nord peut relever d’un titre de propriété délivré ou régularisé localement, sans que ce titre produise les mêmes effets qu’un titre enregistré dans la partie sud. La vérification préalable n’est donc pas un confort : c’est la condition d’un achat défendable. Un bien dont le titre est contesté ne se revend pas, et un bien qui ne se revend pas n’a pas de valeur patrimoniale, quel que soit son prix d’entrée.
Le financement bancaire est plus contraint. Les établissements qui financent un achat au sud ne financent pas nécessairement un achat au nord, et les conditions y sont plus strictes. Un acheteur qui compte sur un crédit local doit obtenir l’accord de principe avant de s’engager.
La sortie est plus étroite. La liquidité d’un bien au nord dépend d’une clientèle plus restreinte et d’un cadre juridique plus incertain. La décote à l’achat se paie souvent à la revente, sous forme de délai et de marge de négociation.
Attention : la décote de prix affichée au nord n’est pas une opportunité en soi. Tant que le titre n’est pas vérifié par un conseil indépendant, la comparaison avec un bien au sud n’a pas de sens économique.
Le processus en dix étapes, de la visite au titre
Un achat à Chypre suit une séquence stable. La connaître évite les deux erreurs qui coûtent le plus cher : signer une réservation avant d’avoir vérifié le titre, et payer un acompte sans conditions suspensives écrites.
- Définir le profil d’usage avant de regarder des biens : résidence de vie, locatif, ou structuration. Le bien ne se choisit pas avant l’objectif.
- Vérifier le titre de propriété auprès du DLS, avec un conseil indépendant du vendeur et de l’agent. C’est l’étape non négociable.
- Vérifier l’urbanisme et la conformité du bien : permis de construire, surface déclarée, certificat de conformité.
- Chiffrer le coût d’entrée avec le barème officiel : droits de transfert ou TVA selon l’ancienneté du bien, plus les honoraires.
- Obtenir l’accord de principe bancaire si un financement est nécessaire, avant tout engagement.
- Négocier et signer le contrat de réservation, en y inscrivant les conditions suspensives : financement, vérification du titre, conformité.
- Faire rédiger le contrat de vente par un avocat indépendant, en vérifiant l’identité du vendeur et l’absence de charges ou d’hypothèques.
- Payer les droits dus au moment de l’enregistrement, et conserver les justificatifs.
- Enregistrer le transfert au DLS et suivre la délivrance du titre à votre nom.
- Mettre en place la détention : assurance, charges, fiscalité locative, et le cas échéant la structure de détention adaptée.
La checklist des 25 points d’un achat immobilier à Chypre détaille chaque étape et les documents à réclamer. Elle a été conçue pour être utilisée en rendez-vous, comme grille de contrôle, et non comme une lecture.
Si votre projet inclut une installation, notre page sur les Français à Chypre : installation et localisation traite la partie non patrimoniale du dossier : quartiers, vie quotidienne, contraintes pratiques. Pour un projet de retraite, la page seniors expatriés : investir à Chypre pour la retraite aborde la question sous l’angle du revenu et de la durée de détention.
Questions fréquentes
- Combien coûte réellement l’achat d’un bien à Chypre, tout compris ? Sur un bien ancien, comptez les droits de transfert selon le barème progressif (3 %, 5 %, 8 %) : 13 200 € pour 250 000 €, 25 200 € pour 400 000 €, soit 5,3 % à 6,3 % de la valeur. Sur un bien neuf, la TVA remplace les droits de transfert : 5 % si votre résidence principale respecte les plafonds de 190 m² et 475 000 €, 19 % sinon. Ajoutez les honoraires de conseil, qui ne relèvent d’aucun barème.
- Le droit de timbre s’applique-t-il encore ? Non. Il a été aboli au 1er janvier 2026. Les simulateurs et devis qui l’incluent encore sont périmés.
- Y a-t-il un impôt annuel sur la propriété ? Non. L’Immovable Property Tax est aboli depuis le 1er janvier 2017. Restent les charges de copropriété, l’assurance et l’entretien, qui ne relèvent d’aucun barème.
- Comment est imposée la plus-value à la revente ? À 20 % sur la plus-value, avec correction de l’inflation sur la période de détention. Depuis le 1er janvier 2026, l’abattement à vie est de 150 000 € pour la résidence principale et de 30 000 € pour toute autre cession, dans la limite globale de 150 000 € par personne.
- Peut-on acheter au nord de l’île sans risque ? Le régime de propriété, le financement et la liquidité y diffèrent du sud. Un achat au nord n’est défendable qu’après vérification indépendante du titre ; la décote de prix ne compense pas un titre contesté.
- Faut-il créer une société pour acheter ? Cela dépend de l’objectif et du profil. La détention par une société change le régime de cession et, depuis le 1er janvier 2026, le seuil de détention indirecte imposable est passé de 50 % à 20 %. Ce choix se décide avant l’achat, pas après.
À retenir
- Le coût d’entrée d’un bien ancien ressort entre 5,3 % et 7 % de la valeur, selon le prix, par le seul jeu du barème progressif du DLS.
- Sur le neuf, la TVA remplace les droits de transfert : 5 % sur la résidence principale dans la limite de 130 m² et 350 000 €, 19 % au-delà des plafonds de 190 m² et 475 000 €.
- Le droit de timbre (aboli en 2026) et l’impôt annuel sur la propriété (aboli en 2017) ne doivent plus figurer dans aucun calcul.
- La plus-value est imposée à 20 %, avec correction de l’inflation et des abattements à vie relevés au 1er janvier 2026.
- Le risque décisif n’est pas le prix : c’est le titre de propriété. Aucun achat sans vérification indépendante.
Un titre de propriété ne se vérifie pas après la signature.
Le risque le plus coûteux de ce marché n'est ni le prix ni la fiscalité : c'est un titre contesté ou une conformité manquante, découverts trop tard.
Sources
- Department of Lands and Surveys — Rights and Fees — barème officiel des droits de transfert et règles d’enregistrement.
- PwC Worldwide Tax Summaries — Cyprus, Individual, Other taxes — plus-values (20 %), exonérations au 01/01/2026, droit de timbre aboli au 01/01/2026, impôt sur la propriété aboli en 2017.
- GK Law Firm — VAT on property in Cyprus (mise à jour du 10 octobre 2026) — régime de TVA 5 % / 19 %, plafonds 190 m² et 475 000 €, fin du régime des 200 m².
Disclaimer:ce guide est un document d'information patrimoniale, il ne constitue ni un conseil juridique, ni un conseil fiscal, ni une recommandation d'investissement. Les textes évoluent et les situations individuelles diffèrent : toute décision doit être précédée d'une vérification des textes en vigueur et d'un examen du dossier par un professionnel habilité dans la juridiction concernée.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.



Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :