 Publié le et rédigé par Cyril Jarnias
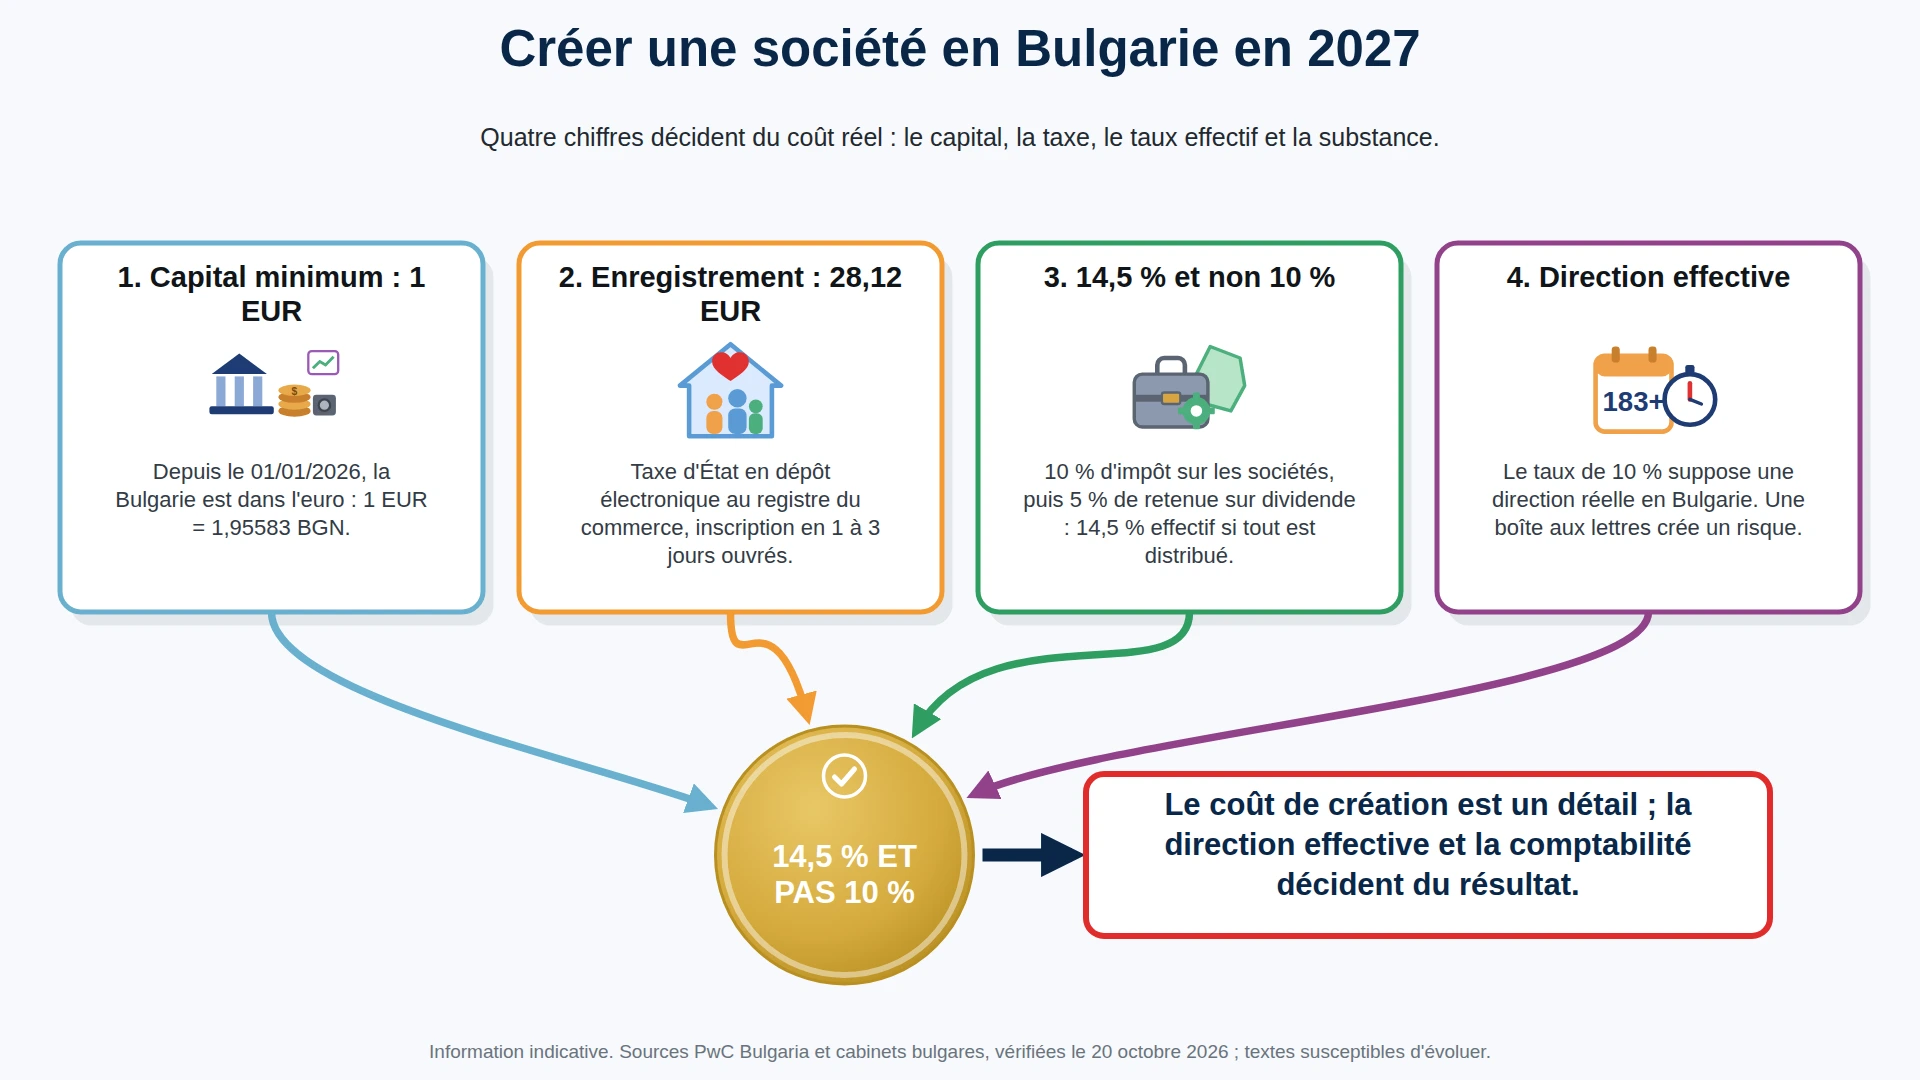
Créer une société bulgare est objectivement simple : un capital symbolique, une taxe d’enregistrement de quelques dizaines d’euros, un délai de un à trois jours ouvrés. C’est la partie facile, et c’est celle dont tout le monde parle. Ce qui décide du résultat, c’est autre chose : la forme juridique choisie, la cohérence entre le siège de la société et la résidence fiscale du dirigeant, et le coût réel de la comptabilité obligatoire. Ce guide chiffre les trois avec les textes en vigueur depuis l’adoption de l’euro, le 1er janvier 2026, et dit dans quels cas la Bulgarie est le bon véhicule — et dans quels cas elle ne l’est pas.
Écoutez ce guide en version audio
Résumé parlé du guide : coût réel, formes juridiques, fiscalité, direction effective et obligations. Par Cyril Jarnias.
Ce que coûte réellement une création
Le capital : un euro symbolique, et ce qu’il implique
Depuis le 1er janvier 2026, la Bulgarie est dans la zone euro et le capital social minimum d’une société à responsabilité limitée est de 1 EUR (il était de 2 BGN avant le passage à l’euro, au taux irrévocable de 1,95583). Il faut le dire clairement : ce n’est pas le capital qui protège le dirigeant, c’est la séparation patrimoniale qu’implique la forme sociale. Un capital d’un euro ne finance rien et ne rassure personne — ni une banque, ni un bailleur, ni un client significatif.
En pratique, un capital plus élevé se justifie pour trois raisons : l’ouverture d’un compte bancaire professionnel, la crédibilité vis-à-vis d’un bailleur commercial, et les appels d’offres ou marchés qui exigent un minimum. Beaucoup de créateurs inscrivent 100 EUR plutôt qu’un euro, non par obligation mais par confort bancaire.
La taxe d’enregistrement et le délai
Pour une déclaration électronique au registre du commerce (formulaire A4), la taxe d’État est de 28,12 EUR, et le délai d’inscription de 1 à 3 jours ouvrés. Source : procédure de création d’une EOOD en 2026 — cabinet bulgare.
| Poste | Montant constaté | Nature |
|---|---|---|
| Capital social minimum | 1 EUR | libéré sur compte de capital |
| Taxe d’enregistrement (dépôt électronique) | 28,12 EUR | taxe d’État |
| Délai d’inscription | 1 à 3 jours ouvrés | après dépôt complet |
| Frais de notaire (légalisation des signatures) | variable, sur devis | prestation |
| Comptabilité annuelle | poste récurrent, voir plus bas | obligation légale |
Attention : le coût de la création n’est pas le sujet. Sur douze mois d’exploitation, la comptabilité coûte plusieurs dizaines de fois la taxe d’enregistrement. Un projet qui ne tient pas compte de ce poste récurrent n’est pas un projet chiffré.
Ce qui n’existe pas en Bulgarie
Il n’y a pas de droits de timbre en Bulgarie (source : PwC — Bulgaria, Other taxes, revu le 02/08/2026). Il n’y a pas non plus d’impôt local sur les bénéfices : les seuls impôts locaux portent sur la propriété immobilière. C’est une simplification réelle par rapport à d’autres juridictions européennes, et un argument souvent mal utilisé : l’absence de droits de timbre ne compense pas une comptabilité mal tenue.
Quelle forme juridique : EOOD, OOD ou AD
Le droit bulgare offre plusieurs véhicules, et le choix n’est pas neutre sur le plan fiscal et patrimonial.
L’EOOD est une société à responsabilité limitée à associé unique. C’est la forme la plus utilisée par les créateurs étrangers : un seul associé, un gérant (qui peut être une autre personne), un capital minimum d’un euro. Les décisions de l’associé unique remplacent l’assemblée générale.
L’OOD est la même société, avec au moins deux associés. Elle impose un pacte d’associés et une gouvernance partagée — ce qui est un avantage quand il y a plusieurs investisseurs, et une contrainte quand il n’y en a qu’un.
L’AD (société anonyme) suppose un capital d’au moins 50 000 BGN selon le texte cité par les cabinets bulgares — soit environ 25 500 EUR au taux de conversion, l’ordre de grandeur restant de 25 000 EUR —, un conseil d’administration et une gouvernance formalisée. Elle se justifie pour lever des capitaux ou pour des activités réglementées, pas pour un dirigeant qui facture ses prestations.
Notre comparatif OOD vs AD en Bulgarie détaille les conséquences de chaque choix, et notre page sur le choix du statut juridique traite le cas des activités réglementées.
la forme sociale change la façon dont vous sortez l’argent. En EOOD, la distribution passe par un dividende soumis à retenue ; en rémunération de gérant, elle passe par un salaire soumis à l’impôt sur le revenu et aux cotisations. Ce sont deux chemins, pas deux variantes du même chemin.
La fiscalité : 10 % sur la société, 5 % sur les dividendes, 20 % sur la TVA
C’est la partie la plus connue — et celle où les approximations coûtent cher.
L’impôt sur les sociétés
Le taux est de 10 % à taux unique sur le bénéfice imposable (source : PwC — Bulgaria, Taxes on corporate income, revu le 02/08/2026). Il n’y a pas d’impôt local additionnel sur les bénéfices.
La retenue sur dividendes
La distribution de dividendes supporte une retenue à la source de 5 %, applicable aux résidents comme aux non-résidents, personnes physiques ou sociétés, sauf taux conventionnel plus favorable (source : PwC — Bulgaria, Withholding taxes).
Key figure : un bénéfice de 100 000 EUR intégralement distribué à un associé personne physique laisse 85 500 EUR après impôt sur les sociétés (10 %) puis retenue sur dividende (5 %). Le taux effectif combiné est donc de 14,5 %, et non de 10 %.
La TVA
Le taux normal est de 20 %, avec un taux réduit de 9 % sur certains biens (livres, produits pour bébés) — la restauration étant revenue au taux normal de 20 % depuis le 1er janvier 2025. L’assujettissement dépend du chiffre d’affaires et de la nature de l’activité : une société qui facture des prestations à des clients étrangers peut relever d’un régime d’autoliquidation, ce qui ne dispense ni de l’immatriculation ni des déclarations.
La rémunération du dirigeant
Le salaire du gérant supporte un impôt sur le revenu de 10 % et des cotisations sociales et de santé. La retenue d’impôt est versée au plus tard le 25 du mois suivant (source : PwC — Bulgaria, Other taxes). Le montant des cotisations dépend de l’assiette minimale et du plafond d’assurance, qui évoluent chaque année : ce poste doit être chiffré sur l’année en cours, jamais sur un souvenir.
Notre page sur la fiscalité en Bulgarie détaille l’articulation entre salaire, dividende et compte courant d’associé.
Direction effective : le point qui décide de tout
C’est la question que presque aucun guide de création ne traite, et c’est celle qui détermine si votre société bulgare produit l’effet fiscal recherché — ou un redressement.
Une société est en principe résidente fiscale de l’État où se situe son siège de direction effective, c’est-à-dire le lieu où sont réellement prises les décisions stratégiques : signature des contrats, négociation avec les clients, choix des investissements, gestion du personnel. Une EOOD immatriculée à Sofia mais dont toutes les décisions sont prises depuis Paris n’a pas automatiquement la résidence fiscale bulgare.
Trois éléments se regardent ensemble :
| Élément | Ce qu’il faut pouvoir démontrer |
|---|---|
| Lieu de décision | réunions, comptes rendus, signature des engagements majeurs |
| Substance | moyens réels en Bulgarie : bureau, prestataires, comptable, éventuellement salarié |
| Flux financiers | compte bancaire bulgare actif, facturation cohérente, pas de simple boîte aux lettres |
Ce n’est pas une formalité administrative : c’est ce qui distingue une société qui exerce en Bulgarie d’une société qui y est seulement immatriculée. Une structure sans substance, dont les décisions sont prises ailleurs, s’expose à une requalification dans l’État de résidence du dirigeant.
Nous traitons ce point de façon détaillée dans la page sur les avantages et les réalités de la domiciliation en Bulgarie et dans celle sur les sociétés étrangères et la réglementation bulgare.
Attention : le taux de 10 % n’est pas un droit acquis à l’immatriculation. Il s’applique à une société dont la résidence fiscale est bulgare. Sans substance ni direction réelle, vous n’achetez pas un taux : vous créez un risque.
Décider : dans quels cas créer en Bulgarie, et dans quels cas s’abstenir
La Bulgarie est un bon véhicule dans trois situations précises. Dans les autres, elle coûte plus qu’elle ne rapporte.
Profil 1 — Activité réellement exercée depuis la Bulgarie
Vous y avez un client, un partenaire, un local, ou vous y résidez une partie de l’année en y prenant vos décisions. La structure est alors cohérente : siège, direction et substance se recoupent. C’est le profil où le taux de 10 % et la retenue de 5 % produisent leur effet plein.
Profil 2 — Détention d’actifs avec un pilotage local
Vous détenez un bien immobilier bulgare, ou vous portez une participation, avec une gestion réelle sur place. La société devient un outil de détention : elle change la nature de ce que vous possédez (des parts, pas un actif) et donc la façon dont vous le transmettez. Notre page sur les sociétés et holdings en Bulgarie traite ce montage, et notre analyse sur la détention immobilière via SCI en donne les limites.
Profil 3 — Facturation de prestations à l’international avec un vrai centre de décision en Bulgarie
Vous facturez des clients européens depuis la Bulgarie, avec un bureau, un compte bancaire actif et une comptabilité locale. La structure tient. Si le centre de décision reste en France, on retombe dans le profil inverse.
Le tableau de décision
| Situation | Favorable | À examiner | Défavorable |
|---|---|---|---|
| Direction | décisions prises en Bulgarie | direction partagée, à documenter | direction intégralement en France |
| Substance | bureau, comptable, prestataires locaux | domiciliation seule avec activité réelle ailleurs | boîte aux lettres sans activité |
| Objet | activité exercée en Bulgarie ou détention d’actifs bulgares | prestations intra-UE | aucune activité réelle |
| Horizon | 3 ans et plus | 1 à 3 ans | moins d’un an (coût fixe non amorti) |
| Risque principal | dépendance à un client unique | requalification de résidence | absence totale de substance |
Deux lignes en colonne « défavorable » suffisent à justifier un examen avant immatriculation. Ce n’est pas un filtre commercial : c’est la différence entre une structure qui tient un contrôle et une structure qui en crée un.
Une société bulgare dirigée depuis Paris n'est pas une société bulgare.
Le taux de 10 % dépend du siège de direction effective, pas du lieu d'immatriculation. Reste à savoir où se situe réellement le vôtre.
Comptabilité, obligations et coûts récurrents
Toute société bulgare tient une comptabilité et dépose ses états financiers annuels. Ce n’est pas une option, et ce n’est pas un poste marginal : c’est la principale dépense récurrente d’une petite structure.
Les obligations qui reviennent chaque année :
- tenue de comptabilité par un comptable agréé, avec pièces justificatives en bulgare ;
- dépôt des états financiers annuels au registre du commerce ;
- déclarations fiscales : impôt sur les sociétés, TVA si assujetti, retenues sur dividendes et sur salaires ;
- déclarations sociales si un salarié ou un gérant rémunéré existe ;
- mise à jour du registre à chaque changement d’adresse, de gérant ou de capital.
Le coût mensuel dépend du volume de pièces, du nombre de salariés et du régime de TVA. Il se demande en devis à un cabinet bulgare, sur la base de votre activité réelle — pas d’une moyenne trouvée sur un site. Notre page sur les obligations comptables des entreprises en Bulgarie détaille le calendrier.
Deux autres postes doivent être anticipés : l’ouverture du compte bancaire, qui peut prendre plusieurs semaines et exige la présence ou une procuration notariée, et le contrat de travail du gérant ou du premier salarié, dont les mentions obligatoires diffèrent du droit français.
- Ouvrir un compte bancaire professionnel en Bulgarie
- Contrats de travail et réglementation sociale bulgare
- Trouver un local commercial, un bureau ou un entrepôt
Céder ou liquider : la sortie
Une structure se prépare à la sortie dès la création, parce que les deux voies n’ont pas le même coût.
La cession de parts d’une EOOD est un transfert de participation : elle ne déclenche pas, en elle-même, la fiscalité immobilière bulgare, mais elle reste imposable dans l’État de résidence du cédant selon les règles applicables aux plus-values de cession de titres. La liquidation suppose une procédure formalisée — dissolution, nomination d’un liquidateur, apurement du passif, radiation — dont le calendrier se compte en mois.
Notre page sur les aspects juridiques de la liquidation d’une entreprise en Bulgarie décrit la procédure.
si vous prévoyez de revendre l’activité plutôt que de la conserver, la forme et la répartition du capital se décident au premier jour. Une répartition corrigée plus tard coûte des actes, des droits et du temps.
Questions fréquentes
- Combien coûte la création d’une EOOD ? Le capital minimum est de 1 EUR et la taxe d’enregistrement de 28,12 EUR en dépôt électronique, avec une inscription en 1 à 3 jours ouvrés. S’y ajoutent les frais de notaire et, surtout, le coût récurrent de la comptabilité.
- Quel capital faut-il vraiment mettre ? Le minimum légal suffit à immatriculer, pas à convaincre une banque ou un bailleur. Un capital de 100 EUR est courant pour des raisons pratiques, sans obligation légale.
- Quel est le taux d’imposition ? 10 % sur le bénéfice, puis 5 % de retenue sur les dividendes distribués. Sur un bénéfice intégralement distribué, le taux effectif combiné est de 14,5 %.
- Faut-il être résident bulgare pour créer ? Non. En revanche, la résidence fiscale de la société dépend du lieu de direction effective : c’est ce point qui détermine si le régime bulgare s’applique réellement.
- La Bulgarie est-elle dans la zone euro ? Oui, depuis le 1er janvier 2026, au taux irrévocable de 1,95583 BGN pour 1 EUR. Les montants légaux sont désormais libellés en euros.
- Combien coûte la comptabilité chaque mois ? Cela dépend du volume de pièces, du nombre de salariés et du régime de TVA. Il faut un devis d’un cabinet bulgare sur votre activité réelle, jamais une moyenne affichée.
À retenir
- Création peu coûteuse : 1 EUR de capital, 28,12 EUR de taxe, 1 à 3 jours ouvrés.
- Fiscalité : 10 % sur le bénéfice, 5 % de retenue sur dividendes → 14,5 % effectif si tout est distribué.
- TVA à 20 %, taux réduit de 9 % sur certains biens ; pas de droits de timbre.
- Le vrai sujet n’est pas le coût de création mais la direction effective et la substance : sans elles, le taux de 10 % n’est pas acquis.
- Le poste récurrent décisif est la comptabilité obligatoire, pas la taxe d’enregistrement.
Le coût de création n'est pas le coût du projet.
Le prix d'immatriculation ne dit rien de la comptabilité annuelle, de la banque à ouvrir et du calendrier réel de la procédure.
Sources
- PwC — Bulgaria, Taxes on corporate income — impôt sur les sociétés à 10 % à taux unique, revu le 02/08/2026.
- PwC — Bulgaria, Withholding taxes — retenue de 5 % sur les dividendes, résidents et non-résidents.
- PwC — Bulgaria, Other taxes — TVA 20 % / 9 %, absence de droits de timbre, impôt sur le revenu à 10 %, taxe foncière communale de 0,01 % à 0,45 %.
- Procédure de création d’une EOOD en 2026 (cabinet bulgare Innovires) — capital minimum de 1 EUR depuis le 01/01/2026, taxe d’État de 28,12 EUR en dépôt électronique, délai de 1 à 3 jours ouvrés.
- Formes de sociétés commerciales selon la loi bulgare (cabinet Lawfirm.bg) — OOD/EOOD à capital symbolique, AD à partir de 50 000 BGN (environ 25 500 EUR) selon le texte pré-euro cité.
Disclaimer:ce guide est un document d'information patrimoniale, il ne constitue ni un conseil juridique, ni un conseil fiscal, ni une recommandation d'investissement. Les textes et les taux évoluent : toute décision doit être précédée d'une vérification des textes en vigueur et d'un examen du dossier par un professionnel habilité.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.



Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :