 Publié le et rédigé par Cyril Jarnias
Le Liechtenstein intrigue par son mélange unique : un micro-État alpin, une place financière réputée, un impôt sur les sociétés à taux unique de 12,5 % et, pour les résidents, un impôt sur le revenu qui s’accompagne d’un impôt sur la fortune. Ce que la plupart des présentations oublient, c’est que ces atouts fiscaux concernent surtout ceux qui y établissent une résidence réelle et une substance économique — pas ceux qui cherchent une simple boîte aux lettres. Ce guide examine, chiffres vérifiés à l’appui, ce que signifie vraiment s’installer au Liechtenstein : quand on devient résident fiscal, ce que pèse l’impôt sur la fortune, ce que coûte réellement la vie sur place, et le profil pour lequel cette installation est une bonne décision.
Précisons immédiatement la portée de ce qui suit : il porte sur la résidence fiscale, la fiscalité du revenu et de la fortune, le travail, l’activité, le logement et le coût de la vie. Les formalités d’entrée et de séjour relèvent des autorités de migration du pays et doivent être vérifiées à leur source au moment de votre projet ; ce guide n’en fabrique aucun chiffre. Nos pages satellites détaillent chaque volet : le coût de la vie au Liechtenstein et les avantages et inconvénients de l’expatriation au Liechtenstein complètent ce guide, page par page et avec les chiffres communiqués par les autorités fiscales.
Écoutez ce guide en version audio
Résumé parlé du guide, section par section. Par Cyril Jarnias.
Découvrez nos autres articles pour faciliter votre expatriation au Liechtenstein :
Naviguer dans le domaine de la fiscalité internationale peut s’avérer complexe, notamment pour les expatriés qui décident de s’établir au [...]
Fondé sur un dynamisme économique exemplaire et une stabilité politico-financière enviable, le Liechtenstein se révèle être une destination de choix [...]
Avec ses paysages alpins pittoresques et son économie robuste, le Liechtenstein représente une destination de choix pour les expatriés désirant [...]
S’expatrier au Liechtenstein Ce petit pays niché entre la Suisse et l’Autriche promet un mélange unique de paysages alpins époustouflants [...]
Nichée entre la Suisse et l’Autriche, la minuscule principauté du Liechtenstein offre un marché du travail dynamique et attractif, particulièrement [...]
Niché entre l’Autriche et la Suisse, le minuscule mais fascinant Liechtenstein Le minuscule mais fascinant Liechtenstein offre une richesse culinaire [...]
Nichée entre la Suisse et l’Autriche, la petite principauté du Liechtenstein Nichée entre la Suisse et l’Autriche, la petite principauté [...]
Niché entre la Suisse et l’Autriche, le Liechtenstein peut sembler discret, mais son climat unique offre à ses résidents et [...]
Le Liechtenstein, petit pays enclavé entre la Suisse et l’Autriche, fascine par sa diversité topographique et son charme pittoresque. Malgré [...]
Le Liechtenstein, une destination financière privilégiée Nichée au cœur de l’Europe, cette minuscule principauté qu’est le Liechtenstein offre des perspectives [...]
Nichée entre la Suisse et l’Autriche, le Liechtenstein peut sembler un petit coin de paradis alpin Mais trouver un logement [...]
La principauté du Liechtenstein : un cadre de vie exceptionnel mais coûteux Nichée entre la Suisse et l’Autriche, la principauté [...]
Nichée entre la Suisse et l’Autriche, la petite mais fascinante principauté du Liechtenstein se présente comme un joyau caché pour [...]
Plongé au cœur des Alpes, le Liechtenstein, bien que petit par sa taille, réserve de grandes surprises lorsqu’il s’agit de [...]
Nichée entre la Suisse et l’Autriche, la minuscule principauté du Liechtenstein Nichée entre la Suisse et l’Autriche, la minuscule principauté [...]
Nichée entre la Suisse et l’Autriche, la petite principauté du Liechtenstein séduit chaque année de nombreux expatriés, attirés par son [...]
S’installer professionnellement au Liechtenstein : un défi excitant S’installer dans un nouveau pays peut être à la fois une opportunité [...]
S’installer au Liechtenstein avec son animal de compagnie S’installer dans un nouveau pays est une aventure excitante, mais lorsqu’il s’agit [...]
S’installer au Liechtenstein : un défi linguistique et culturel S’installer dans un nouveau pays, tel que le Liechtenstein, offre une [...]
Découvrir les transports en commun du Liechtenstein Nichée entre la Suisse et l’Autriche, la Principauté du Liechtenstein, bien que petite [...]
Nichée au cœur de l’Europe, une destination méconnue La petite principauté du Liechtenstein attire de plus en plus d’expatriés à [...]
Dans notre monde hyperconnecté, préserver le lien avec sa famille et ses amis Dans notre monde hyperconnecté, préserver le lien [...]
Nichée au cœur de l’Europe, la principauté pittoresque du Liechtenstein, souvent réputée pour ses paysages alpins époustouflants et son histoire [...]
Nichée au cœur de l’Europe, le Liechtenstein, bien que petit par sa taille, offre un cadre de vie séduisant et [...]
S’installer dans le charmant Liechtenstein S’installer dans le charmant Liechtenstein pour les études ou le travail peut être une aventure [...]
Nichée entre la Suisse et l’Autriche, la minuscule principauté du Liechtenstein La minuscule principauté du Liechtenstein réserve bien des surprises [...]
Nichée entre la Suisse et l’Autriche, la petite principauté du Liechtenstein La petite principauté du Liechtenstein offre un havre fiscal [...]
Nichée entre la Suisse et l’Autriche, le Liechtenstein Bien que reconnu pour ses paysages à couper le souffle et son [...]
Le vrai profil que vise cette installation
La décision de s’installer au Liechtenstein ne se juge pas à la beauté des Alpes, mais à la façon dont vos revenus et votre patrimoine y seront traités. Deux particularités gouvernent tout le reste.
La première est que le pays impose ses résidents sur l’ensemble de leurs revenus mondiaux et sur leur fortune nette. La seconde est que ces impositions, une fois additionnées aux surtaxes communales, produisent des taux effectifs bien supérieurs aux taux nationaux affichés. L’avantage fiscal du Liechtenstein concerne donc avant tout des profils précis, que nous détaillons : le résident dont la richesse et les revenus sont mondiaux et doivent être traités dans un cadre européen stable, le dirigeant ou l’indépendant qui y exerce une activité réelle, et l’investisseur qui envisage une structure locale avec une vraie substance.
Le cœur du sujet est la résidence fiscale. Le Liechtenstein applique la résidence permanente ou habituelle : un résident est imposé sur ses revenus mondiaux et sur sa fortune nette, tandis qu’une personne sans résidence permanente ni habituelle dans le pays n’est imposée que sur certains revenus de source liechtensteinoise, comme les immeubles ou les établissements stables. Cette bascule, et son effet sur votre fortune, est ce qu’il faut vérifier avant tout déménagement — notre page sur la fiscalité de l’impôt sur le revenu et la taxe foncière au Liechtenstein l’analyse en détail.
Comment le Liechtenstein taxe le revenu de ses résidents
L’impôt sur le revenu des personnes physiques est national et progressif, mais il ne se lit pas au seul barème fédéral : chaque commune y ajoute sa propre surtaxe, de 150 % à 180 % de l’impôt national dû. C’est la combinaison des deux qui produit le taux effectif.
Le barème national et la surtaxe communale
L’impôt national repose sur une échelle progressive dont le taux croît avec le revenu imposable (de l’ordre de 0,08 % jusqu’à environ 8 % pour les plus hautes tranches, hors surcharge communale). À ce montant national s’ajoute la surtaxe communale, fixée chaque année par chaque commune entre 150 % et 180 % de l’impôt national dû. Une fois l’impôt national et les surtaxes additionnés, le taux effectif de l’impôt sur le revenu va d’environ 2,5 % à 22,4 % selon le niveau de revenu et la commune.
Le tableau suivant donne l’ordre de grandeur du mécanisme, à partir des barèmes communiqués pour les contribuables :
| Composante | Mécanisme | Effet |
|---|---|---|
| Impôt national | barème progressif (taux croissants) | augmente avec le revenu |
| Surtaxe communale | 150 % à 180 % de l’impôt national | multiplie l’impôt dû |
| Taux cumulé | impôt national + surtaxe | environ 2,5 % à 22,4 % |
| Non-résident | impôt limité (immeubles, etc.) | selon les cas |
Source du mécanisme et des taux cumulés : PwC — Liechtenstein, impôt sur le revenu des personnes physiques, revu le 09/06/2026, qui expose le barème national, la surtaxe communale de 150 % à 180 % et le taux cumulé de 2,5 % à 22,4 %.
Bon à savoir : « l’impôt sur le revenu au Liechtenstein est faible » est une demi-vérité. Le taux national est modeste, mais la surtaxe communale le multiplie par 1,5 à 1,8. C’est le taux cumulé qui compte pour chiffrer votre imposition réelle, jamais le seul barème national.
Une imposition mondiale
Le principe structurant est l’imposition mondiale du résident : il est imposé sur l’ensemble de ses revenus gagnés dans le pays comme à l’étranger, et l’impôt porte aussi sur sa fortune nette. Les personnes sans résidence permanente ni habituelle au Liechtenstein ne sont, elles, imposées que sur certains revenus de source liechtensteinoise (immeubles, établissements stables). C’est la raison pour laquelle la résidence fiscale, et pas seulement la présence physique, est la variable qui décide de votre situation.
L’impôt sur la fortune : la particularité que les présentations oublient
C’est le point le plus spécifique du système liechtensteinois, et celui qui change la donne pour un patrimoine conséquent. Le pays taxe la fortune nette, mobilière et immobilière.
Le mécanisme : un revenu notionnel sur la fortune
La fortune nette taxable (actifs mobiliers et immobiliers, évalués en principe à leur valeur de marché) est convertie en un revenu notionnel, calculé en appliquant un taux d’intérêt forfaitaire de l’ordre de 4 % à la valeur taxable. Ce revenu notionnel est ensuite soumis à l’impôt sur le revenu. Autrement dit, même un actif qui ne produit aucun revenu réel génère un revenu fictif imposable, calculé sur sa valeur.
| Élément | Règle |
|---|---|
| Actifs imposés | fortune nette mobilière et immobilière |
| Évaluation | principe : valeur de marché |
| Revenu notionnel | taux d’intérêt forfaitaire de l’ordre de 4 % de la valeur |
| Impôt | le revenu notionnel est soumis à l’impôt sur le revenu |
Source : PwC — Liechtenstein, autres taxes des personnes physiques, revu le 09/06/2026, qui décrit la fortune nette, l’évaluation à la valeur de marché et le taux forfaitaire appliqué.
Attention : un patrimoine immobilier ou financier d’un montant élevé peut produire un revenu notionnel significatif, même totalement inactif. L’impôt sur la fortune est une charge annuelle récurrente à intégrer au projet, pas un détail de seconde lecture. Notre page sur la gestion financière et les services bancaires au Liechtenstein complète le sujet bancaire.
Une option pour les nouveaux résidents fortunés
Pour une personne qui prend résidence au Liechtenstein pour la première fois (ou après une absence d’au moins dix ans), le pays propose l’impôt forfaitaire sur la dépense : au lieu de l’impôt sur le revenu et de l’impôt sur la fortune, un impôt calculé sur vos dépenses peut être appliqué, sur demande. Cette option concerne un profil très spécifique et doit être montée avec un conseil local, mais elle explique pourquoi le Liechtenstein attire historiquement certains résidents à fort patrimoine. Les immeubles situés au Liechtenstein restent soumis à l’impôt sur la fortune dans ce cadre.
Travailler ou entreprendre : salarié, indépendant, société
Comme pour tout pays, le statut d’activité change entièrement le montant de l’impôt. Au Liechtenstein, trois routes coexistent.
Salarié
Salaire soumis au barème progressif national et à la surtaxe communale, avec des cotisations sociales à la charge du salarié : les cotisations de prévoyance vieillesse et invalidité représentent 4,70 % de la rémunération (avec un plafond applicable), auxquelles s’ajoute l’assurance chômage à hauteur de 0,5 % sur les premiers 126 000 CHF de revenu. L’employeur cotise par ailleurs de son côté. C’est la situation la plus simple du point de vue déclaratif.
Indépendant ou dirigeant
Un travailleur indépendant relève de l’impôt sur le revenu, avec des cotisations sociales dont le taux peut être nettement supérieur à celui d’un salarié — PwC mentionne un plafond de l’ordre de 18 % pour les indépendants. La structure des revenus et des charges décide de ce qui est le plus favorable.
Société : l’impôt sur les sociétés à 12,5 %
Les sociétés, fondations et établissements sont soumis à un impôt sur les bénéfices au taux unique de 12,5 %, une société résidente étant imposée sur ses revenus mondiaux. À noter : le pays a adopté les règles de l’impôt minimal mondial (règles GLoBE de l’OCDE) pour les groupes qualifiés, ce qui limite l’écart pour les très grands groupes. Une société sans substance réelle au Liechtenstein est un montage fragile : notre page sur la création d’une entreprise au Liechtenstein traite les conditions et les pièges.
| Situation | Imposition | Charges | Verdict |
|---|---|---|---|
| Salarié | IR progressif + surtaxe communale | 4,70 % + 0,5 % (salarié) | simple, revenu limité au salaire |
| Indépendant | IR progressif + surtaxe | jusqu’à ~18 % selon activité | à chiffrer sur l’activité réelle |
| Société | impôt sur les bénéfices 12,5 % | selon salaires versés | à étudier pour une activité structurée |
Sources : PwC — Liechtenstein, autres taxes des personnes physiques (cotisations 4,70 % et 0,5 %) et PwC — Liechtenstein, impôt sur les sociétés (taux 12,5 %, impôt minimal mondial), revus le 09/06/2026.
L’immobilier, la TVA et le coût réel de la vie
Le coût de la vie au Liechtenstein est un des plus élevés d’Europe, et la fiscalité indirecte s’en mêle : le pays a repris le droit de la TVA suisse, avec un taux normal de 8,1 % (contre 7,7 % avant le 1er janvier 2024) et un taux réduit de 2,6 % sur certains biens essentiels (alimentation, médicaments, journaux, livres). L’hébergement bénéficie d’un régime particulier. En pratique, la vie quotidienne est chère, et la TVA s’ajoute à des prix déjà élevés.
Côté immobilier, deux traits comptent. La vente d’un bien produit une plus-value immobilière taxée à part, au taux de base compris entre environ 3 % et 24 % selon le montant du gain. Et la détention immobilière est intégrée à la fortune nette imposable, donc soumise au mécanisme du revenu notionnel — un point à chiffrer avant l’achat. Nous détaillons ces arbitrages dans notre page sur l’investissement immobilier au Liechtenstein.
Bon à savoir : la TVA à 8,1 % ne se voit pas dans une vitrine. Elle s’ajoute à des prix déjà parmi les plus hauts d’Europe. Le budget réel d’un ménage au Liechtenstein inclut ce niveau de prix, pas seulement le taux d’impôt sur le revenu. Notre page sur le coût de la vie situe les postes courants loyer compris.
Les arbitrages patrimoniaux à régler avant le départ
Deux décisions patrimoniales déterminent l’essentiel du coût d’une installation au Liechtenstein, et aucune des deux ne se règle après l’arrivée sans payer le prix du désordre.
Le premier arbitrage est celui de la fortune. Parce que l’impôt sur la fortune convertit un actif inactif en revenu notionnel imposable, la question « que vaudra mon patrimoine au moment de l’installation ? » doit être chiffrée avant le déménagement : évaluation des biens, répartition entre les actifs à conserver et ceux à restructurer, et simulation du revenu notionnel. Une fortune d’un montant élevé et peu productive est précisément le cas où le coût annuel du dispositif peut devenir le premier poste du budget.
Le second arbitrage est celui de la structure de détention et d’activité. Selon que vos revenus passent par un salaire, une activité indépendante ou une société, le taux applicable n’est pas le même — 12,5 % sur les bénéfices d’une société, les barèmes progressifs et les cotisations pour un salarié, des plafonds différents pour un indépendant. C’est une décision de structure, pas une décision d’optimisation marginale, et elle se prépare avec un professionnel local qui connaît le droit liechtensteinois.
| Arbitrage à régler avant | Question à trancher | Coût si non réglé |
|---|---|---|
| Évaluation de la fortune | valeur de marché des actifs, répartition | revenu notionnel mal chiffré |
| Structure des revenus | salaire / indépendant / société | taux et cotisations sous-estimés |
| Détention immobilière | acquisition en propre ou via structure | plus-value et fortune non prises en compte |
| Convention fiscale | risque de double résidence | revenus imposés deux fois |
Attention : les arbitrages patrimoniaux se chiffrent en amont, avec un professionnel habilité au Liechtenstein, sur la base de votre situation réelle — pas sur un taux affiché. Un montage construit après l’arrivée, sous la pression du calendrier, coûte plus cher en actes et en impôts qu’un montage préparé.
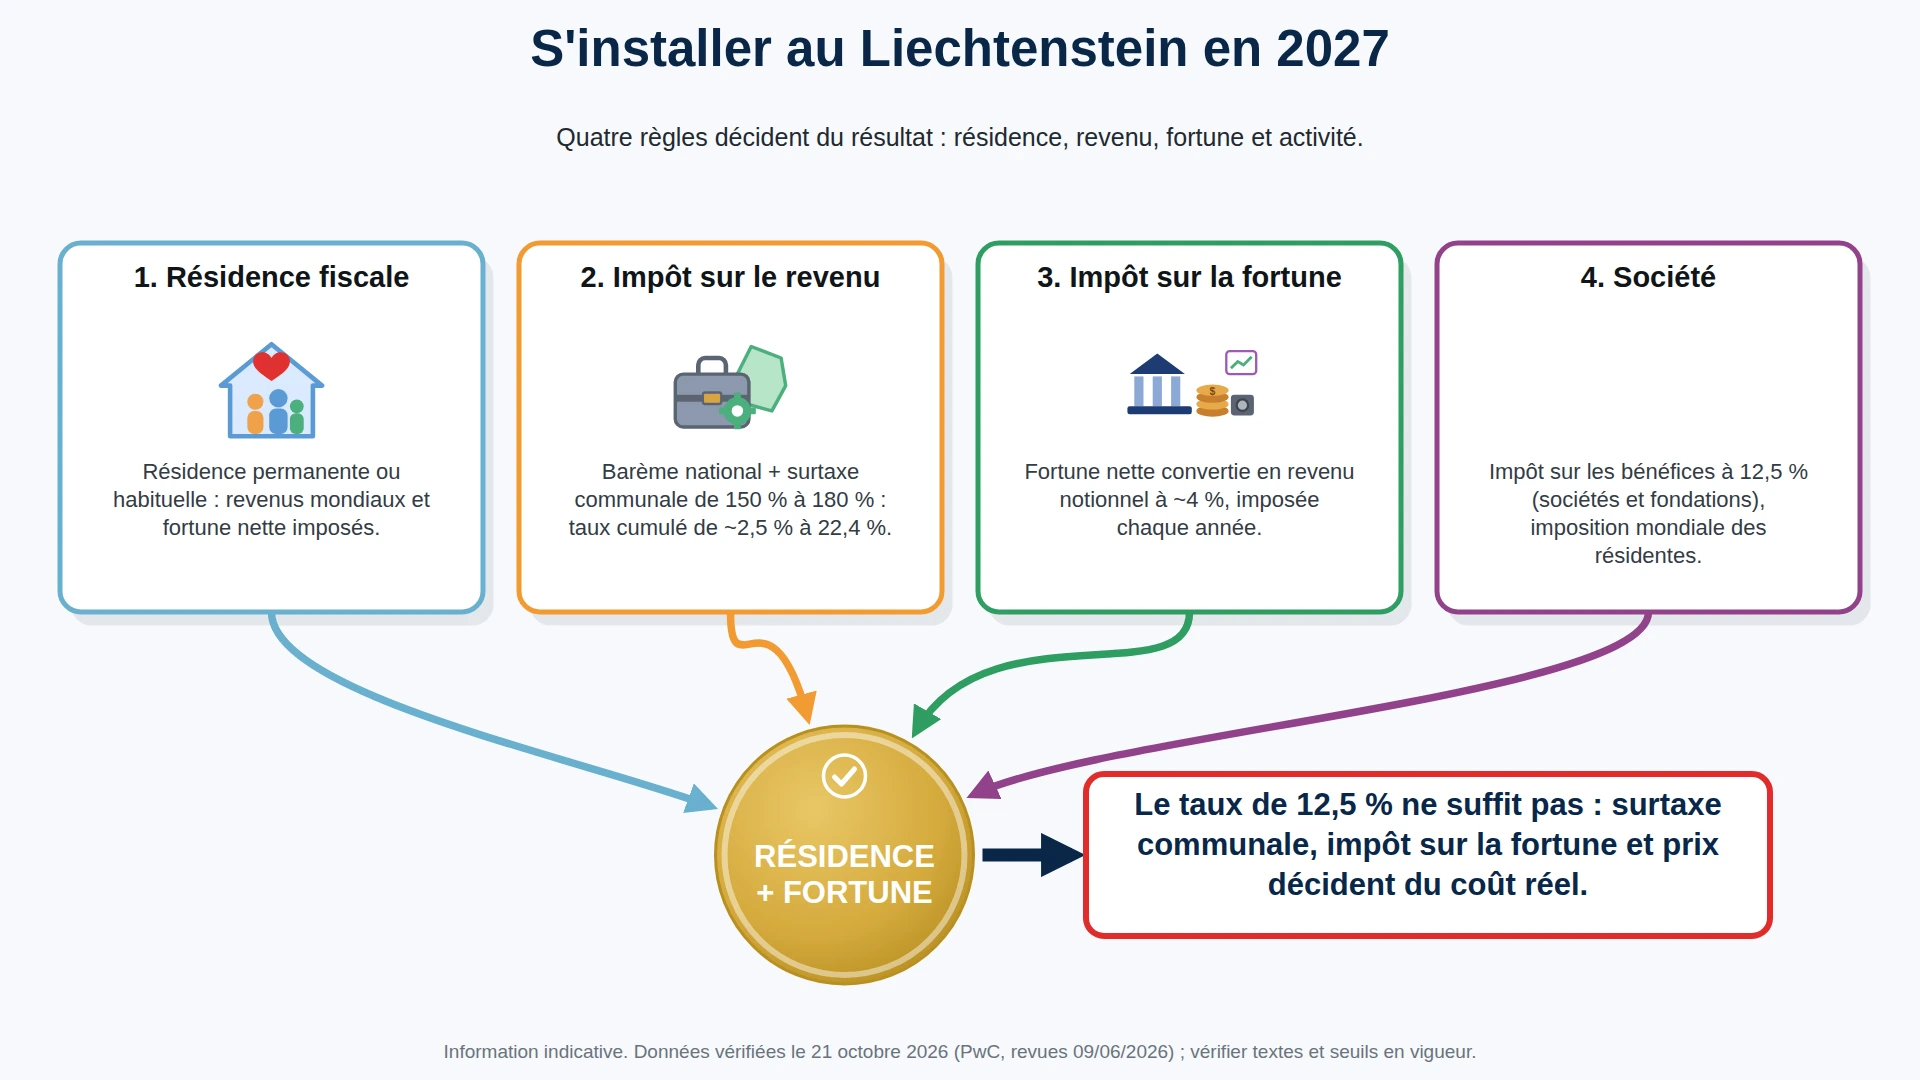
S’installer au Liechtenstein ou non : le test de décision
Réunissons tout ce qui précède dans un arbitrage unique. Le Liechtenstein est une vraie bonne solution pour certains profils — en particulier ceux qui attachent de l’importance à un environnement fiscal européen stable et à une place financière sérieuse — et une fausse bonne idée pour d’autres, dès que l’impôt sur la fortune ou le coût de la vie plombent l’économie du projet.
| Situation | Favorable | À examiner | Défavorable |
|---|---|---|---|
| Résidence fiscale | résidence permanente ou habituelle assumée, fortune mondiale assumée | double résidence possible, présence partagée | croyance d’un séjour « sans conséquence » |
| Revenus | dans un cadre où le taux cumulé (2,5–22,4 %) est acceptable | revenus à structurer (salaire / indépendant / société) | revenus mondiaux imposés + fortune sans planification |
| Fortune | patrimoine à faire vivre dans un cadre européen stable, impôt à 4 % assumé | patrimoine à évaluer / réorganiser avant installation | fortune taxable sans revenu, coût annuel réel |
| Immobilier | acquisition avec plus-value et fortune chiffrées | détention à structurer | achat sans évaluer fortune ni plus-value |
| Coût de la vie | budget adapté à un prix élevé + TVA 8,1 % | comparatif à chiffrer | budget serré face aux prix locaux |
| Horizon | 3 ans et plus, intégration durable | 1 à 3 ans | moins d’un an (coût de l’installation non amorti) |
Trois lignes en colonne « défavorable » suffisent à différer l’installation. Ce n’est pas un filtre commercial : c’est la différence entre un projet qui tient dans la durée et un projet qui coûte plus qu’il ne rapporte. L’impôt sur la fortune, en particulier, transforme la question « combien je gagne ici ? » en « combien je détiens, et à quel coût annuel ? ».
L'impôt sur la fortune transforme la question, pas seulement le taux.
Vous savez maintenant que la résidence permanente impose vos revenus mondiaux ET votre fortune nette, et que la surtaxe communale multiplie l'impôt national. Reste à savoir où se situe réellement votre cas.
Le logement, les écoles et la santé
Si le test est concluant, la vie quotidienne s’organise à un niveau de prix élevé mais avec une qualité de service appréciable. Le logement est rare et cher, surtout à Vaduz, la capitale : il faut un bail écrit, et la négociation est limitée sur un marché tendu. Notre page sur la recherche de logement au Liechtenstein détaille les quartiers et les prix.
La santé fonctionne comme en Suisse, avec un système fondé sur l’assurance maladie obligatoire : c’est un poste récurrent significatif, à intégrer dès le départ. La couverture s’organise par contrat individuel, et son coût dépend de votre profil et de la commune de résidence. Anticipez ce budget comme un poste fixe mensuel, au même titre que le loyer, et non comme une dépense occasionnelle.
Les familles avec enfants trouvent un système éducatif performant, mais l’offre internationale et ses frais doivent être vérifiés avant l’arrivée : les calendriers d’inscription et les coûts de scolarité varient et se préparent à l’avance. Nos pages sur les soins de santé pour les expatriés au Liechtenstein et les meilleures écoles internationales au Liechtenstein couvrent ces deux dossiers avec les pièges, du coût de l’assurance maladie à la scolarité des enfants.
Alerte : le logement, l’assurance maladie et l’école se préparent avant le déménagement. Dans un marché aussi tendu et coûteux que Vaduz, ces trois postes consommés après l’arrivée sont les premières sources de surcoût et de déception.
Les pièges qui coûtent cher après l’installation
Quatre erreurs reviennent systématiquement, et elles ont toutes un coût évitable.
La première est de ne considérer que le taux national de l’impôt sur le revenu. La surtaxe communale de 150 % à 180 % le multiplie : c’est le taux cumulé de 2,5 % à 22,4 % qu’il faut chiffrer, pas le seul barème national.
La deuxième est de sous-estimer l’impôt sur la fortune. Un patrimoine inactif produit un revenu notionnel à 4 %, imposé comme du revenu, chaque année. Pour un patrimoine conséquent, c’est un coût récurrent qui change la structure du projet.
La troisième est d’oublier la TVA et le niveau des prix. À 8,1 % sur un coût de la vie déjà parmi les plus élevés d’Europe, le budget réel d’un ménage est nettement supérieur à ce qu’une simple comparaison de taux laisse croire.
La quatrième est de bâtir une société au 12,5 % sans substance réelle. Le taux unique est attractif, mais une structure vide de substance, dont les décisions sont prises ailleurs, est un montage fragile ; les groupes qualifiés sont de surcroît exposés aux règles de l’impôt minimal mondial.
Un cinquième piège, plus subtil, concerne l’impôt forfaitaire sur la dépense. L’option n’est ouverte qu’à une personne qui prend résidence au Liechtenstein pour la première fois ou après une absence d’au moins dix ans, et elle se demande auprès des autorités ; elle ne s’improvise pas à mi-séjour. De plus, les immeubles situés au Liechtenstein restent soumis à l’impôt sur la fortune même dans ce cadre. C’est un outil de planification d’entrée, pas un interrupteur qu’on actionnerait plus tard.
Notre page sur les démarches administratives pour vivre au Liechtenstein et celle sur le marché du travail local complètent ces risques par la réalité administrative et professionnelle sur place.
Questions fréquentes
- Comment devient-on résident fiscal au Liechtenstein ? Par la résidence permanente ou habituelle sur le territoire. Un résident est imposé sur ses revenus mondiaux et sur sa fortune nette ; un non-résident n’est imposé que sur certains revenus de source liechtensteinoise.
- Quel est le taux de l’impôt sur le revenu ? Le mécanisme combine un impôt national progressif et une surtaxe communale de 150 % à 180 %, pour un taux cumulé d’environ 2,5 % à 22,4 % selon le revenu et la commune.
- Y a-t-il un impôt sur la fortune ? Oui. La fortune nette est convertie en un revenu notionnel (taux forfaitaire de l’ordre de 4 % de la valeur), soumis à l’impôt sur le revenu.
- Quel est l’impôt sur les sociétés ? 12,5 % à taux unique pour les sociétés, fondations et établissements, avec application des règles d’impôt minimal mondial pour les groupes qualifiés.
- Quel est le taux de TVA ? 8,1 % en taux normal (7,7 % avant le 1er janvier 2024), avec un taux réduit de 2,6 % sur certains biens essentiels comme l’alimentation, les médicaments, les journaux et les livres.
- Le coût de la vie est-il élevé ? Oui, c’est l’un des plus élevés d’Europe, avec une TVA de 8,1 % qui s’ajoute à des prix déjà importants. Le logement à Vaduz est rare et cher.
- Qui peut bénéficier de l’impôt forfaitaire sur la dépense ? Une personne qui prend résidence au Liechtenstein pour la première fois, ou après une absence d’au moins dix ans, peut demander cet impôt calculé sur ses dépenses à la place de l’impôt sur le revenu et de la fortune. Les immeubles situés au Liechtenstein restent soumis à l’impôt sur la fortune dans ce cadre.
À retenir
- Résident = imposition sur les revenus mondiaux et sur la fortune nette ; non-résident = imposition limitée aux revenus de source liechtensteinoise.
- Impôt sur le revenu : impôt national progressif + surtaxe communale de 150 % à 180 % → taux cumulé d’environ 2,5 % à 22,4 %.
- Impôt sur la fortune : revenu notionnel de l’ordre de 4 % de la fortune nette, soumis à l’impôt sur le revenu.
- Sociétés : impôt sur les bénéfices 12,5 % (avec impôt minimal mondial pour les groupes qualifiés).
- TVA 8,1 % (2,6 % réduit) ; cotisations salarié 4,70 % + assurance chômage 0,5 % sur les premiers 126 000 CHF.
Le taux de 12,5 % ne couvre ni la fortune, ni la TVA, ni le logement.
Le taux d'impôt sur les sociétés n'épuise pas le projet : l'impôt sur la fortune, la surtaxe communale et le niveau des prix décident du coût réel.
Sources
- PwC — Liechtenstein, impôt sur le revenu des personnes physiques — imposition mondiale du résident (revenus + fortune nette), barème national progressif, surtaxe communale de 150 % à 180 %, taux cumulé de 2,5 % à 22,4 %, impôt forfaitaire sur la dépense, revu le 09/06/2026.
- PwC — Liechtenstein, impôt sur les sociétés — impôt sur les bénéfices à 12,5 % pour sociétés, fondations et établissements ; imposition mondiale des sociétés résidentes ; impôt minimal mondial (GLoBE), revu le 09/06/2026.
- PwC — Liechtenstein, autres taxes des personnes physiques — impôt sur la fortune (revenu notionnel à 4 %), cotisations sociales 4,70 % et assurance chômage 0,5 %, TVA 8,1 % / 2,6 %, plus-value immobilière de 3 % à 24 %, revu le 09/06/2026.
Disclaimer:ce guide est un document d'information patrimoniale ; il ne constitue ni un conseil juridique, ni un conseil fiscal, ni une recommandation d'investissement. Les textes, taux et seuils évoluent, et les formalités d'entrée et de séjour relèvent des autorités de migration : toute décision doit être précédée d'une vérification des textes à jour et de l'examen de votre dossier personnel par un professionnel habilité au Liechtenstein.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.



Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :