 Publié le et rédigé par Cyril Jarnias
Écoutez le résumé audio du guide 2027
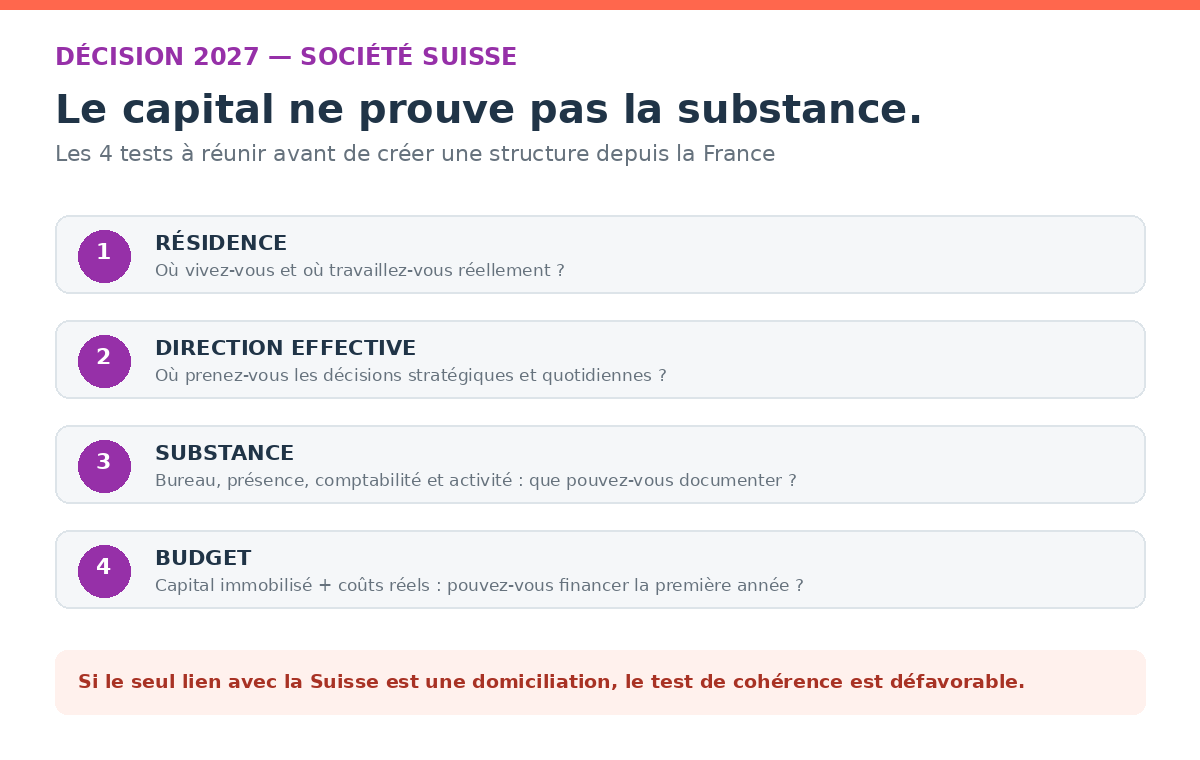
Vous êtes entrepreneur français et vous envisagez de créer une société en Suisse ? La décision dépend d’abord de votre activité réelle, de votre budget et de votre lieu de vie, pas d’un avantage fiscal théorique. Une société suisse coûte plusieurs milliers de francs par an et ne protège pas votre résidence fiscale française. La personne qui représente la société doit être domiciliée en Suisse lorsque la loi l’exige ; la réalité de l’activité et le lieu où les décisions sont prises peuvent ensuite être examinés séparément. Si vous vivez en France et y travaillez depuis votre domicile, une société suisse est probablement incohérente. En revanche, si vous habitez en Suisse ou à proximité immédiate de la frontière, si vous disposez d’un budget de 15 000 à 25 000 CHF pour la première année et si vous pouvez justifier d’une substance réelle, cette option devient pertinente. Voici comment trancher avec méthode.
Sommaire
- Cas anonymisé 2027 : un consultant français installé à Genève
- Coût complet d'une société suisse en 2027 : ce qu'il faut budgéter
- Capital et frais de constitution
- Représentant et adresse
- Comptabilité et révision
- Banque et assurances
- TVA
- SA, Sàrl ou entreprise individuelle : comment choisir
- Direction effective, substance et représentation : les trois piliers
- Fiscalité et TVA : ce qui dépend du canton
- Coûts non visibles et distinction capital/coûts
- Les coûts cachés récurrents
- Capital immobilisé vs coûts réels
- Tableau de synthèse des coûts (ordres de grandeur qualitatifs)
- Critères de substance proportionnés à une activité de conseil
- Les éléments de substance acceptés
- Ce qui ne suffit pas
- Contrôle de cohérence France-Suisse : ce que les administrations examinent
- Les indices de résidence fiscale française
- Les indices de résidence fiscale suisse
- Le risque de double imposition ou de requalification
- Procédure détaillée pour 2027 : de la décision à l'immatriculation
- Étape 1 : Vérification préalable de votre situation personnelle
- Étape 2 : Choix de la forme juridique et du canton
- Étape 3 : Vérification du nom de la société
- Étape 4 : Rédaction des statuts et des documents de fondation
- Étape 5 : Ouverture d'un compte de consignation
- Étape 6 : Authentification notariale
- Étape 7 : Inscription au registre du commerce
- Étape 8 : Immatriculations fiscales et sociales
- Étape 9 : Ouverture du compte bancaire définitif
- Étape 10 : Mise en place de la comptabilité et des procédures
- Obligations après création en 2027 : ce qui vous attend chaque année
- Obligations comptables
- Obligations fiscales
- Obligations sociales
- Obligations de révision
- Obligations de représentation
- Critères de renoncement : quand il faut s'arrêter
- Critères personnels
- Critères économiques
- Critères de substance
- Critères fiscaux
- Scénarios Favorable, Médian et Défavorable
- Faire un diagnostic indépendant avant de décider
- FAQ
- 1. Puis-je créer une société suisse tout en vivant en France ?
- 2. Quel est le capital minimum pour une Sàrl ?
- 3. Une société suisse me permet-elle de payer moins d'impôts en France ?
- 4. Qu'est-ce que la direction effective ?
- 5. Puis-je utiliser une adresse de domiciliation comme substance ?
- 6. Combien coûte une société suisse par an ?
- 7. La TVA suisse s'applique-t-elle à mon activité ?
- 8. Puis-je être mon propre gérant de Sàrl sans résider en Suisse ?
- 9. Qu'est-ce que la révision limitée ?
- 10. Puis-je créer une société suisse si je n'ai pas de clients suisses ?
- 11. Que se passe-t-il si je ne respecte pas les obligations sociales suisses ?
- 12. Une société suisse peut-elle être radiée si elle n'a pas d'activité ?
- Conclusion
- Sources & Liens utilisés
Cas anonymisé 2027 : un consultant français installé à Genève
Julien, consultant en transformation digitale, vivait à Annecy et travaillait pour des clients français. Il pensait créer une Sàrl suisse pour « optimiser » sa facturation. Après analyse, il est apparu qu’il n’avait aucune substance en Suisse : pas de bureau, pas de clients suisses, pas de présence physique. La création d’une société suisse aurait été fragile face à un contrôle fiscal français. Julien a finalement renoncé à la Suisse, a créé une entreprise individuelle en France et a développé son activité depuis Annecy. Un an plus tard, il a déménagé à Genève pour un poste salarié. C’est seulement à ce moment-là qu’une structure suisse est devenue cohérente. Ce cas illustre l’ordre des décisions : d’abord la résidence, ensuite l’activité, enfin la structure.
Coût complet d’une société suisse en 2027 : ce qu’il faut budgéter
Créer une société en Suisse ne se limite pas aux frais de fondation. Il faut distinguer le coût initial et les coûts récurrents. Les montants ci-dessous sont des ordres de grandeur constatés en pratique, mais ils varient selon les cantons, les prestataires et la complexité de votre dossier. Aucun tarif n’est universel.
Capital et frais de constitution
Pour une Sàrl, le capital minimal est de 20 000 CHF, entièrement libéré en espèces. Pour une SA, il est de 100 000 CHF, dont au moins 50 000 CHF libérés. Ces montants sont fixés par le Code des obligations, consultable sur fedlex.admin.ch. Le capital reste la propriété de la société et figure à son bilan ; il n’est pas perdu, mais il est immobilisé.
Les frais de constitution comprennent :
- les honoraires du notaire (obligatoire pour la SA et la Sàrl) ;
- les frais d’inscription au registre du commerce ;
- les éventuels frais de traduction ou de légalisation si vos documents sont en français ;
- les frais de publication officielle.
Ces frais varient fortement selon le canton et le prestataire. Comptez plusieurs centaines de francs pour la partie officielle, et plusieurs milliers de francs si vous faites appel à un prestataire de création. Aucun tarif ne peut être annoncé de manière fiable ici.
Représentant et adresse
Si vous ne résidez pas en Suisse, vous devez désigner une personne autorisée à représenter la société, domiciliée en Suisse. Cette personne doit avoir accès aux documents et pouvoir agir. Si vous n’avez pas de bureau en Suisse, vous pouvez utiliser une adresse de domiciliation, mais celle-ci a un coût récurrent et ne constitue pas une substance à elle seule. La domiciliation est un service commercial, pas une preuve d’activité.
Comptabilité et révision
Une société suisse doit tenir une comptabilité conforme aux règles applicables. En revanche, les comptes ne sont pas systématiquement déposés au registre du commerce comme le suggère une présentation générique : les obligations dépendent notamment de la forme, de la taille et des règles de révision. Les Sàrl et SA doivent désigner un organe de révision dans certaines conditions ; une petite société peut bénéficier d’un opting-out lorsque les conditions légales sont réunies.
Banque et assurances
L’ouverture d’un compte bancaire professionnel en Suisse est indispensable. Les banques appliquent des frais de tenue de compte et peuvent exiger un dépôt initial. L’origine des fonds doit être justifiée. Les assurances sociales (AVS, LPP, etc.) sont obligatoires dès que la société verse un salaire, y compris au dirigeant. Ces charges représentent une part importante du coût salarial et doivent être budgétées dès la première année.
TVA
L’assujettissement à la TVA suisse dépend notamment de l’activité et du chiffre d’affaires déterminant selon les règles de la TVA, et ne se déduit pas du seul fait d’avoir une société suisse. Le taux normal est de 8,1 % depuis le 1er janvier 2024, mais il existe des taux réduits. Le site de l’Administration fédérale des contributions détaille les taux, seuils et règles applicables : estv.admin.ch.
SA, Sàrl ou entreprise individuelle : comment choisir
Le choix de la forme juridique dépend de votre activité, de votre besoin de financement et de votre tolérance au risque. Voici un tableau comparatif.
| Critère | SA | Sàrl | Entreprise individuelle |
|---|---|---|---|
| Capital minimal | 100 000 CHF, 50 000 CHF libérés | 20 000 CHF, entièrement libéré | Aucun |
| Responsabilité | Limitée au capital | Limitée au capital | Illimitée sur le patrimoine personnel |
| Organes obligatoires | Conseil d’administration, organe de révision selon conditions | Gérant(s), organe de révision selon conditions | Aucun organe |
| Publication des comptes | Oui, au registre du commerce | Oui, au registre du commerce | Non |
| Image auprès des clients | Forte | Bonne | Variable |
| Coût de création | Élevé | Moyen | Faible |
| Flexibilité de gestion | Formelle | Intermédiaire | Simple |
| Convient pour | Levée de fonds, activités internationales, plusieurs associés | PME, activités locales, associés uniques | Activités indépendantes sans risque important |
L’entreprise individuelle est souvent oubliée, mais elle est pertinente pour une activité de conseil débutante, à condition de bien mesurer la responsabilité illimitée. La SA est adaptée si vous cherchez des investisseurs ou si vous avez besoin d’une image institutionnelle. La Sàrl est un bon compromis pour une PME avec un ou deux associés.
Direction effective, substance et représentation : les trois piliers
La loi impose notamment qu’une société ayant son siège en Suisse puisse être représentée par une personne domiciliée en Suisse lorsque les conditions légales l’exigent. Cela ne signifie pas qu’une adresse ou un représentant suffisent à déplacer la direction effective. Le lieu où les décisions stratégiques et opérationnelles sont réellement prises peut être examiné séparément par les autorités fiscales et les banques. La substance se documente par des éléments cohérents avec l’activité : présence, locaux, employés, clients, comptabilité et décisions réelles ; aucun élément isolé ne crée automatiquement une substance.
La représentation est distincte de la direction. Une personne autorisée à représenter la société peut être domiciliée en Suisse, mais cela ne suffit pas à établir la direction effective. Les autorités fiscales et les banques examinent la réalité économique. Si la société est gérée depuis la France, elle risque d’être considérée comme fiscalement résidente en France, ce qui annule l’intérêt de la structure suisse.
La substance n’est pas une formalité. Elle doit être proportionnée à l’activité. Une société de conseil avec un seul dirigeant peut avoir une substance légère, mais elle doit être réelle : un bureau, un téléphone, une adresse professionnelle, des comptes suisses, des clients suisses ou internationaux. La domiciliation seule ne suffit pas.
Fiscalité et TVA : ce qui dépend du canton
La fiscalité des sociétés suisses est déterminée par le droit fédéral, cantonal et communal. Le taux d’imposition varie donc selon le canton et la commune. Il n’existe pas de taux unique. L’impôt sur le bénéfice est prélevé au niveau fédéral, cantonal et communal, et le taux effectif dépend de la localisation de la société.
La TVA est un impôt fédéral. Le taux normal est de 8,1 % depuis 2024, avec des taux réduits pour certains biens et services. L’assujettissement dépend de l’activité, des opérations concernées et des seuils applicables ; il ne se déduit pas automatiquement de la seule création d’une société suisse. Le site de l’administration fiscale fédérale est la référence : estv.admin.ch.
Les taux cantonaux ne peuvent pas être annoncés ici de manière fiable, car ils varient et changent régulièrement. Ce que vous devez retenir : la fiscalité suisse est modérée, mais elle n’est pas nulle, et elle s’accompagne d’obligations comptables et sociales lourdes. Une société suisse n’est pas un outil d’évasion fiscale, c’est une entreprise soumise à des règles strictes.
Coûts non visibles et distinction capital/coûts
Au-delà des frais évidents, plusieurs coûts sont souvent sous-estimés par les entrepreneurs français. Il est essentiel de les intégrer dès le départ pour éviter les mauvaises surprises.
Les coûts cachés récurrents
- Assurances professionnelles : responsabilité civile, perte d’exploitation, protection juridique. Elles sont rarement obligatoires, mais souvent exigées par les clients ou les contrats.
- Frais bancaires : tenue de compte, virements internationaux, cartes professionnelles, frais de change si vous facturez en euros.
- Logiciels et outils : comptabilité, facturation, gestion des salaires, archivage conforme aux exigences suisses.
- Formation continue et cotisations professionnelles : certaines professions sont réglementées et exigent des adhésions ou des formations.
- Frais de déplacement : si vous vivez en France et travaillez en Suisse, les trajets réguliers ont un coût réel (transport, hébergement, temps).
- Conseils externes : avocat, fiduciaire, expert-comptable pour les questions transfrontalières. Ces honoraires sont récurrents, pas ponctuels.
Capital immobilisé vs coûts réels
Le capital de 20 000 CHF (Sàrl) ou 100 000 CHF (SA) n’est pas une dépense : il reste dans la société et figure à l’actif du bilan. En revanche, il est immobilisé et ne peut pas être distribué librement. Si vous avez besoin de ces fonds pour vivre ou pour investir ailleurs, leur blocage est un coût d’opportunité réel.
Les coûts réels sont ceux qui sortent définitivement de la trésorerie : honoraires, impôts, charges sociales, loyers, assurances. Un budget de première année doit distinguer clairement ces deux catégories. Beaucoup d’entrepreneurs confondent capital et coûts, ce qui fausse leur décision.
Tableau de synthèse des coûts (ordres de grandeur qualitatifs)
| Poste | Nature | Fréquence | Ordre de grandeur |
|---|---|---|---|
| Capital Sàrl | Immobilisé au bilan | Unique | 20 000 CHF |
| Capital SA | Immobilisé au bilan | Unique | 100 000 CHF (50 000 libérés) |
| Frais notariés et registre | Coût réel | Unique | Variable selon canton et prestataire |
| Domiciliation | Coût réel | Annuelle | Variable |
| Comptabilité et révision | Coût réel | Annuelle | Variable selon volume |
| Banque | Coût réel | Annuelle | Variable selon établissement |
| Assurances sociales | Coût réel | Continue | Proportionnelle aux salaires |
| TVA et déclarations | Coût réel | Trimestrielle/annuelle | Variable |
| Conseils externes | Coût réel | Récurrent | Variable |
Ce tableau ne contient aucun tarif universel : chaque poste dépend de votre situation. L’important est de budgéter chaque ligne avant de vous lancer.
Critères de substance proportionnés à une activité de conseil
Une activité de conseil n’a pas besoin d’une usine ni d’un stock. Mais elle doit prouver une réalité économique en Suisse. Voici les critères que les autorités et les banques examinent concrètement.
Les éléments de substance acceptés
- Un bureau : même partagé ou loué à temps partiel, il doit être réel et utilisé. Un espace de coworking avec un contrat peut suffire, à condition qu’il soit régulier.
- Une adresse professionnelle : distincte du domicile personnel, avec une boîte aux lettres et un accès aux documents.
- Un compte bancaire suisse : utilisé pour les opérations courantes, pas seulement pour recevoir des fonds.
- Une comptabilité locale : tenue par un fiduciaire suisse ou par la société elle-même, avec des pièces justificatives conservées en Suisse.
- Des clients suisses ou internationaux : des contrats conclus depuis la Suisse, des factures émises depuis la Suisse.
- Une présence physique : le dirigeant ou les employés se rendent régulièrement en Suisse, participent à des réunions, utilisent le bureau.
- Des décisions prises en Suisse : procès-verbaux de direction, notes internes, courriers professionnels datés et signés depuis la Suisse.
Ce qui ne suffit pas
- Une adresse de domiciliation seule.
- Un compte bancaire suisse sans activité réelle.
- Un gérant de complaisance qui ne prend aucune décision.
- Des statuts types copiés sans adaptation.
- Une boîte aux lettres sans présence physique.
La substance doit être proportionnée : une société de conseil unipersonnelle n’aura pas les mêmes exigences qu’une société industrielle. Mais elle doit être démontrable. Les autorités fiscales suisses et françaises échangent des informations dans le cadre de la convention fiscale et des accords internationaux. Une substance artificielle est un risque majeur.
Contrôle de cohérence France-Suisse : ce que les administrations examinent
La France et la Suisse ont signé une convention fiscale qui répartit les droits d’imposition. Elle est consultable sur impots.gouv.fr. En pratique, les administrations croisent plusieurs indices pour vérifier la réalité d’une société suisse.
Les indices de résidence fiscale française
- Vous vivez en France avec votre famille.
- Votre domicile fiscal est en France.
- Vous exercez votre activité principale en France.
- Vous avez des clients français et facturez depuis la France.
- Vous gérez la société depuis votre domicile français.
- Vous utilisez des outils informatiques et téléphoniques situés en France.
Les indices de résidence fiscale suisse
- Vous résidez en Suisse ou à la frontière avec une présence régulière.
- Vous avez un bureau en Suisse.
- Vous avez des clients suisses.
- Vous prenez vos décisions de gestion en Suisse.
- Vous tenez votre comptabilité en Suisse.
- Vous avez un compte bancaire suisse actif.
Le risque de double imposition ou de requalification
Si la société est considérée comme résidente fiscale française, elle est imposable en France sur son bénéfice mondial. La convention fiscale peut alors répartir les droits, mais le résultat est souvent une double imposition ou une requalification des revenus. Les pénalités pour manquement délibéré peuvent être lourdes.
Le contrôle de cohérence ne se limite pas aux impôts. Les douanes, les assurances sociales et les autorités du travail peuvent aussi examiner votre situation. Un entrepreneur français qui crée une société suisse sans changer sa vie professionnelle s’expose à des contrôles croisés.
Procédure détaillée pour 2027 : de la décision à l’immatriculation
Voici le déroulement complet, étape par étape, avec les points de vigilance.
Étape 1 : Vérification préalable de votre situation personnelle
Avant toute démarche, vérifiez votre résidence fiscale, votre activité réelle et votre budget. Cette étape est souvent négligée, mais elle conditionne tout le reste. Un diagnostic indépendant est recommandé.
Étape 2 : Choix de la forme juridique et du canton
Le choix du canton influence la fiscalité, les coûts et la proximité avec vos clients. Comparez plusieurs cantons, pas seulement celui qui est le plus proche de chez vous. La forme juridique (SA, Sàrl, entreprise individuelle) dépend de votre projet.
Étape 3 : Vérification du nom de la société
Consultez le registre du commerce via zefix.ch pour vérifier la disponibilité du nom. Le nom doit être unique et ne pas prêter à confusion avec une société existante.
Étape 4 : Rédaction des statuts et des documents de fondation
Les statuts doivent être adaptés à votre activité, pas copiés d’un modèle générique. Ils doivent préciser l’objet social, le capital, les organes, la représentation et les règles de fonctionnement. Un notaire ou un avocat suisse peut vous aider.
Étape 5 : Ouverture d’un compte de consignation
Le capital doit être bloqué sur un compte de consignation en Suisse avant la fondation. La banque délivre une attestation de libération du capital. Cette étape est obligatoire pour la Sàrl et la SA.
Étape 6 : Authentification notariale
Les statuts et les documents de fondation doivent être authentifiés par un notaire suisse. Le notaire vérifie la conformité légale et l’identité des fondateurs. Cette étape est obligatoire.
Étape 7 : Inscription au registre du commerce
Le notaire transmet le dossier au registre du commerce du canton. L’inscription est publiée dans la Feuille officielle suisse du commerce. La société acquiert la personnalité juridique à ce moment.
Étape 8 : Immatriculations fiscales et sociales
Après l’inscription, la société doit s’immatriculer auprès des autorités fiscales cantonales et fédérales, ainsi qu’auprès des assurances sociales (AVS, LPP, etc.). Ces démarches sont obligatoires et doivent être faites rapidement.
Étape 9 : Ouverture du compte bancaire définitif
Le compte de consignation est transformé en compte courant, ou un nouveau compte est ouvert. La banque examine l’origine des fonds et la cohérence du projet. Cette étape peut prendre plusieurs semaines.
Étape 10 : Mise en place de la comptabilité et des procédures
Dès la création, la société doit tenir une comptabilité, établir des factures conformes, conserver les pièces justificatives et respecter les délais de dépôt des comptes. Un fiduciaire peut vous accompagner.
Le délai total est généralement de quelques semaines, mais il peut s’allonger si le dossier est incomplet ou si la banque demande des justificatifs supplémentaires. Anticipez chaque étape.
Obligations après création en 2027 : ce qui vous attend chaque année
Une société suisse n’est pas une formalité ponctuelle. Elle génère des obligations récurrentes qu’il faut intégrer dans votre organisation.
Obligations comptables
- Tenue d’une comptabilité complète et régulière.
- Établissement des comptes annuels selon les règles applicables.
- Conservation des pièces justificatives selon la durée légale applicable.
- Dépôt ou présentation des documents uniquement lorsqu’une obligation légale ou une procédure l’impose.
Obligations fiscales
- Déclaration fiscale annuelle (impôt sur le bénéfice, impôt sur le capital).
- Déclarations de TVA selon la périodicité applicable.
- Paiement des impôts anticipés si nécessaire.
- Respect des délais cantonaux et fédéraux.
Obligations sociales
- Affiliation à l’AVS (assurance vieillesse et survivants).
- Affiliation à la LPP (prévoyance professionnelle) dès que le salaire dépasse le seuil.
- Affiliation à la LAA (assurance accidents) pour les employés.
- Déclarations et paiements des cotisations sociales.
Obligations de révision
- Désignation d’un organe de révision si la société dépasse les seuils légaux.
- Révision limitée ou ordinaire selon la taille.
- Rapport de révision à joindre aux comptes annuels.
Obligations de représentation
- Maintien d’une personne autorisée à représenter la société, domiciliée en Suisse.
- Information du registre du commerce en cas de changement.
- Tenue des procès-verbaux et des registres.
Ces obligations ne sont pas optionnelles. Leur non-respect expose à des amendes, des pénalités et, dans les cas graves, à la radiation de la société.
Critères de renoncement : quand il faut s’arrêter
Renoncer à une société suisse est souvent la meilleure décision. Voici les critères objectifs qui doivent vous alerter.
Critères personnels
- Vous vivez en France et n’envisagez pas de déménager.
- Votre famille et vos attaches personnelles sont en France.
- Vous n’êtes pas prêt à vous déplacer régulièrement en Suisse.
- Vous cherchez une solution sans contrainte administrative.
Critères économiques
- Vous n’avez pas de budget suffisant pour couvrir les coûts récurrents.
- Vous n’avez pas de clients suisses ni de projet concret de développement.
- Votre activité est principalement locale, en France.
- Vous ne pouvez pas justifier l’origine de vos fonds.
Critères de substance
- Vous n’avez pas de bureau ni de présence physique possible en Suisse.
- Vous ne pouvez pas démontrer une direction effective en Suisse.
- Vous n’êtes pas prêt à tenir une comptabilité et à respecter les obligations sociales.
- Vous pensez qu’une adresse de domiciliation suffit.
Critères fiscaux
- Vous cherchez uniquement à réduire vos impôts sans changer votre vie professionnelle.
- Vous pensez qu’une société suisse vous permettra de ne pas payer d’impôts en France.
- Vous n’avez pas vérifié votre situation au regard de la convention fiscale.
- Vous refusez de déclarer vos revenus en France si vous y résidez.
Si plusieurs de ces critères s’appliquent à vous, la création d’une société suisse devient probablement incohérente ou doit être reconsidérée. Il faut alors comparer les options sur la base de votre activité réelle et de votre situation personnelle.
Scénarios Favorable, Médian et Défavorable
Pour vous aider à vous situer, voici trois scénarios types avec leurs hypothèses explicites. Ces scénarios ne sont pas des promesses de résultat, mais des illustrations de cohérence.
| Scénario | Hypothèses | Résultat probable |
|---|---|---|
| Favorable | Vous résidez en Suisse ou à la frontière, vous avez des clients suisses ou internationaux, un budget de 15 000 à 25 000 CHF, une substance réelle (bureau, comptabilité, compte bancaire) | La société suisse est cohérente et peut être exploitée dans la durée |
| Médian | Vous résidez en France, mais vous avez une activité transfrontalière réelle, des clients suisses, et vous êtes prêt à créer une substance légère mais réelle | La société suisse est possible, mais fragile ; un accompagnement est nécessaire |
| Défavorable | Vous résidez en France, vous travaillez depuis votre domicile, sans clients suisses, sans budget suffisant, sans substance | La société suisse est incohérente et expose à des risques fiscaux ; il vaut mieux renoncer |
Faire un diagnostic indépendant avant de décider
La décision de créer une société suisse mérite un diagnostic indépendant, fondé sur votre situation personnelle et professionnelle. Un tel diagnostic examine votre résidence fiscale, votre activité réelle, votre budget, votre substance possible et vos objectifs. Il ne s’agit pas de vous vendre une société, mais de vérifier si la Suisse est cohérente avec votre projet.
Ce diagnostic est particulièrement utile si vous hésitez entre plusieurs pays, si vous avez une activité transfrontalière ou si vous envisagez de déménager. Il permet d’éviter les erreurs coûteuses et de choisir la structure la plus adaptée. Un professionnel indépendant ne vous promet pas d’économie fiscale, il vous aide à prendre une décision éclairée.
FAQ
1. Puis-je créer une société suisse tout en vivant en France ?
Oui, une société peut être constituée alors que vous vivez en France, mais cette possibilité juridique ne règle pas à elle seule la question fiscale. Il faut vérifier la représentation en Suisse, le lieu réel des décisions, l’activité et la convention fiscale applicable. Si vous gérez tout depuis la France, le risque de requalification augmente.
2. Quel est le capital minimum pour une Sàrl ?
Le capital minimum est de 20 000 CHF, entièrement libéré en espèces. Ce montant est fixé par le Code des obligations et reste au bilan de la société.
3. Une société suisse me permet-elle de payer moins d’impôts en France ?
Non. Votre résidence fiscale personnelle détermine votre imposition en France. Une société suisse n’efface pas vos obligations fiscales personnelles françaises si vous résidez en France.
4. Qu’est-ce que la direction effective ?
C’est le lieu où les décisions stratégiques et opérationnelles de la société sont réellement prises. Elle doit être en Suisse pour qu’une société suisse soit reconnue comme telle.
5. Puis-je utiliser une adresse de domiciliation comme substance ?
Une adresse de domiciliation est un service utile, mais elle ne constitue pas une substance à elle seule. Les autorités et les banques examinent la réalité économique de l’activité.
6. Combien coûte une société suisse par an ?
Les coûts récurrents comprennent la comptabilité, la révision, la banque, les assurances sociales et la domiciliation. Ils varient selon l’activité et le canton. Prévoyez plusieurs milliers de francs par an.
7. La TVA suisse s’applique-t-elle à mon activité ?
L’assujettissement dépend de votre chiffre d’affaires mondial. Si vous dépassez le seuil, vous devez facturer la TVA suisse et déposer des déclarations. Vérifiez les seuils sur le site de l’administration fédérale.
8. Puis-je être mon propre gérant de Sàrl sans résider en Suisse ?
Vous pouvez être gérant, mais il faut vérifier les règles de représentation applicables et disposer, lorsque la loi l’exige, d’une personne habilitée domiciliée en Suisse. Le lieu réel des décisions et la cohérence de l’activité restent des questions distinctes.
9. Qu’est-ce que la révision limitée ?
C’est un contrôle allégé des comptes, adapté aux petites sociétés. Il est moins lourd qu’une révision ordinaire, mais il reste obligatoire dans certaines conditions. Un fiduciaire peut vous indiquer si votre société y est soumise.
10. Puis-je créer une société suisse si je n’ai pas de clients suisses ?
C’est possible, mais la substance doit être démontrée autrement : bureau, présence, comptabilité, décisions prises en Suisse. Sans activité suisse, la cohérence est plus difficile à établir.
11. Que se passe-t-il si je ne respecte pas les obligations sociales suisses ?
Vous vous exposez à des amendes, des pénalités et des rappels de cotisations. Les assurances sociales suisses sont strictes et contrôlent régulièrement les entreprises.
12. Une société suisse peut-elle être radiée si elle n’a pas d’activité ?
Oui, si la société ne remplit pas ses obligations (comptes, impôts, représentation), elle peut être radiée d’office du registre du commerce. Cette radiation entraîne la dissolution de la société.
Conclusion
Créer une société en Suisse depuis la France est une décision exigeante, qui ne se résume pas à une comparaison d’impôts. Elle implique des coûts réels, une substance vérifiable, une direction effective et une banque qui accepte votre dossier. Cette option devient pertinente si vous résidez en Suisse ou à proximité, si vous avez une activité réelle avec des clients suisses ou internationaux, si vous disposez d’un budget suffisant et si vous êtes prêt à respecter les obligations comptables, sociales et fiscales suisses. Dans le cas contraire, renoncer est une stratégie intelligente. Pour vérifier votre situation, un diagnostic indépendant est la première étape utile.
Créer une société en Suisse depuis l'étranger n'est pas une formalité.
Entre la substance exigée, la direction effective et les situations où il vaut mieux renoncer, le choix ne se résume pas à un pays d'immatriculation.
Sources & Liens utilisés
- Code des obligations suisse (fedlex.admin.ch) – consulté le 16 octobre 2026. Base légale pour les formes de sociétés, le capital et les obligations des sociétés.
- Guide de création d’entreprise du Secrétariat d’État à l’économie (kmu.admin.ch) – consulté le 16 octobre 2026. Informations officielles sur les étapes de création et les obligations.
- Taux de TVA de l’Administration fédérale des contributions (estv.admin.ch) – consulté le 16 octobre 2026. Taux et seuils de TVA en vigueur.
- Registre du commerce suisse (zefix.ch) – consulté le 16 octobre 2026. Vérification des noms et consultation des sociétés inscrites.
- Convention fiscale France-Suisse (impots.gouv.fr) – consulté le 16 octobre 2026. Règles de résidence fiscale et d’établissement stable.
—
Avertissement : cet article est fourni à titre informatif et ne constitue pas un conseil juridique, fiscal ou financier. Les informations peuvent évoluer et doivent être vérifiées auprès des sources officielles. Pour une décision adaptée à votre situation, consultez un professionnel qualifié.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.



Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :