
 Publié le et rédigé par Cyril Jarnias
Écoutez ce guide en version audio — 10 min 54, l’essentiel du dossier chilien 2027 : le barème de l’impôt lu dans la table du SII, l’effet réel des taux, la résidence fiscale et l’ordre des décisions avant de signer. Par Cyril Jarnias.
Le Chili revient dans les conversations dès qu’un Français cherche un pays où l’impôt sur le revenu reste modéré, où l’économie tient debout et où l’on peut résider avec un statut clair. La réputation est en partie justifiée : le pays a une administration fiscale organisée, une monnaie qui s’échange librement et un barème d’imposition progressive qui reste plus doux qu’en France sur les revenus moyens. Mais la réputation cache une difficulté que les brochures n’abordent jamais : les seuils du barème chilien sont exprimés dans une unité qui change tous les mois, et le coût réel d’une installation dépend moins du taux affiché que de la manière dont votre revenu, votre logement et votre statut de résidence s’articulent.
Ce guide ne vend pas le Chili. Il pose la question dans l’ordre utile : qu’est-ce qui, dans une installation chilienne, fait gagner de l’argent — et qu’est-ce qui en fait perdre silencieusement ? Les chiffres cités viennent du Servicio de Impuestos Internos (SII), l’administration fiscale chilienne, consulté le 6 novembre 2026. Tout ce qui n’a pas pu être vérifié à la source officielle est signalé comme tel plutôt qu’estimé, et la dernière section liste explicitement ce qui reste à vérifier avant de signer.
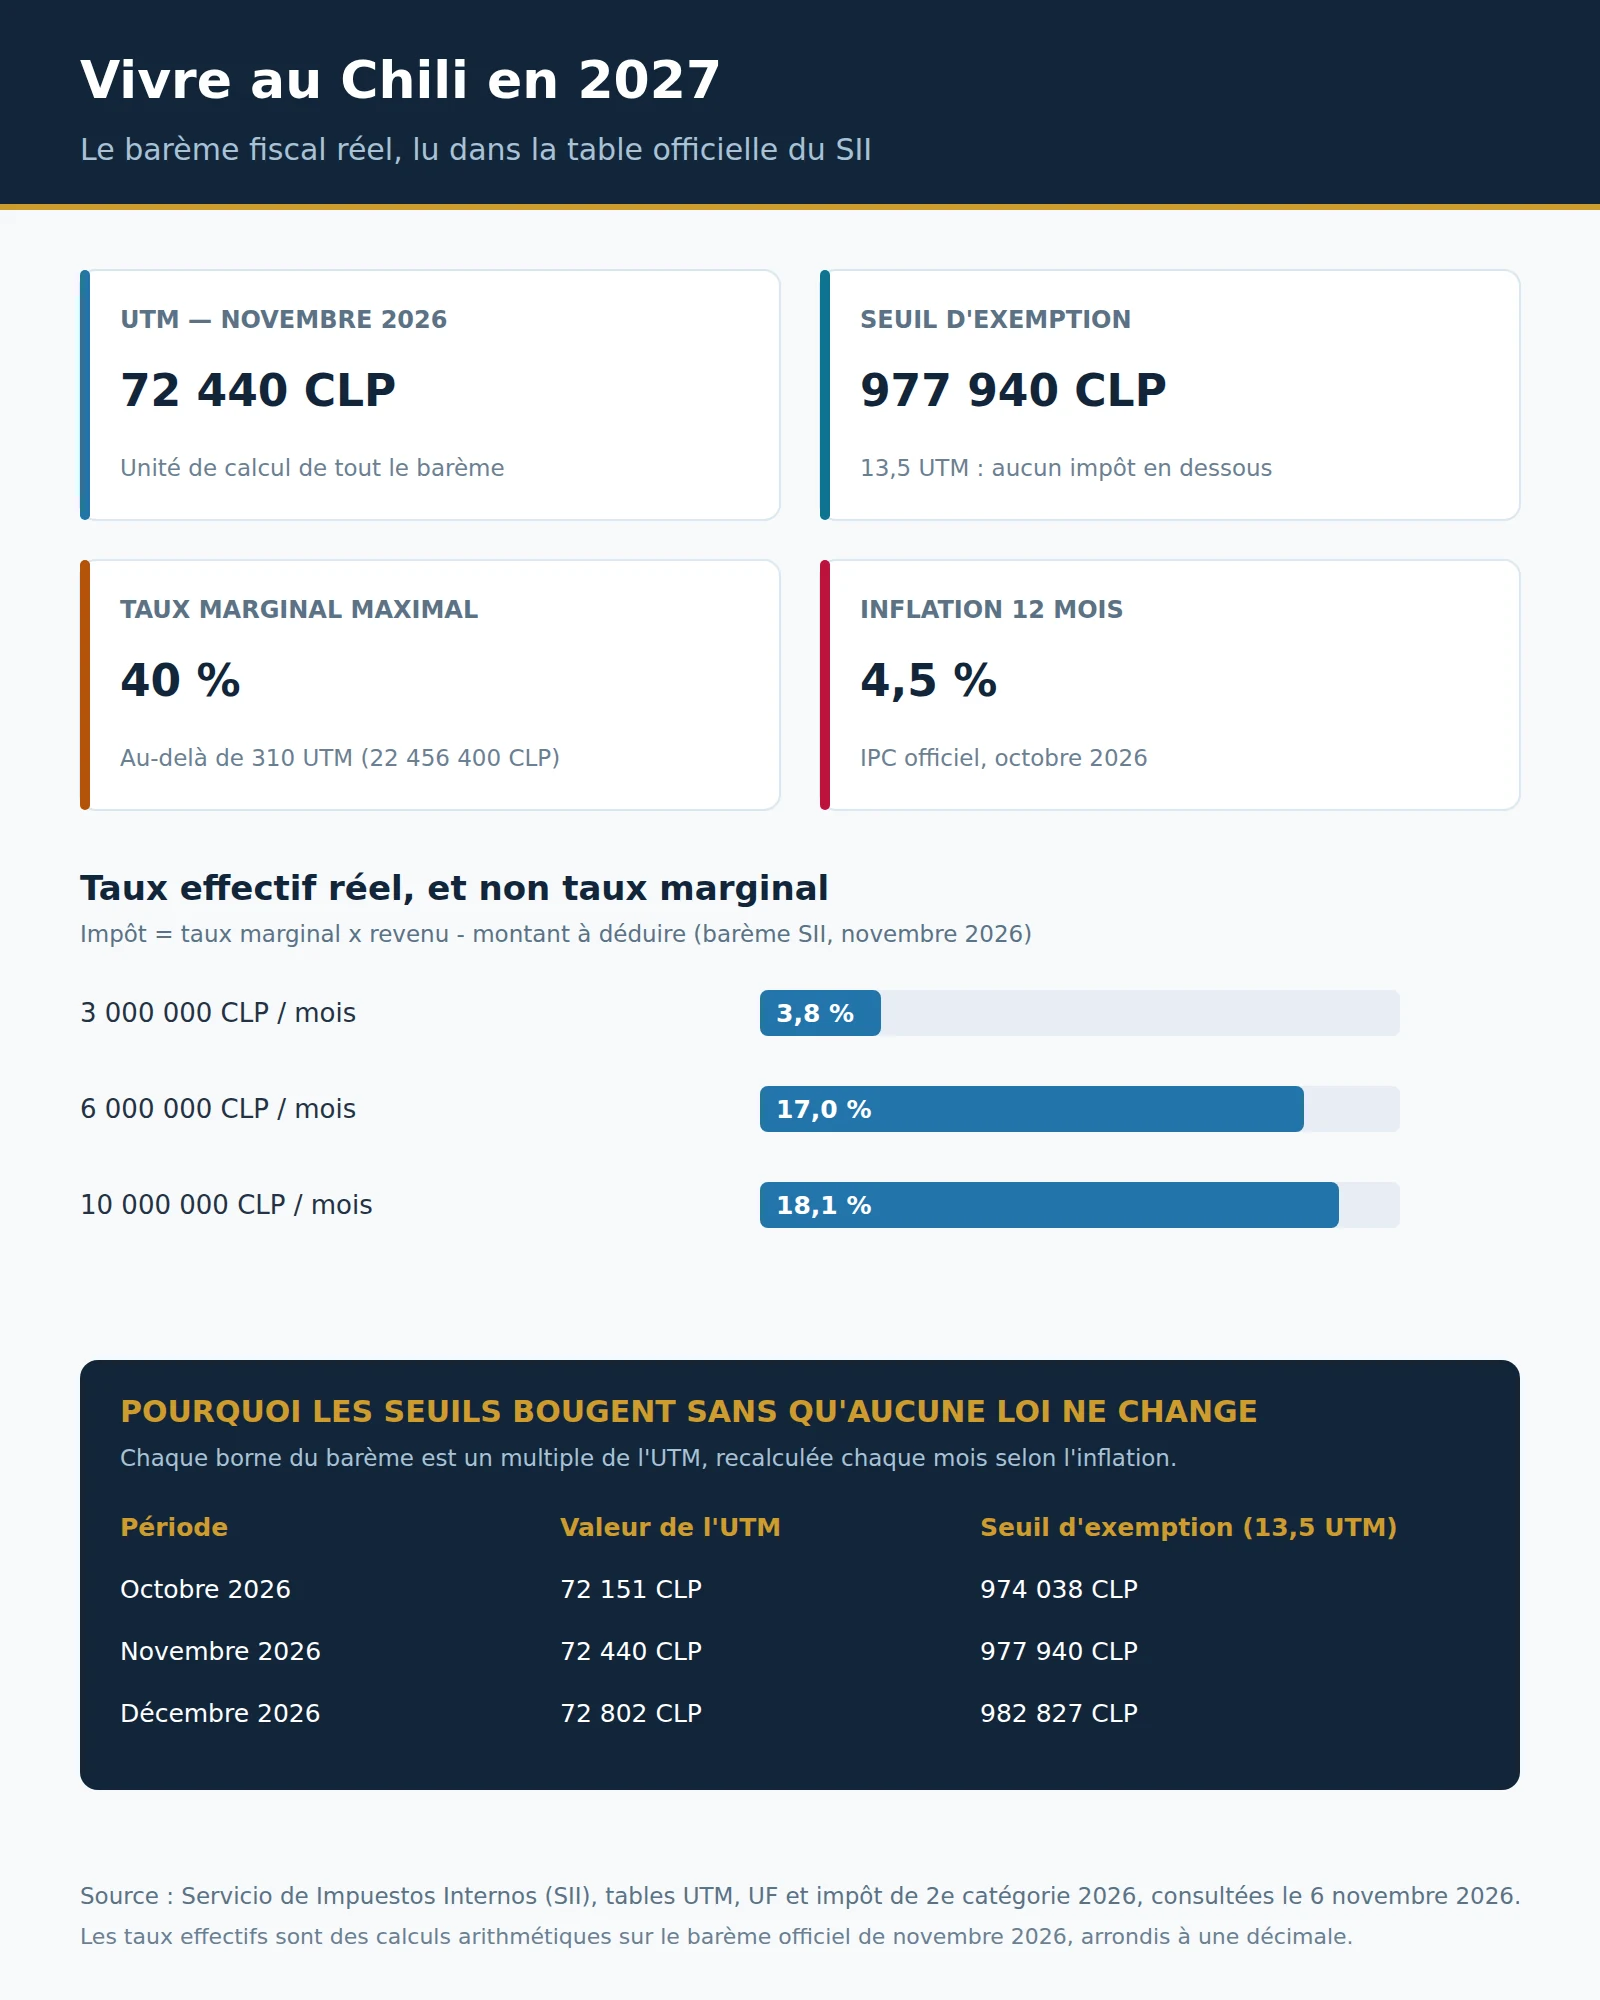
Bon à savoir : au Chili, l’impôt sur les salaires ne se lit pas en euros ni en pesos constants, mais en UTM (unidad tributaria mensual). L’UTM vaut 72 440 pesos en novembre 2026, 72 151 en octobre et 72 802 en décembre, selon la table officielle du SII. Tous les seuils du barème sont des multiples de cette unité : quand l’UTM monte, les seuils montent, et l’impôt réel change sans qu’aucune loi n’ait été votée.
- Ce que le Chili change vraiment pour un Français qui gère un patrimoine
- Les avantages réels, classés par ce qu’ils rapportent
- Les six inconvénients qui coûtent de l’argent
- L’inflation chilienne vue par l’indice officiel
- Le barème de l’impôt chilien, et pourquoi les seuils bougent
- Résidence fiscale : la question qui décide de tout
- Retraité, rentier, salarié, indépendant : quatre situations, quatre traitements
- Logement : acheter ou louer, et le piège de l’unité de compte
- Santé et scolarité : les deux postes qui font dérailler un budget
- Investir depuis le Chili : trois questions à trancher avant d’agir
- Trois cas chiffrés, calculés sur le barème officiel
- La séquence de décision en sept étapes
- Les cinq erreurs qui coûtent le plus
- Ce qui reste à vérifier avant de signer
- Pour aller plus loin
- Sources
Ce que le Chili change vraiment pour un Français qui gère un patrimoine
Un cadre français qui s’installe au Chili ne compare pas deux coûts de la vie. Il compare deux architectures de décision. En France, l’essentiel de la charge patrimoniale est assis sur la détention (IFI, droits de succession, fiscalité de l’assurance-vie) et sur un barème d’impôt sur le revenu dont les tranches sont fixées en euros et revalorisées annuellement. Au Chili, l’impôt sur les revenus du travail est progressif mais modéré, l’administration est numérisée et plutôt prévisible, et la pression fiscale sur la détention est d’une autre nature. Cela déplace le centre de gravité : ce n’est plus « combien je paie d’impôt sur mon revenu », c’est « où est mon revenu, sous quel statut je le perçois, et pendant combien de temps ».
Trois questions décident de tout, dans cet ordre :
- La résidence : pendant combien de mois par an êtes-vous physiquement au Chili, et où est votre foyer ? C’est ce qui détermine l’assiette — revenus chiliens seulement, ou revenus mondiaux.
- La source du revenu : salaire local, retraite étrangère, dividendes d’une société détenue hors du Chili, loyers français. Chaque source a son propre traitement et sa propre documentation à produire.
- Le logement : location ou achat, et surtout — point technique mais décisif — dans quelle unité le bail ou le crédit est libellé.
Une installation chilienne réussie se reconnaît à une chose : ces trois questions ont été tranchées avant la signature du bail et de la police d’assurance, pas après. Une installation ratée se reconnaît au même symptôme dans tous les dossiers que j’ai vus : on a optimisé l’impôt et négligé le logement, ou l’inverse.
Les avantages réels, classés par ce qu’ils rapportent
Assez de généralités. Voici ce que le Chili apporte concrètement, classé par utilité décisionnelle et non par ordre de brochure.
Une administration fiscale lisible et outillée. Le SII publie ses barèmes, ses valeurs d’unité et ses tables mensuelles dans un format directement exploitable. Pour un expatrié qui doit anticiper, c’est un avantage considérable : vous pouvez calculer votre impôt du mois avant de négocier votre rémunération, sans passer par un cabinet. Peu de pays offrent cette transparence au même niveau de détail.
Un barème favorable sur les revenus moyens. Le barème mensuel de l’impôt unique de deuxième catégorie (celui qui frappe les salaires et pensions) commence à 0 % jusqu’à 13,5 UTM, soit 977 940 pesos pour novembre 2026, puis applique des taux de 2,20 %, 4,52 %, 7,09 %, 10,62 %, 15,57 %, 27,48 % et enfin 40 %. Le passage au taux marginal de 40 % n’intervient qu’au-delà de 310 UTM mensuelles, soit 22 456 400 pesos. Sur les niveaux de revenu où se situent la majorité des expatriés qualifiés, l’impôt effectif reste contenu.
Une monnaie librement convertible. Le peso chilien n’est pas une monnaie de contrôle de change : vous pouvez transférer, rapatrier et convertir sans dispositif d’autorisation préalable comparable à ce qui existe ailleurs en Amérique latine. Pour un patrimoine dont les revenus restent partiellement en euros, cette fluidité simplifie la gestion courante.
Une économie diversifiée. Le Chili n’est pas mono-exportateur : cuivre et lithium, mais aussi agroalimentaire, services financiers, tourisme, pêche, secteur technologique à Santiago et à Valparaíso. Cette diversité protège mieux l’emploi local qu’une économie pétrolière, et elle explique pourquoi les expatriés salariés y trouvent plus facilement un poste qu’en Argentine ou au Venezuela.
Un cadre juridique stable pour l’investissement étranger. Le pays applique depuis des décennies un traitement non discriminatoire aux investisseurs étrangers sur la plupart des secteurs, avec une justice commerciale qui fonctionne. Ce n’est pas une garantie de rendement — c’est une garantie de recours.
Mon avis : le principal avantage du Chili n’est ni le taux d’impôt ni le coût de la vie, c’est la prévisibilité administrative. Dans un dossier patrimonial, la prévisibilité vaut souvent plus cher qu’un ou deux points de taux. Un expatrié qui sait ce qu’il paiera l’année suivante peut structurer ; un expatrié qui subit des changements de règles sans préavis ne structure rien, il subit.
Les six inconvénients qui coûtent de l’argent
Un inconvénient ne compte que s’il se traduit en pesos ou en décisions contraintes. Les six ci-dessous sont ceux qui reviennent le plus souvent dans les dossiers réels.
1. La distance. Le Chili est un pays long et lointain, et cette distance n’est pas seulement affective : elle coûte des billets, des journées de travail perdues et, pour une famille, des retours imprévus. Un expatrié qui rentre en France deux fois par an doit provisionner ce poste dès le premier budget, sinon il le finance en désépargne.
2. La langue. Le Chili parle espagnol, avec un accent et un vocabulaire propres, et l’anglais professionnel est moins répandu qu’en Europe du Nord. Ce n’est pas un obstacle administratif — les démarches se font — mais c’est un frein économique réel : sans espagnol, vous négociez moins bien votre salaire, votre bail et vos prestataires.
3. Le logement, qui absorbe l’essentiel du budget. À Santiago, les quartiers recherchés par les expatriés concentrent la demande et les loyers y suivent cette demande. C’est le poste qui fait basculer un budget de « confortable » à « tendu », et c’est aussi celui sur lequel les comparateurs internationaux sont les moins fiables.
4. La santé et la scolarité, deux postes non compressibles. Le système chilien combine un fonds public et des assurances privées ; le choix d’affiliation et le niveau de couverture changent la dépense mensuelle dans des proportions qui dépassent celles d’un régime français. Pour une famille, l’école internationale est le second poste non négociable, et il ne se devine pas : il se chiffre en devis.
5. La sécurité, différenciée par quartier. Le sujet est réel, mais il se traite par la géographie, pas par la peur : la violence urbaine et les cambriolages ne se répartissent pas uniformément, et le choix du quartier — donc le loyer — est le premier levier de sécurité.
6. La volatilité de l’unité de compte et de la monnaie. Le peso et l’UTM bougent. Un revenu en euros converti au taux du jour ne vaut pas la même chose six mois plus tard, et les seuils du barème se déplacent eux aussi. Cette instabilité est gérable, mais elle exige un suivi que peu d’expatriés mettent en place.
Attention : un budget chilien qui ne comporte pas de ligne « retours en France » et de ligne « provision santé hors cotisation » est faux dès la première année. Ces deux postes sont les premiers à faire dériver un projet au bout de dix-huit mois, et les derniers à apparaître dans les tableaux comparatifs.
L’inflation chilienne vue par l’indice officiel
Le SII publie, dans la même table que l’UTM, l’indice des prix à la consommation et ses variations. Pour octobre 2026, la variation mensuelle ressort à 0,5 %, la variation cumulée depuis janvier à 4,5 %, et la variation sur douze mois à 4,5 %. L’indice s’établit à 114,13 points.
Trois lectures utiles, et une lecture inutile.
La lecture inutile est celle du chiffre seul : « 4,5 % d’inflation » ne dit rien d’une installation. La première lecture utile est que le cumul annuel et la variation sur douze mois sont identiques, ce qui signifie que l’inflation chilienne est stable, sans accélération ni décélération marquée sur la période. Pour un expatrié, c’est plutôt une bonne nouvelle : un budget indexé sur 4,5 % reste réaliste, à condition d’être révisé chaque année.
La deuxième lecture est que 4,5 % sur douze mois rend mécaniquement obsolète tout chiffre de loyer ou de panier cité dans un guide vieux de deux ans. C’est précisément pourquoi ce document ne cite pas de loyers : je préfère vous dire où trouver le chiffre exact au jour de votre décision plutôt que de vous donner un montant qui sera faux dans six mois.
La troisième lecture est arithmétique et souvent négligée : à 4,5 % par an, un revenu nominal fixe perd environ un tiers de son pouvoir d’achat en huit ans. Un expatrié retraité dont la pension est fixe en euros doit donc vérifier, chaque année, que le taux de change ne s’est pas retourné contre lui — la conversion est le second étage de l’inflation vécue.
Le barème de l’impôt chilien, et pourquoi les seuils bougent
Voici la table officielle de l’impôt unique de deuxième catégorie pour novembre 2026, telle que publiée par le SII. Elle s’applique aux rémunérations mensuelles de source chilienne (salaires, pensions de source locale) et sert de référence pour comprendre la mécanique.
| Tranche mensuelle (CLP) | Taux marginal | Montant à déduire (CLP) | Équivalent en UTM |
|---|---|---|---|
| Jusqu’à 977 940 | Exempt | — | 13,5 UTM |
| 977 940 à 2 173 200 | 2,20 % | 39 117,60 | 30 UTM |
| 2 173 200 à 3 622 000 | 4,52 % | 126 045,60 | 50 UTM |
| 3 622 000 à 5 070 800 | 7,09 % | 325 255,60 | 70 UTM |
| 5 070 800 à 6 519 600 | 10,62 % | 806 981,60 | 90 UTM |
| 6 519 600 à 8 692 800 | 15,57 % | 1 289 432,00 | 120 UTM |
| 8 692 800 à 22 456 400 | 27,48 % | 1 689 300,80 | 310 UTM |
| Au-delà de 22 456 400 | 40 % | 2 812 120,80 | — |
Le mode de calcul est celui d’un barème à taux marginal avec montant à déduire : impôt = taux marginal × revenu − montant à déduire. Trois exemples suffisent à comprendre pourquoi ce barème est plus favorable qu’il n’y paraît.
Un revenu mensuel de 3 000 000 de pesos se situe dans la tranche à 4,52 %. L’impôt est de 0,08 × 3 000 000 − 126 045,60 = 113 954,40 pesos, soit un taux effectif de 3,8 %. Un revenu de 6 000 000 de pesos tombe dans la tranche à 15,57 % : 0,304 × 6 000 000 − 806 981,60 = 1 017 018,40 pesos, soit 17 % d’impôt effectif. Un revenu de 10 000 000 de pesos atteint la tranche à 27,48 % : 0,35 × 10 000 000 − 1 689 300,80 = 1 810 699,20 pesos, soit 18,1 %.
Chiffre clé : un revenu mensuel de 6 000 000 de pesos chiliens supporte environ 1 017 000 pesos d’impôt unique de deuxième catégorie, soit 17 % effectifs — et non 15,57 %, qui n’est que le taux marginal de sa tranche. Confondre taux marginal et taux effectif est l’erreur la plus fréquente dans les simulations d’expatriation.
Pourquoi les seuils bougent ? Parce que chaque borne du tableau est un multiple de l’UTM, et que l’UTM est recalculée chaque mois en fonction de l’inflation. En novembre 2026, l’UTM vaut 72 440 pesos ; en décembre, 72 802. Le seuil d’exemption passe donc de 977 940 à 982 827 pesos entre les deux mois, sans qu’aucune disposition législative n’intervienne. Un expatrié dont le salaire est proche d’un seuil doit savoir que son impôt peut changer d’un mois sur l’autre pour cette seule raison — et que la table publiée par le SII est la seule référence valable.
Bon à savoir : les tables du SII sont publiées mois par mois pour l’année en cours. Un calculateur construit sur les valeurs de janvier donnera un résultat faux en novembre. Si un prestataire vous remet une simulation sans indiquer le mois de référence de l’UTM utilisée, la simulation n’est pas vérifiable.
Résidence fiscale : la question qui décide de tout
C’est le point où les dossiers se jouent, et c’est celui que les guides touristiques n’abordent jamais. Le Chili impose ses résidents sur une assiette large, et les non-résidents sur leurs seuls revenus de source chilienne. La qualification ne dépend donc pas de la nationalité ni du type de visa, mais de la situation de fait : durée de présence, foyer, centre des intérêts économiques.
Deux conséquences pratiques en découlent, et elles sont symétriques.
Pour celui qui reste. Si votre foyer est au Chili et que vous y passez l’essentiel de l’année, vous serez traité comme résident : vos revenus de source étrangère entrent dans le périmètre déclaratif. Cela ne signifie pas qu’ils sont automatiquement taxés au même taux que vos revenus chiliens — le traitement dépend de leur nature et des conventions applicables — mais cela signifie qu’ils doivent être déclarés, documentés et justifiés. Un expatrié qui conserve des loyers en France et une société hors du Chili sans anticiper cette obligation se met en difficulté, non pas au moment de l’installation, mais deux ou trois ans plus tard, lors d’un contrôle.
Pour celui qui passe. Si vous séjournez au Chili une partie de l’année seulement, votre exposition se limite en principe aux revenus de source chilienne. Mais la frontière n’est pas déclarative : elle se prouve. Un bail au Chili, un compte local actif, une famille scolarisée sur place et une présence répétée constituent un faisceau qui peut contredire une intention affichée de non-résidence. La règle utile n’est donc pas « combien de jours », mais « quelle preuve de ma situation puis-je produire si on me la demande ».
Trois documents doivent exister avant l’arrivée, pas après : l’état daté de vos sources de revenus, la convention fiscale applicable entre la France et le Chili, et la preuve de votre résidence antérieure. Sans ces trois pièces, la qualification se discute au lieu de se constater.
Attention : la convention fiscale entre la France et le Chili ne règle pas tout. Elle répartit le droit d’imposer, elle ne supprime pas l’obligation déclarative dans le pays de résidence. Un expatrié qui conclut « je suis couvert par la convention, donc je ne déclare rien au Chili » commet l’erreur la plus coûteuse du dossier.
Le pays ne décide pas de votre imposition : votre résidence le fait
Deux expatriés au même revenu, dans la même ville, peuvent relever d’assiettes différentes selon la durée de présence, le foyer et la source des revenus. L’écart se joue sur des preuves à produire, pas sur un taux affiché.
Retraité, rentier, salarié, indépendant : quatre situations, quatre traitements
Le même revenu de 4 000 000 de pesos par mois ne produit pas la même charge selon sa source. Voici les quatre configurations que je rencontre, avec ce qui les distingue.
| Profil | Source du revenu | Ce qui détermine l’impôt | Point de vigilance principal |
|---|---|---|---|
| Salarié local | Employeur chilien, contrat local | Barème mensuel de deuxième catégorie, retenue à la source par l’employeur | Négocier le brut en tenant compte du taux effectif, pas du taux marginal |
| Retraité | Pension française ou européenne | Qualification de résidence, convention fiscale, nature de la pension | Preuve de la source et de la résidence antérieure |
| Rentier | Loyers, dividendes, intérêts de source étrangère | Résidence fiscale, déclaration des revenus étrangers | Documentation des flux et cohérence des dates |
| Indépendant | Clients chiliens ou étrangers via une structure | Forme juridique retenue et lieu de facturation | Ordre de création de la structure par rapport au premier contrat |
Le salarié est le profil le plus simple fiscalement et le plus contraint économiquement : la retenue est faite par l’employeur, l’impôt est prélevé, et la marge de manœuvre se limite au package négocié. Le piège est de comparer un brut chilien à un net français sans passer par le taux effectif du barème.
Le retraité est le profil où la qualification de résidence pèse le plus lourd. Une pension de source étrangère, imposable dans le pays de source selon la convention, doit malgré tout être déclarée au Chili si vous y êtes résident. La tentation de rester non-résident pour éviter la déclaration se heurte à la réalité du faisceau de preuves.
Le rentier est le profil le plus exigeant en documentation : chaque flux doit être rattachable à une source, une date et un compte. C’est aussi celui où une structuration mal ordonnée produit les écarts les plus visibles lors d’un contrôle.
L’indépendant est celui qui offre le plus de leviers et le plus de risques. La forme juridique retenue, le lieu de facturation et le moment de la création de la structure déterminent à la fois la charge et la crédibilité du dossier. Créer une société chilienne avant d’avoir un client local, ou facturer depuis une entité étrangère après être devenu résident, sont deux erreurs qui se paient en visibilité et non en taux.
Logement : acheter ou louer, et le piège de l’unité de compte
Le logement est le premier poste de dépense d’une expatriation chilienne, et c’est aussi celui où la technique juridique surprend les Européens. Deux points suffisent à éviter les erreurs les plus coûteuses.
Premier point : l’unité de compte. Une partie des baux et des crédits immobiliers chiliens est libellée en UF (unidad de fomento), une unité indexée sur l’inflation dont la valeur est publiée quotidiennement. Au 1er novembre 2026, l’UF valait 41 252,94 pesos ; au 3 novembre, 41 263,57 pesos. Un bail exprimé en UF n’est donc pas un montant fixe : il suit l’inflation, à la hausse comme à la baisse. Pour un locataire dont le revenu est en euros, cela ajoute un second risque de change à celui du peso. Le premier réflexe utile, avant de signer, est de demander dans quelle unité le contrat est libellé — et de faire écrire la réponse.
Second point : ce que le loyer n’inclut pas. Les charges de copropriété, l’eau, l’électricité et parfois le chauffage s’ajoutent au loyer affiché. Dans un immeuble récent, ces postes sont modérés ; dans l’ancien, ils peuvent surprendre. Le seul chiffre qui compte est celui du premier relevé réel, pas celui annoncé par l’agence.
Sur l’arbitrage acheter/louer, la réponse n’est pas universelle et je refuse de la trancher sans données de marché vérifiées. Ce que je peux dire avec certitude, c’est ceci : au Chili comme ailleurs, l’achat par un non-résident ou un résident récent est possible mais suppose une structure de financement et une fiscalité de détention étudiées séparément. Un achat immobilier chilien n’est pas un placement de trésorerie ; c’est une décision patrimoniale qui engage la manière dont vous sortirez votre capital plus tard.
Mon avis : pour une première installation, louer douze mois dans le quartier visé est presque toujours la décision la moins chère. Non pas parce que l’achat serait mauvais, mais parce qu’un achat signé avant d’avoir vécu sur place fige une erreur de choix que la fiscalité ne corrige jamais.
Santé et scolarité : les deux postes qui font dérailler un budget
Ce sont les deux seuls postes qu’aucun comparateur ne chiffre correctement pour votre situation, parce qu’ils dépendent de votre âge, de votre état de santé, du nombre d’enfants et du niveau de couverture recherché.
La santé. Le système chilien combine un fonds public et des assurances privées, avec une contribution assise sur le revenu et un choix d’affiliation à opérer. La conséquence pratique est double : la dépense mensuelle dépend de votre revenu déclaré, et le niveau de couverture dépend du contrat choisi. Un expatrié qui arrive avec une affection préexistante doit faire qualifier sa situation avant de s’engager, pas après. Et un retraité doit vérifier la portabilité de sa couverture européenne : la sortie d’un régime français n’est pas neutre.
La scolarité. Pour une famille, l’école internationale est souvent le premier poste du budget après le logement, et il est rarement compressible sans changer de quartier ou de projet d’installation. La seule méthode sérieuse est de demander des devis pour deux ou trois établissements du quartier visé, puis de les intégrer au budget avant de signer le bail.
C’est ici que se joue la différence entre un budget théorique et un budget réel. Un dossier qui prévoit 100 % du logement et 60 % de la santé et de la scolarité n’est pas un budget prudent : c’est un budget faux, et la correction se fera en désépargne.
Investir depuis le Chili : trois questions à trancher avant d’agir
Le Chili attire aussi pour ses rendements immobiliers et pour la solidité de son secteur financier. Trois questions doivent être tranchées avant toute décision, et aucune ne relève de l’optimisation fiscale.
La première est celle du véhicule. Investir en direct, via une société chilienne ou via une structure étrangère ne produit pas les mêmes obligations déclaratives, ni la même lisibilité en cas de contrôle. Le choix du véhicule précède le choix du bien.
La deuxième est celle du financement. Un crédit local, un apport en devises ou un financement depuis l’étranger n’ont pas le même coût réel une fois intégrés le change, les frais et la fiscalité des intérêts. Le taux facial n’est jamais le coût final.
La troisième est celle de la sortie. Comment le capital revient-il ? Par une vente, par des dividendes, par un remboursement de compte courant ? Chaque voie a son traitement et son calendrier. Un investissement dont la sortie n’a pas été pensée avant l’entrée n’est pas un investissement, c’est une immobilisation.
Sur les rendements eux-mêmes, je m’abstiens : aucun chiffre de rendement immobilier chilien vérifié à la source officielle n’est disponible dans le périmètre de ce document. Annoncer un rendement sans données de marché datées serait exactement le type d’affirmation que ce guide cherche à éviter.
Trois cas chiffrés, calculés sur le barème officiel
Les trois situations ci-dessous sont des cas types, explicitement reconstruits, et non des clients réels. Les calculs utilisent exclusivement la table du SII pour novembre 2026.
Cas 1 — le salarié. Un cadre employé localement perçoit 3 000 000 de pesos mensuels. Il relève de la tranche à 4,52 %. Impôt : 0,08 × 3 000 000 − 126 045,60 = 113 954,40 pesos, soit 3,8 % effectifs. Le même cadre, s’il négocie 4 500 000 pesos, passe dans la tranche à 7,09 % : 0,135 × 4 500 000 − 325 255,60 = 282 244,40 pesos, soit 6,3 %. Une augmentation de 50 % du brut se traduit donc par une hausse de 148 % de l’impôt — l’effet de tranche est réel mais reste absorbable.
Cas 2 — le retraité. Un retraité perçoit une pension étrangère équivalente à 2 500 000 de pesos par mois. S’il est qualifié résident, la pension entre dans son périmètre déclaratif ; selon le traitement conventionnel applicable, l’impôt chilien peut être nul ou limité. Le point décisif n’est pas le montant : c’est la preuve de la source et de la résidence antérieure. Un dossier sans ces deux pièces transforme une imposition faible en contentieux.
Cas 3 — le couple à deux revenus. Deux revenus chiliens de 5 000 000 et 3 500 000 de pesos sont imposés séparément, chacun selon son propre barème : 0,135 × 5 000 000 − 325 255,60 = 349 744,40 pesos pour le premier, 0,08 × 3 500 000 − 126 045,60 = 153 954,40 pesos pour le second. Le total, 503 698,80 pesos, représente 5,9 % des 8 500 000 pesos du foyer. Un foyer uni fiscalement à la française paierait différemment : c’est l’illustration qu’une comparaison France-Chili ne se fait pas revenu par revenu, mais foyer par foyer.
La séquence de décision en sept étapes
L’ordre importe plus que le contenu. Voici celui qui évite les corrections coûteuses.
1. Qualifier la résidence avant de choisir un logement. Un bail signé ne se défait pas ; une qualification fiscale se corrige. Commencez par la question qui se corrige le plus tard.
2. Fixer le revenu net cible en pesos, pas en euros. Convertissez votre revenu au taux du jour, puis comparez-le aux seuils du barème en vigueur. C’est votre positionnement économique réel.
3. Chiffrer la santé et la scolarité en devis. Ce sont les deux seuls postes qu’aucun tableau ne donne pour votre situation.
4. Décider l’unité du bail. UF ou pesos : la réponse change votre exposition à l’inflation. Faites-la écrire dans le contrat.
5. Trancher le véhicule d’investissement avant le bien. Structure, financement, sortie : trois questions à instruire dans cet ordre.
6. Tester un mois réel avant de signer un an. Relevés de courses, charges, transports : un mois de données réelles vaut trois tableaux de moyennes.
7. Seulement ensuite, signer. Bail, assurance, statut et éventuelle structure forment un ensemble. Les signer dans le désordre coûte toujours plus cher que de les ordonner.
Les cinq erreurs qui coûtent le plus
Le tableau ci-dessous reprend les cinq erreurs dans l’ordre de leur coût constaté, avec le signal qui permet de les détecter avant la signature.
| Erreur | Ce qu’elle coûte | Signal de détection |
|---|---|---|
| Confondre taux marginal et taux effectif | Une simulation d’impôt fausse de plusieurs points, donc un package négocié au mauvais niveau | La simulation multiplie le brut par le taux de la tranche au lieu d’appliquer le montant à déduire |
| Utiliser la table de l’année précédente | Un écart d’impôt mensuel invisible, croissant avec la dérive de l’UTM | Le document de simulation ne précise pas le mois de référence de l’UTM |
| Croire que la convention fiscale dispense de déclarer | Une omission déclarative qui se révèle au contrôle, deux ou trois ans plus tard | Le dossier ne contient ni la convention applicable, ni l’état des sources de revenus |
| Signer un bail libellé en UF sans le savoir | Une hausse de loyer automatique avec l’inflation, non anticipée | Le contrat ne mentionne pas explicitement l’unité de libellé |
| Créer une structure avant d’avoir un client | Des obligations sans revenus, et un dossier difficile à lire en cas de contrôle | La date de création de la société précède la date du premier contrat |
Confondre taux marginal et taux effectif. L’erreur la plus répandue. Un revenu de 6 000 000 de pesos est dans la tranche à 15,57 % et paie 17 % effectifs. Une simulation qui multiplie le brut par le taux marginal surestime l’impôt ; une simulation qui utilise le taux effectif de la tranche basse le sous-estime.
Utiliser la table de l’année précédente. Les seuils sont exprimés en UTM, qui change chaque mois. Une table de janvier appliquée à novembre produit un écart mesurable et invisible.
Croire que la convention fiscale dispense de déclarer. Elle répartit le droit d’imposer ; elle ne supprime pas l’obligation déclarative dans le pays de résidence.
Signer un bail libellé en UF sans le savoir. L’indexation transforme une hausse d’inflation en hausse de loyer. Ce n’est pas illégitime, mais cela doit être un choix, pas une découverte.
Créer une structure avant d’avoir un client. Une société chilienne créée sans activité locale produit des obligations sans revenus, et complique la lecture du dossier en cas de contrôle.
Ce qui reste à vérifier avant de signer
Ce guide ne comble pas les trous par des estimations. Voici ce qui n’a pas pu être vérifié à la source officielle dans le périmètre de ce document, et où le trouver.
Les loyers par quartier. Aucun chiffre de loyer n’est cité ici, volontairement : un loyer de 2026 sera faux en 2027 compte tenu d’une inflation de 4,5 % sur douze mois. Les loyers se vérifient sur les portails locaux au jour de la recherche.
Le coût de la santé et de la scolarité. Ces montants dépendent de l’âge, du contrat et de l’établissement. Ils se chiffrent en devis nominatifs, pas en moyenne nationale.
Le traitement conventionnel précis de chaque type de revenu. La convention fiscale entre la France et le Chili doit être lue sur le texte applicable au jour du dossier, pas sur un résumé.
Les conditions de séjour et de résidence. Le cadre migratoire chilien a évolué ces dernières années ; les catégories de résidence temporaire et leurs justificatifs doivent être vérifiés sur le site du service des migrations au moment du dépôt.
Les taux de change. Aucun taux de conversion en euros n’est utilisé dans ce document, faute de source officielle figée à la date de rédaction. La conversion se fait au taux du jour de votre décision.
1. Quel revenu faut-il pour vivre correctement au Chili en 2027 ? La question ne se répond pas par un montant unique : elle dépend de la ville, du quartier et de la présence d’enfants scolarisés. Ce que l’on peut affirmer, c’est qu’un revenu mensuel de 3 000 000 de pesos supporte environ 114 000 pesos d’impôt unique de deuxième catégorie, et que le logement, la santé et la scolarité déterminent le reste.
2. Le Chili est-il vraiment un pays à fiscalité douce ? Sur les revenus du travail de niveau moyen, le barème est effectivement modéré : 0 % jusqu’à 13,5 UTM, puis des taux progressifs dont le maximum de 40 % ne s’applique qu’au-delà de 310 UTM mensuelles. Sur les revenus élevés et sur les revenus étrangers d’un résident, la réponse est plus nuancée et dépend de la qualification.
3. Faut-il être résident pour acheter un bien au Chili ? L’achat est ouvert aux étrangers, mais la question pertinente n’est pas l’autorisation : c’est le traitement fiscal de la détention et de la sortie, ainsi que la structure de financement. Ces trois points se tranchent avant l’achat.
4. Pourquoi les seuils d’imposition changent-ils chaque mois ? Parce qu’ils sont exprimés en UTM, une unité indexée sur l’inflation dont la valeur est publiée mensuellement par le SII : 72 151 pesos en octobre 2026, 72 440 en novembre, 72 802 en décembre. Les seuils suivent cette valeur.
5. Un retraité français doit-il déclarer sa pension au Chili ? S’il est qualifié résident fiscal chilien, sa pension entre dans le périmètre déclaratif, même lorsque la convention fiscale attribue le droit d’imposer à la France. La déclaration et l’imposition sont deux questions distinctes.
6. Quel est le principal inconvénient d’une installation au Chili ? Ce n’est ni l’impôt ni la langue, mais la distance combinée au coût du logement dans les quartiers recherchés. Ces deux postes se financent dès le premier budget, faute de quoi ils se financent en désépargne.
Pour aller plus loin
- S’installer au Chili en 2027 : visa, résidence, fiscalité et coût de la vie
- Fiscalité au Chili : impôt sur le revenu et taxe foncière pour les expatriés
- Investir dans l’immobilier au Chili : le guide de l’expatrié
- Créer une entreprise au Chili : le guide de l’entrepreneur étranger
- Gestion financière et services bancaires au Chili pour expatriés
Un budget chilien juste ne se calcule pas sans l’ordre des décisions
Bail, affiliation santé, scolarité et statut forment un ensemble. Les signer séparément conduit souvent à payer deux installations : la première, puis la correction.
Sources
- Servicio de Impuestos Internos (SII), UTM, UTA et IPC 2026 — table mensuelle officielle, consultée le 6 novembre 2026 : sii.cl — UTM 2026
- SII, impôt unique de deuxième catégorie, table des tranches mensuelles 2026 : sii.cl — impuesto 2da categoría 2026
- SII, valeur de l’UF, novembre 2026 : sii.cl — UF 2026
Avertissement : ce document est une analyse indépendante à visée informative. Il ne constitue ni une recommandation fiscale personnalisée, ni une recommandation d’investissement. Les règles fiscales et les prix évoluent : toute décision d’installation mérite une vérification au jour de la signature.
Décharge de responsabilité : Les informations fournies sur ce site web sont présentées à titre informatif uniquement et ne constituent en aucun cas des conseils financiers, juridiques ou professionnels. Nous vous encourageons à consulter des experts qualifiés avant de prendre des décisions d'investissement, immobilières ou d'expatriation. Bien que nous nous efforcions de maintenir des informations à jour et précises, nous ne garantissons pas l'exhaustivité, l'exactitude ou l'actualité des contenus proposés. L'investissement et l'expatriation comportant des risques, nous déclinons toute responsabilité pour les pertes ou dommages éventuels découlant de l'utilisation de ce site. Votre utilisation de ce site confirme votre acceptation de ces conditions et votre compréhension des risques associés.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.




Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :