
 Publié le et rédigé par Cyril Jarnias
Écoutez ce guide en version audio — 8 min 43, l’essentiel du dossier vénézuélien 2027 : les taux officiels, la dispersion bancaire, la construction d’un budget à deux colonnes et l’ordre des décisions avant de signer. Par Cyril Jarnias.
Chercher « coût de la vie au Venezuela » produit deux types de réponses, également inutilisables : des chiffres anciens présentés comme actuels, et des témoignages qui décrivent une réalité locale sans méthode. Le problème n’est pas l’absence d’information, c’est l’absence de base vérifiable. Dans un pays où les prix s’affichent souvent en dollars, où le change se pratique à plusieurs taux simultanés et où l’institut national de la statistique n’expose pas de portail accessible, un budget d’expatriation ne se construit pas comme un budget européen.
Ce guide part donc de ce qui peut être vérifié, et il nomme explicitement ce qui ne peut pas l’être. Les chiffres cités viennent de la Banque centrale du Venezuela, consultée le 6 novembre 2026. Le reste est une méthode de décision : comment budgéter dans une économie dollarisée, où changer, quoi faire écrire dans un bail, et quelles données exiger avant de s’engager.
Bon à savoir : le taux de référence officiel publié par la Banque centrale du Venezuela pour le vendredi 6 novembre 2026 est de 896,1225 bolivars pour un dollar et de 1 004,9566 bolivars pour un euro. Ce taux est calculé comme moyenne pondérée des opérations des tables de change des banques participantes — ce qui, en pratique, ne signifie pas que vous obtiendrez ce taux dans toutes les banques.
- Pourquoi un budget vénézuélien ne se lit pas en monnaie locale
- Ce que le change implique concrètement
- Comment construire un budget qui tient
- Le logement : la clause qui compte plus que le loyer
- Santé et sécurité : les deux postes qui ne se compressent pas
- Statut de séjour : poser la question avant le logement
- Comment se lit un prix affiché en bolivars
- Travailler et facturer depuis le Venezuela
- Les erreurs qui coûtent le plus
- La séquence de décision en six étapes
- Ce qu’un relevé de trente jours doit contenir
- Ce qui reste à vérifier avant de partir
- Pour aller plus loin
- Sources
Pourquoi un budget vénézuélien ne se lit pas en monnaie locale
Dans la plupart des pays, un budget d’expatriation se construit en monnaie locale, puis se convertit en euros pour comparaison. Au Venezuela, cette méthode échoue pour trois raisons.
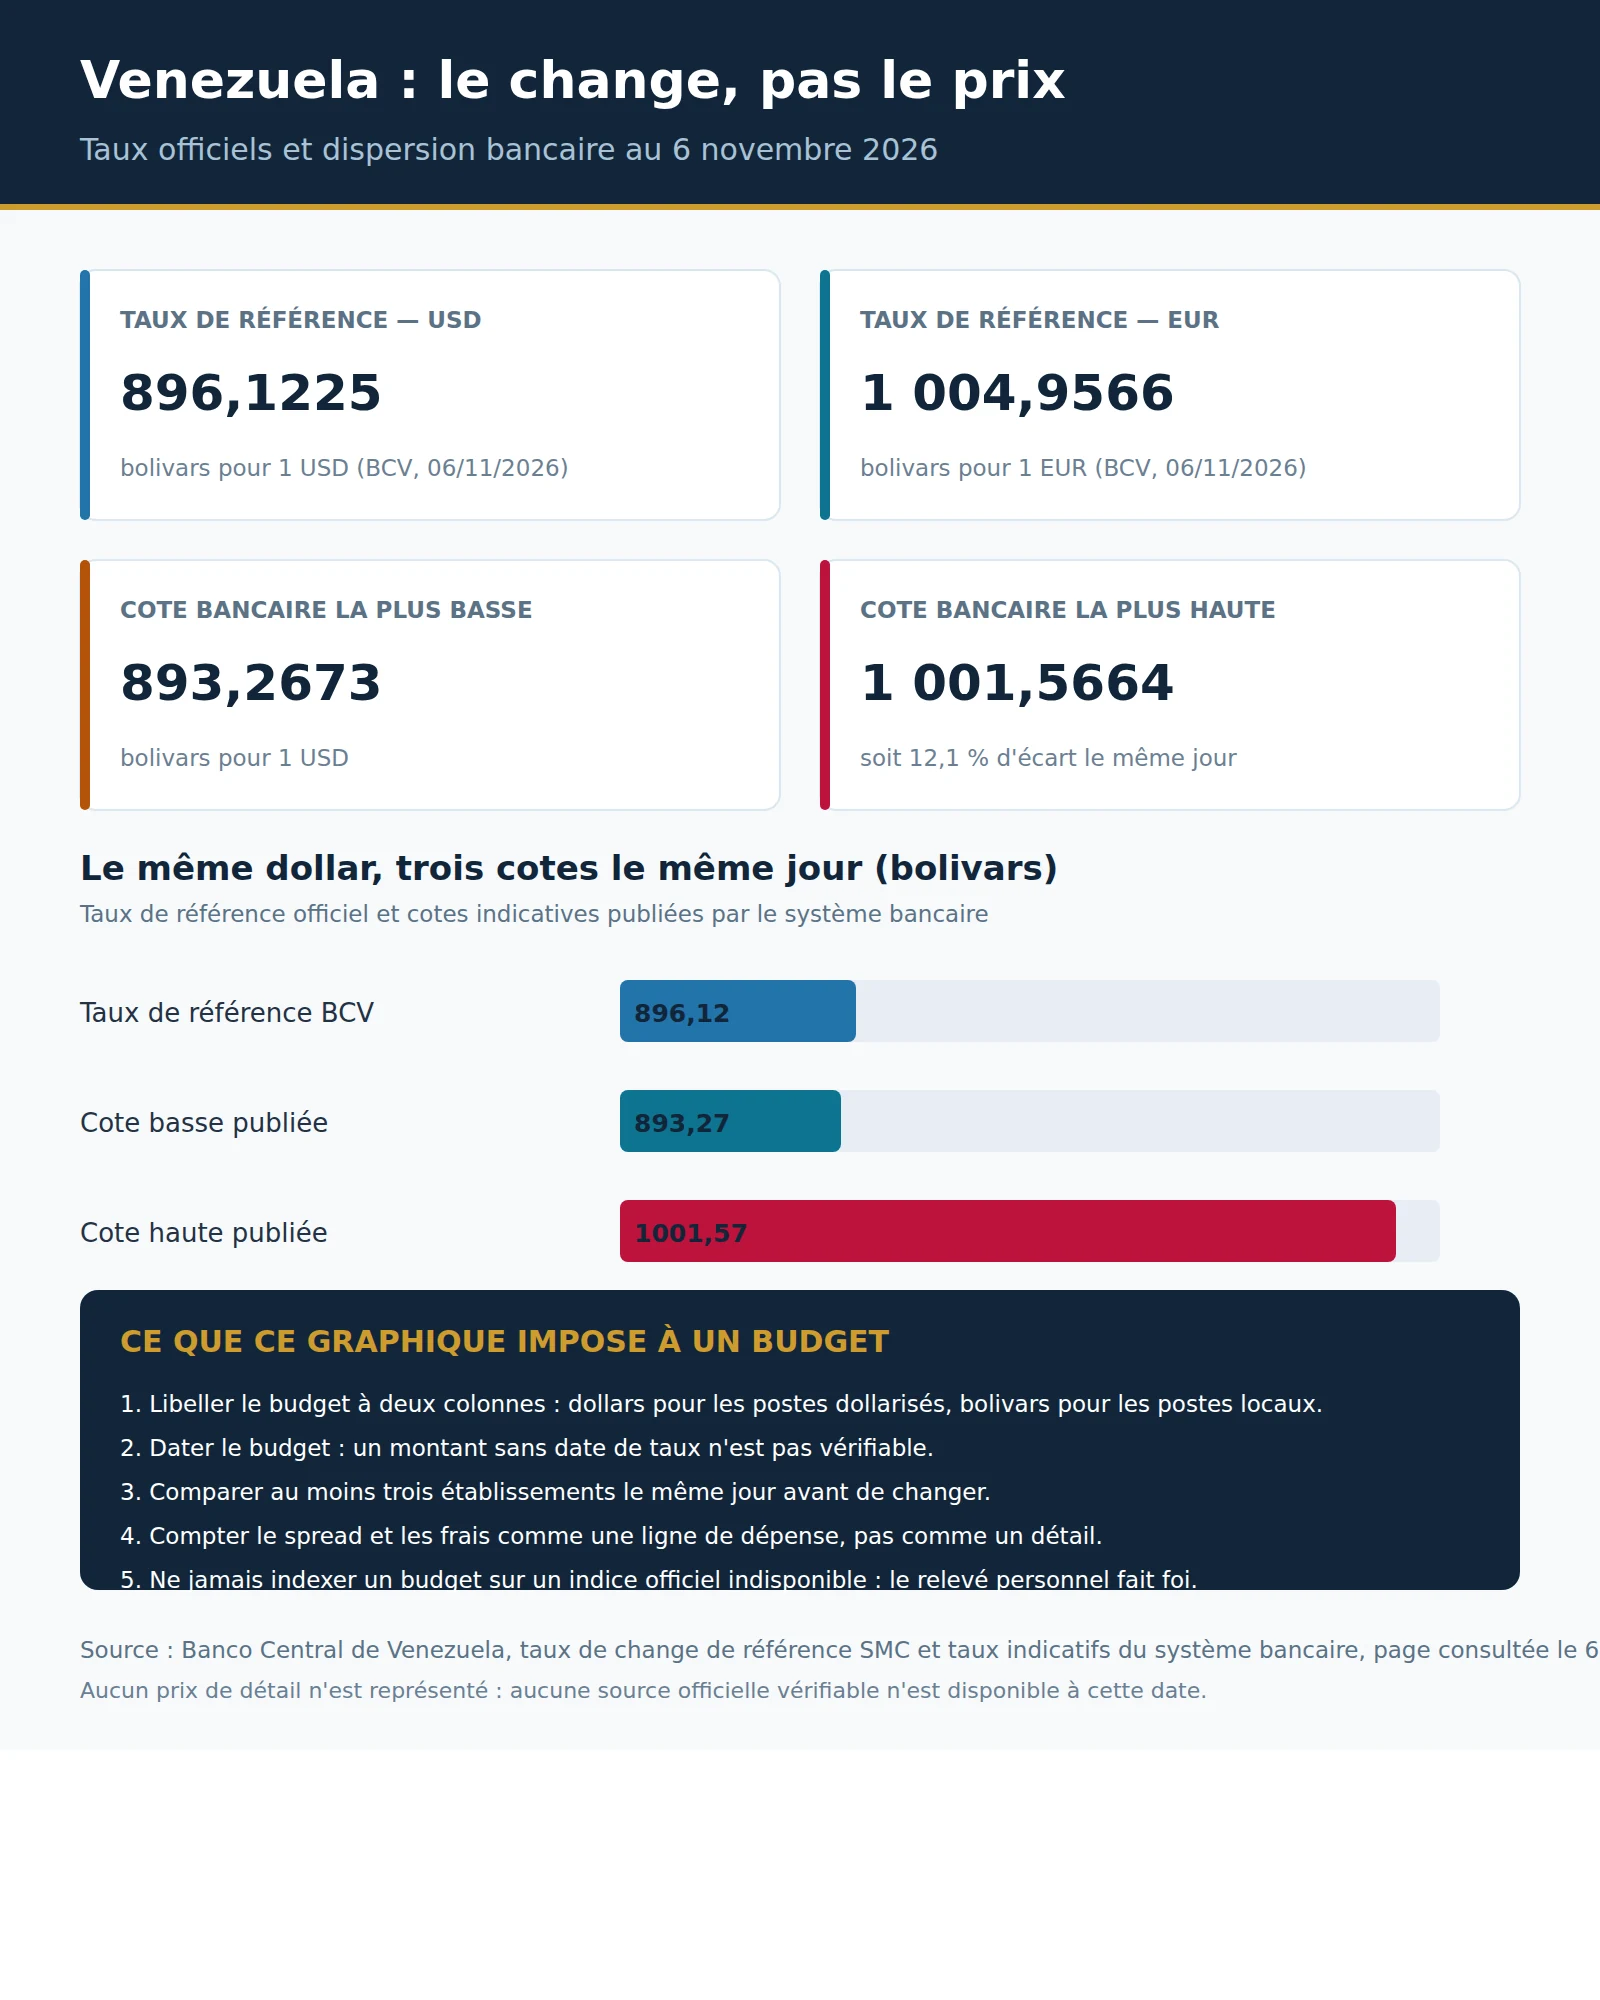
La première est la coexistence de plusieurs taux. Le taux de référence officiel existe, mais les banques publient leurs propres taux d’achat et de vente, qui divergent à la fois du taux officiel et entre eux. Sur la seule page officielle consultée le 6 novembre 2026, les taux indicatifs publiés par les banques allaient de 893,2673 à 1 001,5664 bolivars pour un dollar, contre un taux de référence officiel de 896,1225. Un écart de cet ordre signifie qu’un même montant en dollars ne produit pas le même nombre de bolivars selon l’établissement où vous opérez.
La deuxième est la dollarisation des prix. Une part importante des transactions — immobilier, voitures, électronique, certains services — est libellée ou négociée en dollars. Le prix affiché en bolivars n’est alors qu’une conversion au taux du jour, parfois au taux de la veille.
La troisième est l’absence de statistique officielle accessible. L’institut national de la statistique vénézuélien n’expose pas, à la date de ce guide, de portail de données consultable : les tentatives de connexion échouent, et aucun indice de prix officiel vérifiable n’a pu être récupéré. Ce n’est pas un détail méthodologique, c’est une contrainte de décision : il n’existe pas d’indice officiel auquel indexer un budget, donc toute prévision d’inflation doit être traitée comme une hypothèse, jamais comme une donnée.
Attention : un budget vénézuélien exprimé uniquement en bolivars est faux dès qu’il est écrit, parce que le taux change. Un budget exprimé uniquement en dollars est faux dès qu’il touche aux postes locaux (transport, alimentation courante, services de proximité), parce que ces prix suivent le change. La seule méthode tenable est un budget à deux colonnes, avec une date de référence explicite.
Ce que le change implique concrètement
Le change n’est pas un détail administratif au Venezuela : c’est une décision quotidienne qui a un coût mesurable.
Le taux de référence officiel. Publié par la Banque centrale, il sert de repère et de base à de nombreuses transactions formelles. Au 6 novembre 2026, il s’établissait à 896,1225 bolivars pour un dollar.
Les taux bancaires. Chaque banque publie un taux d’achat et un taux de vente. L’écart entre les deux — le spread — est votre coût de conversion. Sur la page officielle du 6 novembre 2026, l’écart atteignait plusieurs dizaines de bolivars par dollar selon l’établissement. Concrètement, changer 1 000 dollars dans une banque plutôt qu’une autre peut représenter une différence qui dépasse le coût mensuel de plusieurs services de proximité.
Le change informel. Il existe, il est utilisé, et il n’est ni officialisé ni sans risque. Ce guide ne donne aucun taux informel : un taux non officiel n’est pas vérifiable à la source, et un chiffre non vérifiable n’a pas sa place dans un budget. La règle pratique est de savoir qu’il existe, de ne jamais le traiter comme une référence, et de comprendre que l’écart entre taux officiel et taux informel est précisément ce qui rend le choix du canal de change économiquement significatif.
| Canal de change | Ce qu’il faut savoir | Comment le vérifier |
|---|---|---|
| Taux de référence Banque centrale | Repère officiel, base de nombreuses transactions formelles | Page officielle de la banque centrale, mise à jour quotidiennement |
| Taux bancaires (achat / vente) | Varie d’une banque à l’autre, avec un spread significatif | Comparer au moins trois banques le même jour |
| Change informel | Existe, non officialisé, non vérifiable à la source | Ne jamais l’utiliser comme référence de budget |
| Paiement par carte étrangère | Conversion au taux de l’émetteur, frais additionnels | Relevé bancaire, jamais une estimation |
Chiffre clé : le taux de référence officiel du 6 novembre 2026 est de 896,1225 bolivars pour un dollar, et de 1 004,9566 bolivars pour un euro. Les taux bancaires relevés le même jour s’échelonnaient de 895,0000 à 975,9252 à l’achat : la dispersion entre établissements est le premier arbitrage d’un budget vénézuélien.
Comment construire un budget qui tient
La méthode qui tient comporte cinq étapes, et elle ne dépend d’aucun chiffre d’inflation officiel.
Étape 1 — libeller le budget en dollars, mais l’indexer sur des postes. Chaque ligne du budget porte une devise de référence : dollars pour le logement, l’électronique, les véhicules, une partie des services ; bolivars pour l’alimentation locale, les transports, les services de proximité.
| Poste du budget | Devise de référence | Pourquoi |
|---|---|---|
| Logement et charges de copropriété | Dollars | Négocié et révisé en dollars sur le marché local |
| Électronique, véhicule, équipement | Dollars | Prix alignés sur les importations |
| Alimentation et marché local | Bolivars | Prix suivis au change, relevés fréquents |
| Transports urbains et services de proximité | Bolivars | Tarifs locaux indexés sur le change |
| Santé et assurance internationale | Devise du contrat | Dépend de l’assureur, à vérifier sur la police |
| Frais de change et transferts | Devise de la source | Coût réel selon le canal retenu |
Étape 2 — poser une date de référence. Un budget vénézuélien sans date n’est pas un budget. La mention « taux du 6 novembre 2026 » doit figurer sur le document, et le budget doit être révisé à chaque mouvement significatif du change.
Étape 3 — intégrer le coût du change comme une ligne. Le spread bancaire, les frais de transfert et les frais de retrait sont des dépenses réelles. Les ignorer revient à sous-estimer le budget de plusieurs points.
Étape 4 — prévoir une réserve de liquidité. Dans une économie où les moyens de paiement se recomposent, la trésorerie disponible est une condition de sécurité, pas un confort. La réserve se dimensionne en fonction du délai réel d’accès à vos fonds, pas d’une moyenne théorique.
Étape 5 — vérifier sur place, avant de signer. Aucun tableau produit à distance ne remplace une semaine de relevés réels : courses, transport, services, loyer. C’est la seule donnée qui vaille pour votre quartier et votre mode de vie.
Mon avis : dans un pays où la statistique officielle manque, le meilleur indicateur de coût de la vie est votre propre relevé de dépenses sur trente jours. Ce n’est pas sophistiqué, mais c’est vérifiable — et un budget vérifiable vaut mieux qu’un budget précis en apparence, adossé à des données qu’on ne peut pas ouvrir.
Le logement : la clause qui compte plus que le loyer
Les loyers vénézuéliens se négocient souvent en dollars, ou en bolivars convertis à un taux de référence choisi par le bailleur. Cette pratique a deux conséquences qu’il faut faire écrire noir sur blanc.
La devise de libellé. Un bail libellé en dollars protège le bailleur de la dépréciation et expose le locataire au risque inverse. Un bail libellé en bolivars transfère le risque au bailleur. Aucune des deux formules n’est « juste » : elles déplacent le risque, et le prix négocié en tient compte.
Le taux de conversion applicable. Si le bail est libellé en dollars mais payé en bolivars, le contrat doit désigner le taux utilisé : taux de référence de la banque centrale, taux d’une banque précise, ou taux convenu. Un bail muet sur ce point laisse la conversion à l’appréciation du bailleur, ce qui revient à lui transférer la décision.
Trois autres points méritent d’être vérifiés avant la signature : l’état des équipements (climatisation, eau, électricité — leur fiabilité conditionne le quotidien), la répartition des réparations, et la durée du préavis de sortie. Dans un marché où la mobilité est élevée, un préavis court protège le locataire.
Santé et sécurité : les deux postes qui ne se compressent pas
La santé. Un expatrié doit savoir précisément ce que couvre son assurance internationale et ce qu’elle ne couvre pas localement, notamment en cas d’évacuation. La question à poser n’est pas « suis-je couvert », mais « quel est le circuit exact en cas d’hospitalisation, et qui paie l’avance de frais ». Dans les systèmes où le paiement à l’entrée est la norme, la réponse détermine la trésorerie à garder disponible.
La sécurité. Elle se traite par la géographie et par les habitudes, pas par la peur. Deux conséquences budgétaires : le choix du quartier — donc le loyer — et les dépenses de transport privé aux heures où les transports collectifs sont moins sûrs. Ces deux lignes doivent figurer dans le budget initial, pas être ajoutées après coup.
Bon à savoir : une assurance santé internationale dont la garantie d’évacuation n’est pas explicitement chiffrée en plafond et en procédure n’est pas une couverture d’évacuation. La vérification se fait sur le contrat, pas sur la plaquette commerciale.
Statut de séjour : poser la question avant le logement
Le cadre migratoire vénézuélien a évolué au cours des dernières années, et les catégories de séjour temporaire, leurs justificatifs et leurs délais doivent être vérifiés au moment du dépôt, sur le site de l’autorité migratoire. Ce guide ne cite pas de catégories précises : aucune source officielle consultable au 6 novembre 2026 ne permet de les décrire avec la certitude requise pour une décision.
Ce que l’on peut affirmer, en revanche, c’est l’ordre des opérations : le statut de séjour se qualifie avant la signature du bail. Un bail signé sur un statut inexistant ou mal qualifié devient un problème contractuel, et un problème contractuel dans un pays où vous n’êtes pas résident est plus difficile à traiter qu’un problème de logement.
Comment se lit un prix affiché en bolivars
Un prix affiché en bolivars au Venezuela n’est pas un prix : c’est une conversion. Comprendre cette mécanique évite les erreurs de budget les plus fréquentes.
Trois cas se présentent. Le prix est libellé en dollars et payé en dollars : la conversion n’intervient pas, mais le montant peut être indexé sur le change à échéance. Le prix est libellé en dollars et payé en bolivars : le taux appliqué décide du montant réel, et ce taux doit être connu avant de payer. Le prix est libellé en bolivars : il doit alors être réévalué fréquemment, car il suit l’évolution du change avec un décalage qui dépend du vendeur.
La conséquence pratique est qu’un comparatif de prix entre deux commerces n’a de sens qu’à une date donnée et pour un canal de paiement donné. Un relevé de prix réalisé en espèces à un taux donné n’est pas comparable à un relevé effectué par carte, où la conversion est faite par l’émetteur avec ses propres frais.
Attention : un prix relevé par carte étrangère intègre la conversion de l’émetteur et ses frais éventuels, qui ne sont pas visibles sur le ticket. Comparer un prix payé en espèces et un prix payé par carte revient à comparer deux monnaies différentes.
Un budget dans une économie à plusieurs taux se vérifie, il ne s’estime pas
Taux de référence, taux bancaires, spread à l’achat et à la vente : trois canaux, trois montants pour la même dépense. Un budget construit sur un seul taux est faux avant d’être optimiste.
Travailler et facturer depuis le Venezuela
Pour un indépendant ou un entrepreneur, la question du change ne s’arrête pas au budget personnel : elle structure l’activité.
La devise de facturation. Facturer en dollars ou en euros protège le revenu de la dépréciation, mais pose la question du rapatriement et de la traçabilité. Facturer en bolivars aligne la facture sur le marché local, mais expose le revenu au change entre la date de facturation et la date d’encaissement.
Le délai d’encaissement. Un délai de paiement de trente jours dans une économie à change mobile n’a pas le même sens qu’en zone euro : le montant encaissé peut avoir perdu une partie de sa valeur. La marge doit intégrer ce risque, ou le contrat doit prévoir une clause d’indexation.
La traçabilité des flux. Pour un expatrié qui conserve une résidence fiscale ailleurs, la documentation des mouvements financiers est déterminante. Chaque flux doit être rattachable à une facture, une date et un compte. C’est une exigence de fond, pas une formalité : dans un environnement où plusieurs taux coexistent, un flux non documenté devient impossible à qualifier.
La structure juridique. Créer une structure locale, facturer depuis l’étranger ou opérer via une entité existante sont trois options qui n’ont ni le même coût, ni la même lisibilité. Le choix dépend du lieu de résidence fiscale, de la nature des clients et de la devise de facturation — et il se tranche avant la première facture, jamais après.
Mon avis : pour un indépendant, la décision la plus rentable au Venezuela n’est pas de choisir le meilleur taux de change, c’est de choisir la devise de facturation et de la tenir. Un revenu en dollars facturé proprement vaut mieux qu’un revenu en bolivars optimisé au change chaque mois, parce que le second ne permet ni prévision ni crédit.
Les erreurs qui coûtent le plus
| Erreur | Ce qu’elle coûte | Signal de détection |
|---|---|---|
| Convertir tout au taux officiel sans vérifier le taux bancaire appliqué | Un écart de plusieurs dizaines de bolivars par dollar, invisible sur un tableau mensuel | Le budget ne nomme pas la banque ni le taux utilisé |
| Signer un bail sans clause de taux | La conversion est décidée par le bailleur | Le contrat ne précise pas le taux applicable |
| Budgéter sans date de référence | Un budget faux dès la première semaine | Aucune mention de date sur le document de budget |
| Négliger le coût du change | Plusieurs points de budget absorbés par les spreads et les frais | Aucune ligne « frais de change » dans le budget |
| Compter sur une statistique d’inflation officielle | Une prévision non vérifiable transformée en certitude | Le chiffre d’inflation cité n’a pas d’URL officielle ouvrable |
Convertir tout au taux officiel sans vérifier le taux appliqué. Le taux de référence existe, mais votre banque applique le sien. Un budget construit sur le taux de référence et payé au taux de vente d’une banque produit un écart systématique.
Signer un bail sans clause de taux. C’est l’erreur la plus coûteuse à long terme : elle transfère au bailleur une décision qui vous appartient économiquement.
Budgéter sans date de référence. Dans un environnement de change mobile, un budget non daté n’est pas vérifiable, donc pas corrigeable.
Négliger le coût du change. Les spreads et les frais sont des dépenses réelles, qui s’ajoutent aux prix affichés.
Compter sur une statistique d’inflation officielle. À défaut de source accessible, l’hypothèse doit être nommée comme hypothèse, avec une fourchette et une date de révision.
La séquence de décision en six étapes
1. Qualifier le statut de séjour. Avant tout engagement locatif, vérifier les catégories réellement ouvertes au moment du dépôt.
2. Choisir le canal de change. Comparer au moins trois banques le même jour, sur les taux d’achat et de vente, et retenir le canal qui minimise le spread pour vos montants.
3. Écrire la clause de devise et de taux dans le bail. Devise de libellé, taux applicable, périodicité de révision.
4. Construire le budget à deux colonnes, daté. Dollars pour les postes dollarisés, bolivars pour les postes locaux, avec la date du taux de référence.
5. Vérifier l’assurance santé sur le circuit réel, pas sur la plaquette. Plafond d’évacuation, avance de frais, réseau d’établissements.
6. Tester trente jours de dépenses réelles avant de signer un an. C’est la seule mesure qui vaille pour votre quartier.
Ce qu’un relevé de trente jours doit contenir
Puisqu’aucun indice officiel ne permet d’indexer un budget, le relevé personnel devient la source de vérité. Encore faut-il qu’il soit exploitable. Six colonnes suffisent.
La date et l’heure du paiement. Le change bouge : un relevé sans horodatage n’est pas comparable d’une semaine sur l’autre.
Le libellé du poste. Alimentation, transport, logement, santé, services, loisirs. Un relevé trop détaillé devient illisible ; six catégories suffisent pour arbitrer.
Le montant dans la devise effective du paiement. Si vous payez en espèces en dollars, notez le montant en dollars. Si vous payez en bolivars, notez le montant en bolivars. Ne convertissez pas au moment du relevé : la conversion se fait à l’analyse.
Le canal de paiement. Espèces, carte locale, carte étrangère, virement. C’est cette colonne qui révèle le coût réel du change, parce qu’elle permet de comparer le même poste payé par deux canaux.
Le taux appliqué, quand il est connu. Sur un paiement en bolivars à partir d’un prix en dollars, le taux figure sur le reçu ou peut être relevé le jour même.
Le lieu. Le quartier change les prix, parfois du simple au double sur l’alimentation et les services de proximité.
Après trente jours, trois lectures deviennent possibles : la part des postes dollarisés dans le total, le coût moyen du change par canal, et le poids réel du logement. Ces trois chiffres valent mieux que n’importe quel indice national, parce qu’ils décrivent votre situation et non une moyenne.
Chiffre clé : sur la page officielle du 6 novembre 2026, les taux indicatifs bancaires allaient de 893,2673 à 1 001,5664 bolivars pour un dollar, contre 896,1225 pour le taux de référence. Entre la cote la plus basse et la plus haute, l’écart atteint 12,1 % sur la même journée et la même devise : un budget qui l’ignore se trompe d’autant sur ses postes payés en bolivars.
Ce qui reste à vérifier avant de partir
Les prix locaux. Aucun prix de détail n’est cité dans ce guide, faute de source officielle vérifiable. Les relevés doivent être faits sur place, sur trente jours.
L’indice de prix officiel. L’institut national de la statistique vénézuélien n’expose pas de portail consultable à la date de ce guide. Toute référence à une inflation officielle doit être vérifiée au moment de la décision.
Les taux bancaires du jour. Les valeurs citées datent du 6 novembre 2026 et n’ont qu’une valeur d’illustration de la dispersion. Elles doivent être relevées à nouveau au jour du change.
Les catégories de séjour. Elles doivent être vérifiées sur le site de l’autorité migratoire au moment du dépôt, et non reprises d’un guide antérieur.
Les taux de change en euros. Ce guide ne convertit pas en euros : le taux bolivar-euro fluctue et aucune conversion figée ne serait honnête.
1. Quel est le taux de change officiel au Venezuela en novembre 2026 ? Au 6 novembre 2026, la Banque centrale du Venezuela publie un taux de référence de 896,1225 bolivars pour un dollar et de 1 004,9566 bolivars pour un euro.
2. Peut-on construire un budget fiable au Venezuela ? Oui, à condition de le libeller à deux colonnes (dollars et bolivars), de le dater, d’y intégrer le coût du change et de le réviser à chaque mouvement significatif du taux.
3. Pourquoi les banques n’appliquent-elles pas le taux officiel ? Le taux officiel est une moyenne pondérée des opérations des banques participantes. Chaque banque publie ensuite ses propres taux d’achat et de vente, avec un spread qui lui est propre.
4. Faut-il signer un bail en dollars ou en bolivars ? Les deux formules existent et déplacent le risque entre bailleur et locataire. L’essentiel est que la devise de libellé et le taux de conversion applicable figurent explicitement dans le contrat.
5. Existe-t-il un indice d’inflation officiel utilisable ? L’institut national de la statistique vénézuélien n’expose pas, à la date de ce guide, de portail de données accessible. Toute hypothèse d’inflation doit donc être présentée comme une hypothèse, avec sa date de révision.
6. Quel est le premier poste à vérifier avant de partir ? L’assurance santé, sur le circuit réel d’hospitalisation et l’avance de frais, avant même le logement : c’est le poste dont l’incertitude coûte le plus cher en trésorerie.
Pour aller plus loin
- Guide pour s’installer au Venezuela en tant qu’expatrié
- Trouver un logement au Venezuela : méthode et anti-arnaques
- Soins de santé pour expatriés au Venezuela
- Gestion financière et services bancaires au Venezuela
- Créer une entreprise au Venezuela : le guide de l’expatrié
L’ordre des décisions compte plus que le montant du budget
Statut de séjour, canal de change, clause de bail, assurance et trésorerie forment une chaîne. Traiter un maillon isolément déplace le risque sans le réduire.
Sources
- Banco Central de Venezuela, taux de change de référence du Sistema del Mercado Cambiario (SMC), page consultée le 6 novembre 2026 (taux USD 896,12250000 et EUR 1.004,95657762, taux indicatifs bancaires) : bcv.org.ve — Tipo de Cambio de Referencia SMC
Avertissement : ce document est une analyse indépendante à visée informative. Il ne constitue ni une recommandation fiscale personnalisée, ni une recommandation d’investissement. Les taux de change évoluent quotidiennement : toute décision d’installation mérite une vérification au jour de la signature.
Décharge de responsabilité : Les informations fournies sur ce site web sont présentées à titre informatif uniquement et ne constituent en aucun cas des conseils financiers, juridiques ou professionnels. Nous vous encourageons à consulter des experts qualifiés avant de prendre des décisions d'investissement, immobilières ou d'expatriation. Bien que nous nous efforcions de maintenir des informations à jour et précises, nous ne garantissons pas l'exhaustivité, l'exactitude ou l'actualité des contenus proposés. L'investissement et l'expatriation comportant des risques, nous déclinons toute responsabilité pour les pertes ou dommages éventuels découlant de l'utilisation de ce site. Votre utilisation de ce site confirme votre acceptation de ces conditions et votre compréhension des risques associés.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.




Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :