 Publié le et rédigé par Cyril Jarnias
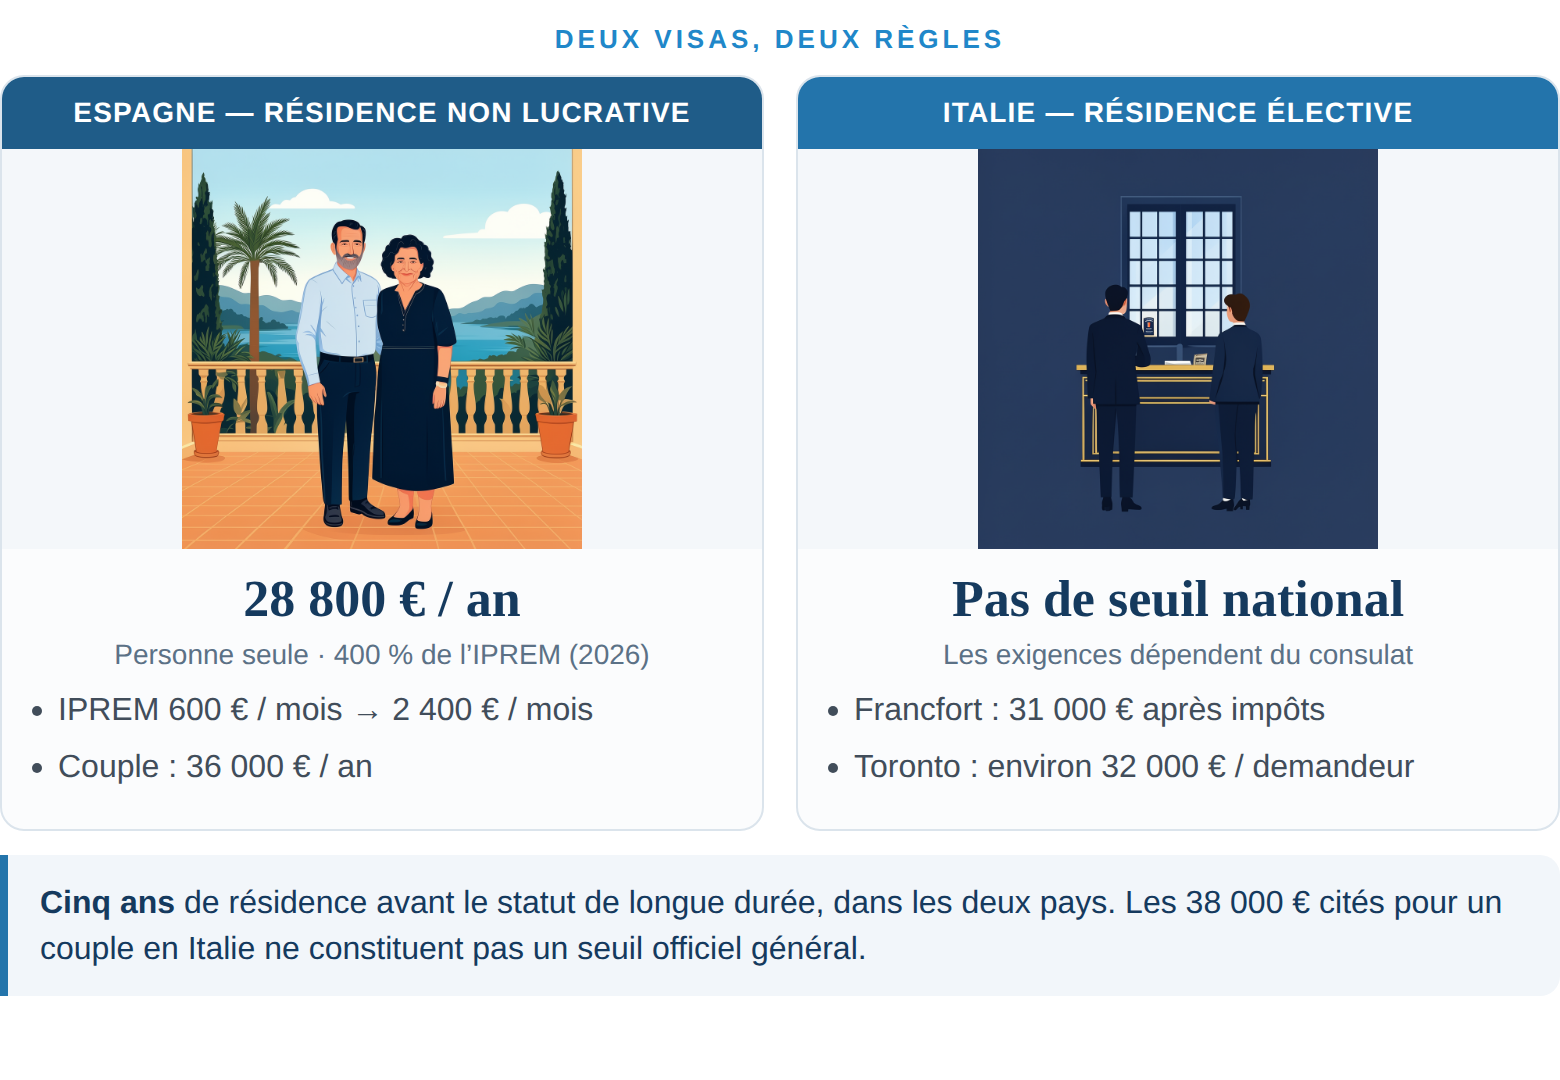
En 2026, une personne seule doit justifier d’au moins 28 800 € par an pour obtenir le permis espagnol de résidence non lucrative ; un couple doit en démontrer 36 000 €. L’Italie n’applique pas de seuil national uniforme pour son visa de résidence élective : les critères financiers publiés varient selon les consulats. Ces deux voies, destinées aux personnes qui s’installent sans travailler, diffèrent aussi par les démarches et les perspectives fiscales.
Sommaire
En Espagne, un seuil calculé selon l’IPREM
Le permis espagnol de résidence non lucrative impose au demandeur principal de justifier de ressources équivalant à 400 % de l’IPREM, l’indicateur public utilisé pour certains calculs sociaux. Chaque personne à charge ajoute 100 %. Avec un IPREM mensuel de 600 € en 2026, le minimum atteint 2 400 € par mois, soit 28 800 € par an pour une personne seule. Pour un couple, il s’élève à 3 000 € par mois, soit 36 000 € par an.
Ce calcul corrige une comparaison parfois avancée entre les deux pays : les 38 000 € cités pour un couple en Italie ne constituent pas un seuil officiel général, et ils ne doivent pas être confondus avec le minimum espagnol. Le ministère espagnol précise que les ressources peuvent être démontrées par différents moyens, dont des revenus périodiques ou des avoirs. Le permis autorise à résider sans activité professionnelle ou lucrative et exige une assurance maladie publique ou privée auprès d’un organisme autorisé en Espagne.
L’autorisation initiale dure un an. Son renouvellement est normalement accordé pour deux ans ; il faut déposer la demande dans les deux mois précédant l’expiration. Le demandeur doit notamment maintenir ses ressources et son assurance, et avoir effectivement vécu en Espagne plus de 183 jours durant l’année civile.
En Italie, les exigences dépendent du consulat
Le visa italien de résidence élective ne repose pas sur une formule nationale comparable à celle de l’IPREM. Les montants publiés par les postes consulaires donnent des repères, mais ne sont pas uniformes : le consulat de Francfort mentionne 31 000 € annuels après impôts, tandis que celui de Toronto cite environ 32 000 € par demandeur comme valeur de départ. Un dossier est examiné selon les consignes du consulat compétent.
Le consulat italien à Londres demande notamment un revenu privé substantiel et stable, qui ne provient pas d’un emploi salarié, des justificatifs financiers et une adresse en Italie. Il faut présenter un bail enregistré ou un titre de propriété, ainsi qu’une lettre expliquant le projet d’installation. Le visa n’autorise pas à travailler et le dépôt d’une demande ne garantit pas son approbation. En pratique, le logement doit donc être trouvé avant de connaître la décision.
Après l’arrivée, le titulaire d’un visa national doit demander son permis de séjour dans les huit jours ouvrables, selon les consignes de l’ambassade italienne à Washington. Les documents précis et leur présentation peuvent varier selon le poste : les demandeurs doivent consulter la liste du consulat dont dépend leur domicile.
Cinq ans de résidence avant le statut de longue durée
Dans les deux pays, cinq ans de résidence légale ouvrent en principe la voie à un statut de longue durée, sous réserve des conditions prévues. En Espagne, la règle générale limite les absences à moins de six mois consécutifs et dix mois au total sur la période de cinq ans, avec des exceptions. En Italie, le permis de séjour UE de longue durée suppose également cinq ans de résidence régulière ; les sources gouvernementales indiquent notamment un niveau d’italien A2 et des limites d’absence comparables.
Ces étapes ne doivent pas être confondues avec les règles fiscales. L’Italie propose, sous conditions, une option à 7 % pour certains titulaires de pensions de source étrangère qui transfèrent leur résidence fiscale dans une commune admissible. La loi italienne de mars 2026 a relevé à 30 000 habitants le plafond de population applicable à ces communes. L’option peut couvrir jusqu’à dix périodes d’imposition, selon les critères du dispositif ; elle ne donne pas, à elle seule, un droit d’entrée ou de séjour.
Pour les retraités britanniques, le traitement fiscal dépend aussi de la nature de la pension et de la convention entre le Royaume-Uni et le pays d’installation. HMRC distingue notamment les pensions ordinaires de celles liées au service public. Il faut donc vérifier la convention applicable et les règles fiscales locales avant le premier exercice à l’étranger.
Comparer les démarches avant de choisir
Espagne ou Italie : le bon pays dépend de vos ressources, de votre calendrier et de votre fiscalité.
Les seuils financiers, les pièces exigées et les délais ne se ressemblent pas d’un consulat à l’autre. Monter un dossier solide du premier coup évite des mois d’attente et un refus qui se voit sur le compte.
L’Espagne offre un calcul des ressources plus prévisible et permet de présenter des revenus ou des avoirs ; l’Italie laisse davantage de place à l’appréciation du consulat et demande de justifier un projet résidentiel concret. Pour un couple, le seuil espagnol exact est de 36 000 € annuels, non de 38 000 €. Côté italien, les montants consulaires disponibles ne permettent pas de fixer un minimum valable partout.
Le choix dépend donc autant de la provenance des revenus et du lieu de dépôt du dossier que du montant de la pension. Avant de signer un bail ou de déposer une demande, il est utile de vérifier les exigences à jour auprès du consulat concerné et de traiter séparément les questions de résidence fiscale.
Le bon visa est celui qui tient aussi à la fiscalité et au long terme.
Cinq ans pour le statut de longue durée, une résidence fiscale qui bascule avec vous, des conventions à vérifier pays par pays : ces points décident du coût réel de votre retraite à l’étranger, pas seulement du droit au séjour.
Sources
- Retiring To Spain Or Italy On A Pension: The Two Visas From Application To Year Ten — Expat Network
- Autorisation initiale de résidence temporaire non lucrative — Ministère espagnol de l’Inclusion
- Real Decreto 1155/2024 — Boletín Oficial del Estado
- Elective residence — Consulat général d’Italie à Londres
- Legge 11 marzo 2026, n. 34 — Gazzetta Ufficiale
- The taxation of pension income: Double Taxation Agreements — HMRC
Avertissement : ce guide est un document d’information patrimoniale ; il ne constitue ni un conseil juridique, ni un conseil fiscal, ni une recommandation d’investissement. Les textes, taux et seuils évoluent : toute décision doit être précédée d’une vérification des textes en vigueur à jour et de l’examen de votre dossier personnel par un professionnel habilité.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.



Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :


