Vous détenez — ou envisagez de détenir — des droits dans une société à l’étranger
Une société à l’étranger ne se résume pas à un compte bancaire : les obligations déclaratives se cumulent.
Compte, contrat, actifs numériques, participation : chaque forme de détention a sa déclaration — et son amende. Voici la carte réelle, avant que l’échange d’informations ne la dresse pour vous.
« Tomas a monté une structure à l’étranger et pensait que le seul réflexe était le compte bancaire. En réalité, chaque forme de détention — compte, contrat, actifs numériques — porte sa propre obligation déclarative, et l’administration croise désormais les données à l’échelle mondiale. Sa question n’était pas est-ce autorisé, mais qu’est-ce que je dois déclarer, et à quoi m’expose l’oubli. »
Ce qui se joue
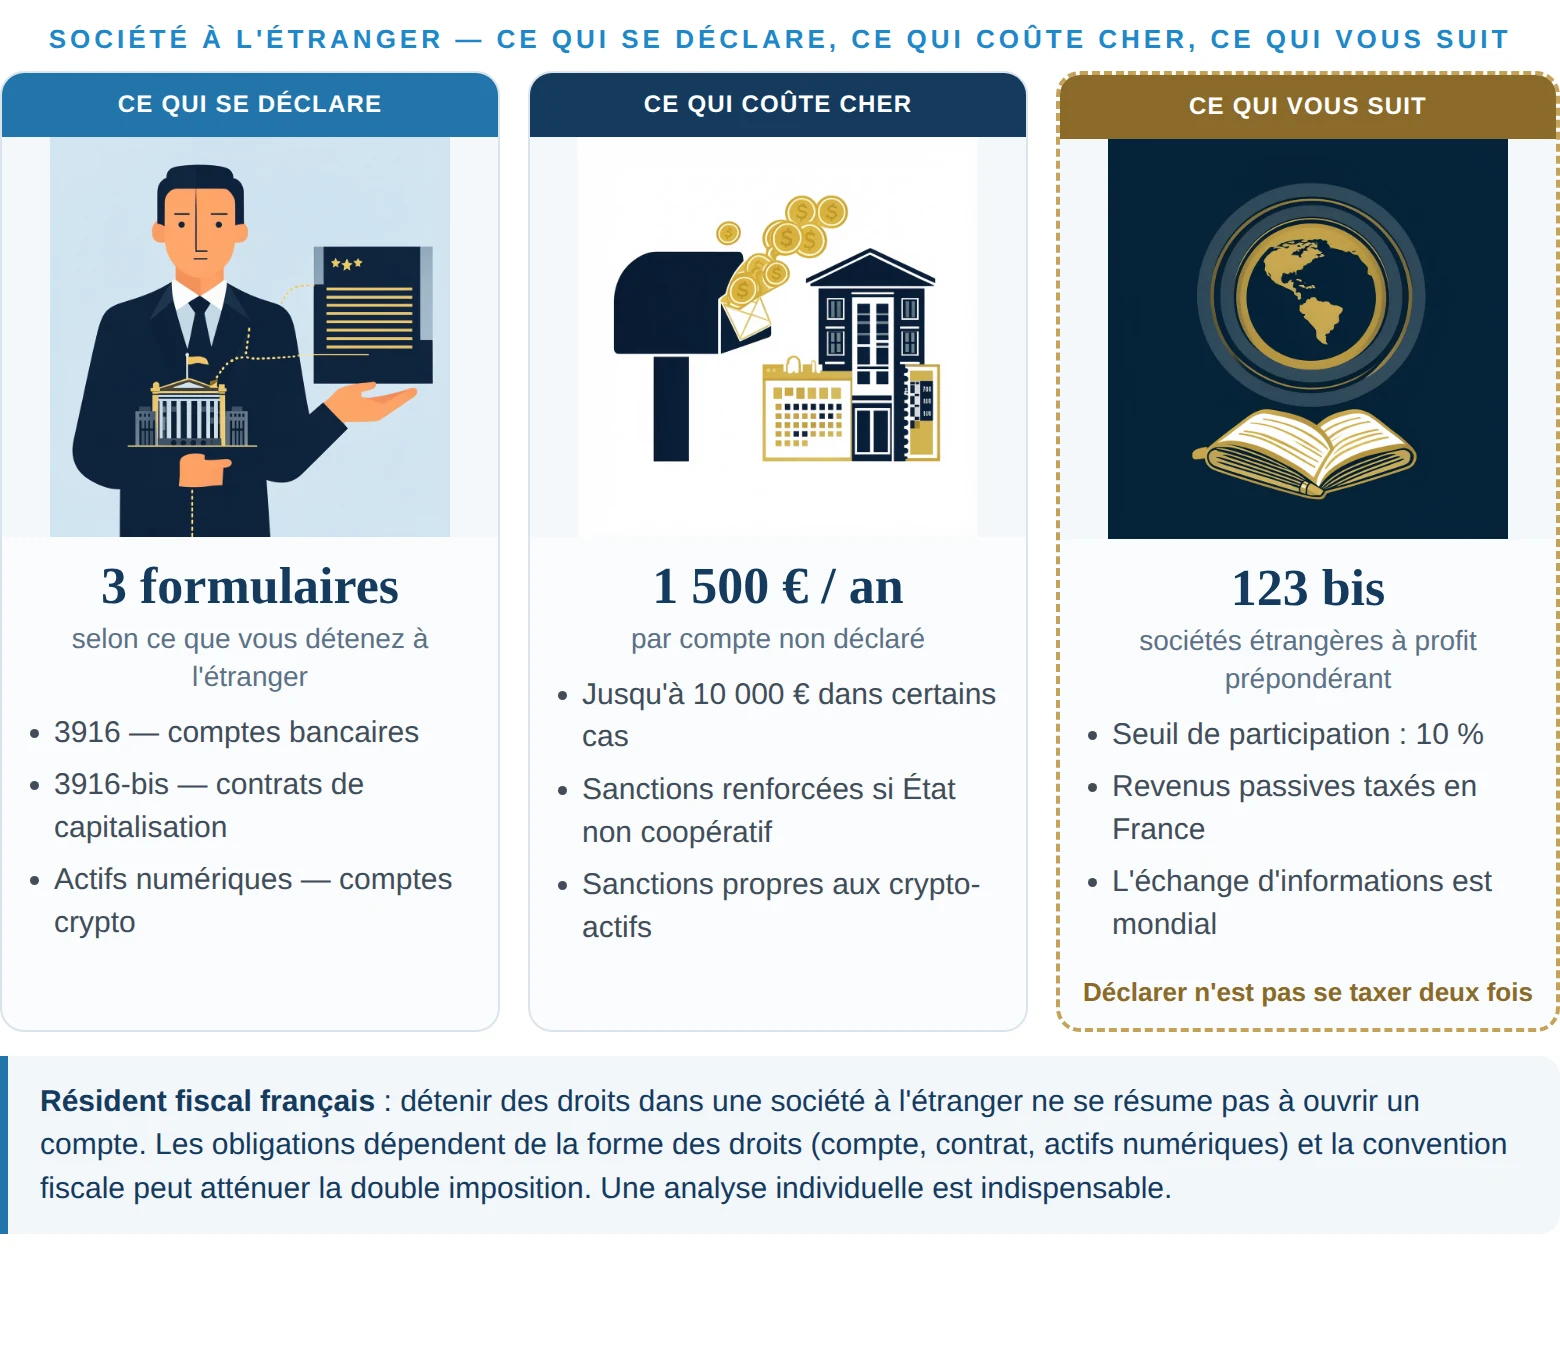
Résident fiscal français, vous êtes tenu de déclarer à l’administration fiscale française les comptes ouverts, détenus, utilisés ou clos à l’étranger — via le formulaire 3916 ou en ligne. La même logique s’applique aux contrats de capitalisation et placements comparabless souscrits à l’étranger (3916-bis) et aux comptes d’actifs numériques (crypto-actifs). L’ouverture d’une société à l’étranger s’accompagne presque toujours d’au moins un de ces supports — et l’échange automatique d’informations entre administrations est devenu la norme mondiale.
Les sanctions : chiffrées, cumulatives, contrôlées
- 1 500 € par compte non déclaré, pour chaque année non prescrite ;
- 10 000 € par compte non déclaré lorsque le compte est situé dans un État qui n’a pas conclu avec la France de convention d’assistance administrative ou qui n’est pas coopératif ;
- sanctions spécifiques pour les comptes d’actifs numériques ;
- les sanctions se cumulent d’une année sur l’autre — c’est la durée de l’oubli qui coûte, pas seulement l’oubli.
Ce qui vous suit : l’article 123 bis
Vous pouvez aussi être imposable en France sur les revenus d’une société étrangère à profit prépondérant (revenus de placement : intérêts, revenus de capitaux mobiliers, revenus fonciers, plus-values) lorsque votre participation dépasse 10 % — ou une certaine valeur. La convention fiscale applicable peut atténuer ce mécanisme. C’est le point que beaucoup découvrent tardivement, parce que la société n’a « rien vendu » alors qu’elle a encaissé des revenus passifs.
Ce qui est dispensé
La déclaration des comptes est dispensée dans des cas strictement encadrés : comptes à usage professionnel de règlement, ou comptes dont la valeur des actifs n’excède pas certains seuils pour les comptes adossés à un compte en France (encaissements de vente ou paiements en ligne). Les conditions exactes dépendent de votre situation — la dispense ne se présume pas.
Les erreurs qui coûtent cher
Croire qu’une société détenue par une holding étrangère échappe aux obligations personnelles. Oublier de déclarer chaque année — et cumuler les amendes. Confondre l’obligation déclarative avec l’imposition : déclarer ne signifie pas être taxé deux fois. Ou ignorer que l’échange automatique d’informations permet à l’administration de connaître vos comptes avant vous.
Ce que comprend l’analyse
Une analyse individuelle et confidentielle : la forme de vos droits (compte, contrat, actifs numériques, participation), vos obligations exactes, vos dispenses éventuelles, et le plan de mise en régularité si nécessaire. Sans produit à vendre, sans engagement.
Savoir exactement ce que vous devez déclarer — avant que l’administration ne vous le rappelle
Une analyse indépendante, confidentielle, sans produit à vendre — pour détenir à l’étranger dans le bon ordre.
Vérifier mes obligations de détention
Relire le guide : Expatriation et réduction d’impôts
Demander une analyse
Réponse sous 24 h ouvrées · sans engagement
Une situation personnelle nécessite une analyse individuelle. Vos données restent confidentielles (RGPD).
Règles en vigueur au 1er novembre 2026 · sources officielles : legifrance.gouv.fr (art. 1649 A, 1649 bis, 1649 bis A, 123 bis du CGI) · service-public.gouv.fr · dernière vérification interne : 2026-11-01 · tracking ?source=societe-etranger–c1.
Retrouvez-moi régulièrement dans la presse
Créer une société à l’étranger doit s’inscrire dans une stratégie patrimoniale et professionnelle cohérente.


Cyril Jarnias
Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale.
Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées.
Je donne mon expertise sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale.
L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Une situation personnelle nécessite une analyse individuelle.
Structurer mon projet de société à l’étranger avec Cyril Jarnias