Avant de faire vos valises
Partir ne suffit pas : tant que vos intérêts restent en France, le fisc vous suit.
Foyer, activité, centre de vos intérêts économiques — un seul critère suffit pour rester résident fiscal. Voici comment le vérifier avant de décider.
« Thomas a quitté la France en pensant payer moins d’impôts. Il a découvert que sa résidence fiscale ne s’était pas déplacée avec lui : son foyer et ses intérêts économiques étaient restés en France. Sa vraie question n’était pas où partir, mais comment prouver sa non-résidence avant de précipiter les choses. »
Ce qui se joue
Quitter la France ne suffit pas à devenir non-résident fiscal. Tant que les critères de résidence restent remplis, vous demeurez imposable en France sur l’ensemble de vos revenus, quel que soit votre lieu de vie. Et un départ mal préparé se corrige mal : l’administration regarde votre situation réelle, pas votre adresse postale.
Les critères réels (2026)
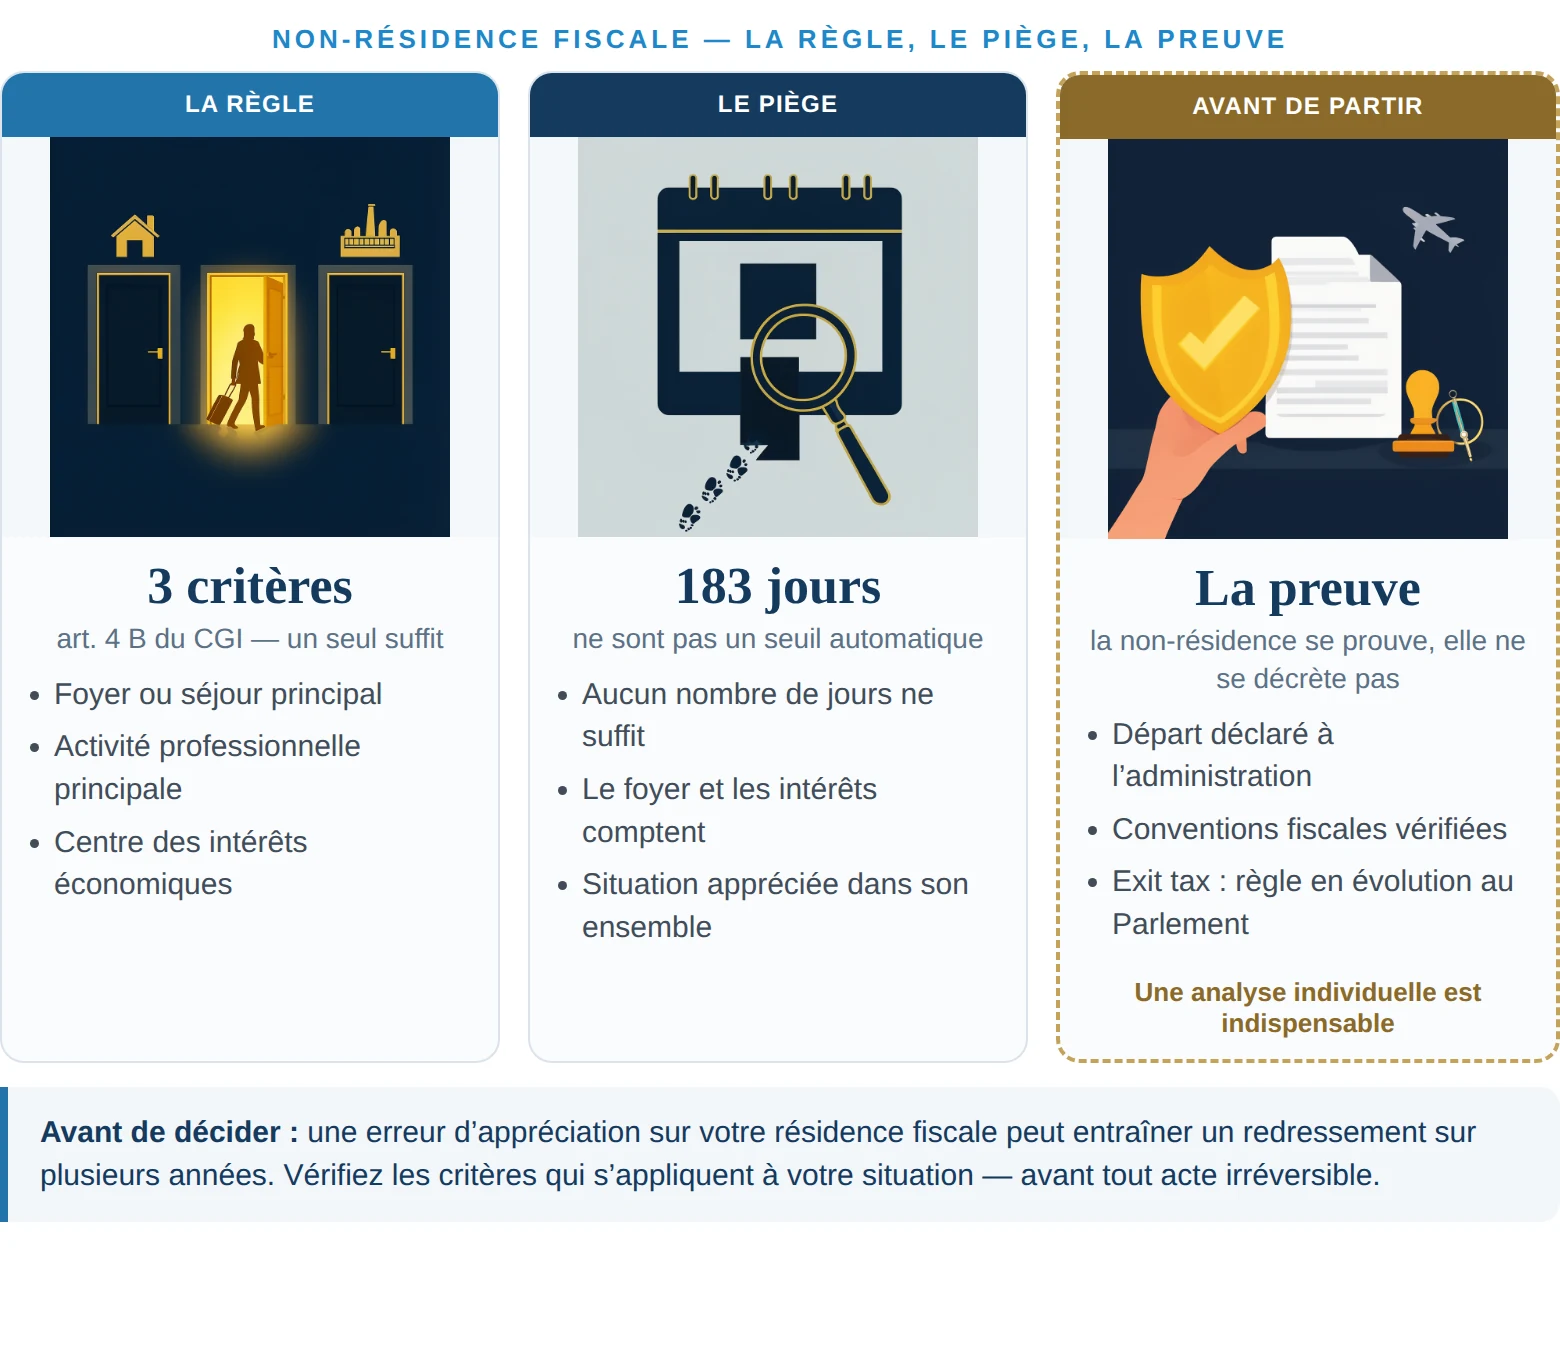
La résidence fiscale française (article 4 B du CGI) est retenue dès qu’un seul de ces critères est rempli :
- votre foyer — le lieu où vit habituellement votre famille — ou votre séjour principal est en France ;
- vous y exercez votre activité professionnelle à titre principal ;
- le centre de vos intérêts économiques s’y trouve : gestion de vos affaires, origine de vos revenus, localisation de votre patrimoine.
Ce qui ne s’arrête pas au départ
- IFI — un non-résident reste imposable sur ses biens immobiliers situés en France dès lors que le patrimoine immobilier net taxable dépasse 1,3 million d’euros (art. 964 et suivants du CGI).
- Revenus de source française — ils peuvent rester soumis à une retenue à la source (par défaut 0 %, 12 % ou 20 % selon les tranches), sous réserve des conventions fiscales.
- Déclarations — le formulaire 2042-NR pour les revenus de source française, et les comptes à l’étranger (3916 / 3916 bis), avec une dispense limitée pour certains comptes de paiement.
- Exit tax — un départ avec des participations importantes (résidence fiscale française 6 des 10 dernières années, et titres représentant 50 % des bénéfices ou plus de 800 000 €) peut déclencher une imposition sur les plus-values latentes. Sous le régime actuellement applicable, le dégrèvement intervient en principe après 2 ou 5 ans de conservation des titres selon leur valeur. Un projet de réforme en cours (budget 2027) pourrait porter ce délai à 15 ans — il n’est pas encore voté.
Les erreurs qui coûtent cher
Partir en pensant que le déménagement règle la question. Sous-estimer ce qui reste imposable en France. Oublier une déclaration. Ou prendre une décision fiscale irréversible avant d’avoir vérifié les critères qui s’appliquent vraiment à vous.
Ce que comprend l’analyse
Une analyse individuelle et confidentielle : votre situation réelle, les critères qui s’appliquent, vos options, et l’ordre dans lequel prendre les décisions. Sans produit à vendre, sans engagement.
Comprendre vos options réelles avant toute décision irréversible
Une analyse indépendante, confidentielle, sans produit à vendre — pour savoir par où commencer, et ce qu’il ne faut pas faire dans le mauvais ordre.
Voir aussi : la retenue à la source des non-résidents · Relire le guide : Expatriation et réduction d’impôts
Demander une analyse
Réponse sous 24 h ouvrées · sans engagement
Une situation personnelle nécessite une analyse individuelle. Vos données restent confidentielles (RGPD).
Règles en vigueur au 1er novembre 2026 · sources officielles : legifrance.gouv.fr · bofip.impots.gouv.fr · impots.gouv.fr · service-public.gouv.fr · dernière vérification interne : 2026-11-01 · contenu à revoir dès l’adoption définitive du budget 2027 (exit tax) · tracking ?source=non-residence–c1.
Retrouvez-moi régulièrement dans la presse
Avant de quitter la France, il est essentiel de comprendre les critères réels de non-résidence.


Cyril Jarnias
Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale.
Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées.
Je donne mon expertise sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale.
L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Une situation personnelle nécessite une analyse individuelle.