Vous vendez — ou avez vendu — un bien immobilier à l’étranger
Vendre votre bien à l’étranger peut encore déclencher un impôt en France — et une déclaration sous un mois.
Tout dépend de la convention fiscale. Voici les délais, les formulaires et les points de vigilance — avant que le calendrier ne décide pour vous.
« Nadia a vendu son appartement à l’étranger au printemps. Elle pensait l’affaire close. En réalité, la convention fiscale entre la France et le pays du bien déterminait encore quelque chose — et un formulaire pouvait être attendu dans le mois qui suivait la cession. Sa question n’était pas combien je dois, mais qu’est-ce que je devais déclarer, et pour quand. »
Ce qui se joue
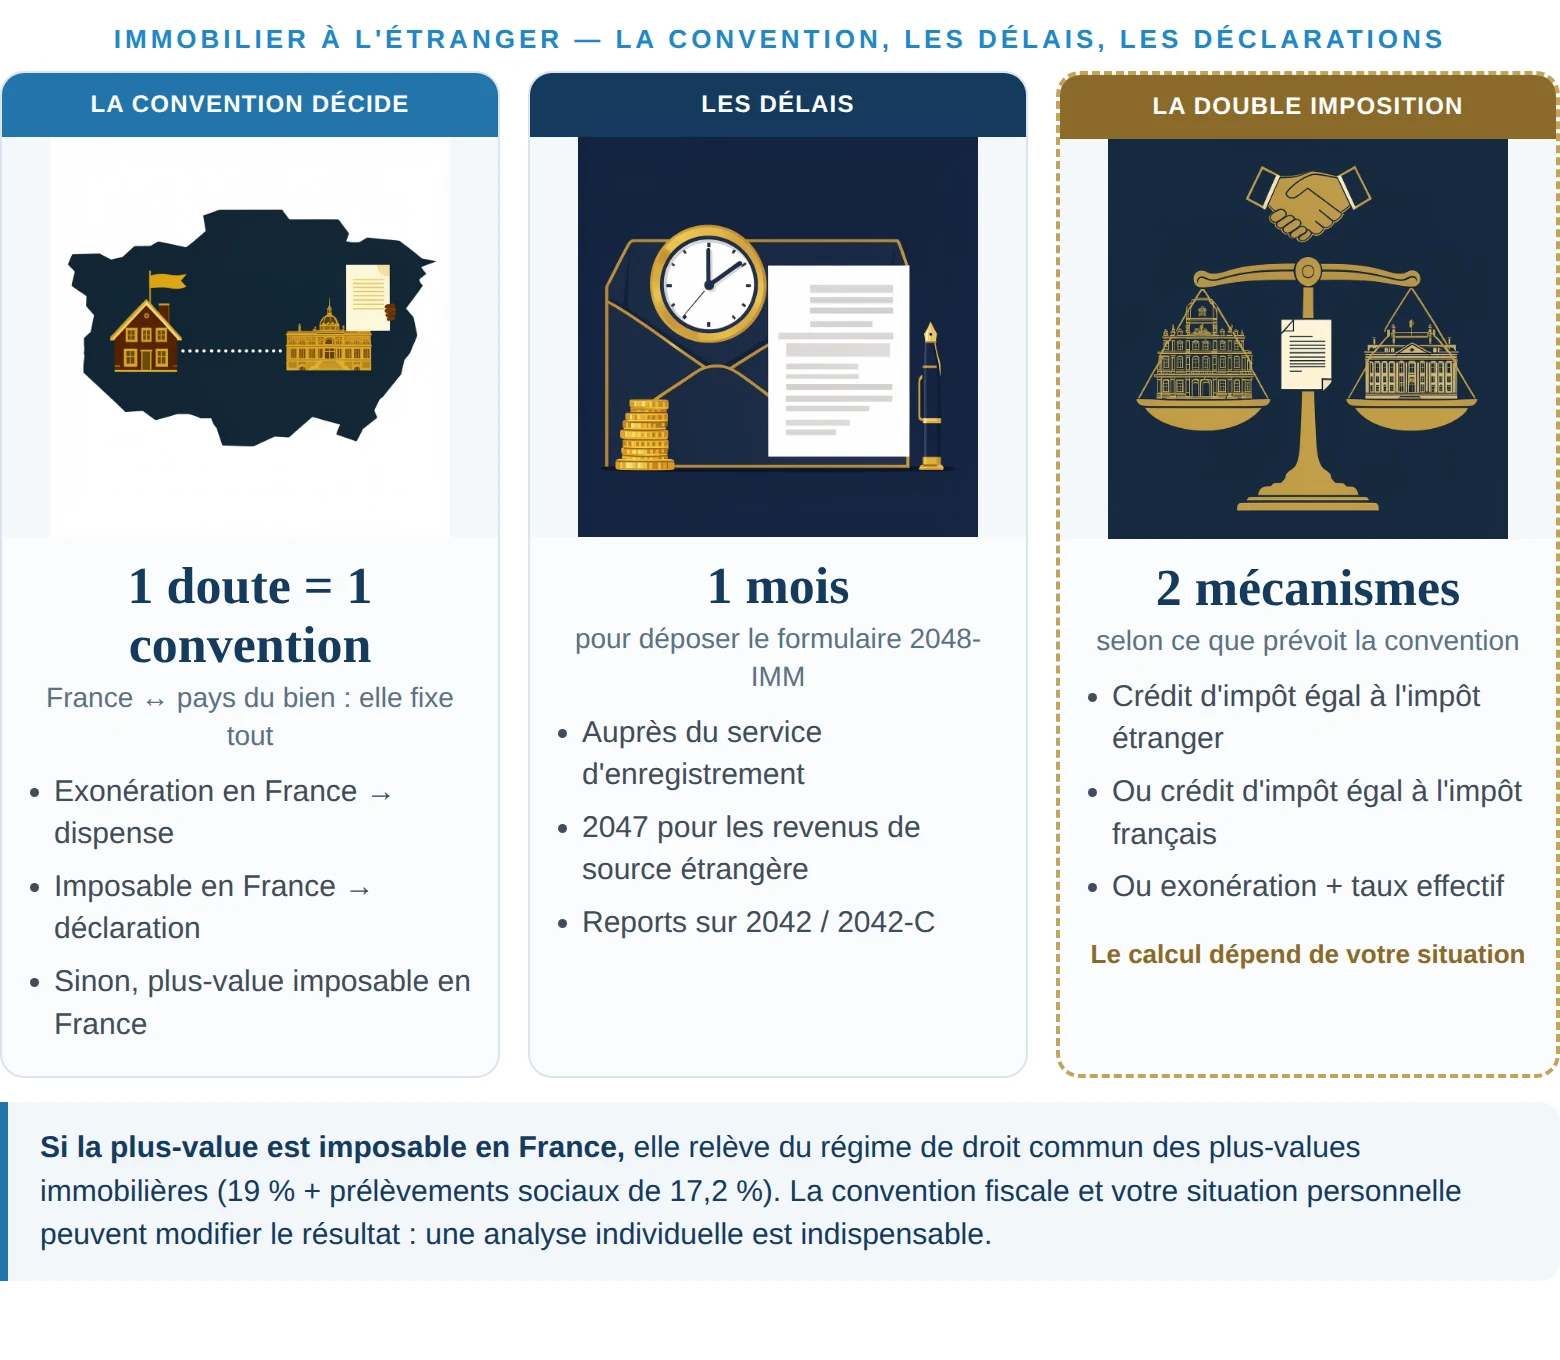
Un résident fiscal français qui cède un bien immobilier situé à l’étranger n’est pas forcément tranquille une fois l’acte signé. La première question n’est pas le montant de l’impôt : c’est la convention fiscale entre la France et le pays où se trouve le bien. C’est elle qui décide si la plus-value est exonérée en France — et si une déclaration est attendue.
Le rôle central de la convention fiscale
- Si la convention exonère la plus-value en France : vous êtes dispensé de déclaration en France ;
- si la plus-value n’est pas exonérée en France : la déclaration se fait à l’appui du formulaire 2048-IMM, dans le mois qui suit la cession, auprès du service départemental de l’enregistrement ;
- les revenus de source étrangère se déclarent par ailleurs via le formulaire 2047, avec reports sur la déclaration 2042 ou 2042-C selon la situation.
La double imposition : deux mécanismes
Lorsque la plus-value reste imposable en France malgré la convention, deux méthodes de neutralisation existent : un crédit d’impôt égal à l’impôt payé à l’étranger, ou un crédit d’impôt égal à l’impôt français correspondant aux revenus de source étrangère. Dans certains cas prévus par convention, le revenu exonéré en France est malgré tout déclaré et pris en compte pour le taux effectif — le calcul qui détermine l’impôt dû sur vos autres revenus français.
Si la plus-value est imposable en France
Elle relève alors du régime de droit commun des plus-values immobilières : 19 % d’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux de 17,2 %. Les règles dépendent du pays du bien, de la convention applicable et de votre situation personnelle.
Les erreurs qui coûtent cher
Supposer que « vendu à l’étranger, rien à déclarer en France ». Dépasser le délai d’un mois du formulaire 2048-IMM quand la plus-value n’est pas exonérée. Oublier le 2047 pour les revenus étrangers. Ou bâtir une décision sur la convention d’un autre pays que celui de votre bien.
Ce que comprend l’analyse
Une analyse individuelle et confidentielle : le pays du bien, la convention applicable, vos délais, les formulaires attendus — et l’ordre dans lequel sécuriser chaque étape. Sans produit à vendre, sans engagement.
Savoir ce que votre vente immobilière déclenche — avant que le délai ne décide pour vous
Une analyse indépendante, confidentielle, sans produit à vendre — pour vendre ou avoir vendu en connaissance de cause.
Vérifier mon projet immobilier à l’étranger
Relire le guide : Expatriation et réduction d’impôts
Demander une analyse
Réponse sous 24 h ouvrées · sans engagement
Une situation personnelle nécessite une analyse individuelle. Vos données restent confidentielles (RGPD).
Règles en vigueur au 1er novembre 2026 · sources officielles : impots.gouv.fr (vente d’un bien immobilier à l’étranger · imposition des revenus de source étrangère · plus-values immobilières) · dernière vérification interne : 2026-11-01 · tracking ?source=immo-international–c1.
Retrouvez-moi régulièrement dans la presse
Investir à l’étranger doit s’inscrire dans une stratégie patrimoniale globale.


Cyril Jarnias
Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale.
Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées.
Je donne mon expertise sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale.
L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Une situation personnelle nécessite une analyse individuelle.
Vérifier mon projet d’investissement immobilier avec Cyril Jarnias