 Publié le et rédigé par Cyril Jarnias
Vous héritez d’un terrain à Madagascar sans y vivre. Le notaire réclame des actes introuvables, le bien reste invendable au nom d’un défunt, et personne ne vous dit par où commencer. Deux erreurs suffisent à bloquer le dossier pendant des années : un délai manqué, et un titre mal situé au regard de la loi de 2026. Avant de réunir le moindre document, il faut savoir dans quel cas vous êtes — et ce que votre situation change réellement.
Un titre mal situé au regard de la loi 2026-007 peut faire perdre le terrain, pas seulement de l'argent.
Vous venez de comprendre que le coût n'est pas un pourcentage, mais que le statut réel du titre décide de tout.
Ce que « mutation par décès » veut dire, et pourquoi rien ne se vend sans elle
Un terrain ou une maison à Madagascar ne circule pas sur la seule foi d’un acte de famille. La propriété est adossée à un titre foncier, inscrit au livre foncier et tenu par la conservation de la propriété foncière. Au décès du titulaire, ce n’est pas la famille qui devient propriétaire aux yeux de l’administration : c’est la mutation par décès qui remplace, dans le livre foncier, le nom du défunt par celui de ses héritiers.
Tant que cette mutation n’est pas faite, le bien reste juridiquement au nom d’une personne décédée. Concrètement, aucun notaire sérieux ne instrumente une vente, aucune banque ne prend une hypothèque, aucun acquéreur prudent ne paie. On entre alors dans l’indivision de fait : chaque héritier détient une quote-part théorique, mais personne ne peut disposer seul, et le nombre de signatures nécessaires ne cesse d’augmenter à mesure que les générations s’éloignent. C’est le mécanisme qui transforme une succession simple en dossier bloqué pendant des années.
La mutation suppose deux temps distincts qu’il ne faut pas confondre. D’abord l’établissement et l’enregistrement d’une déclaration de succession, qui recense le patrimoine transmis et sa valeur et déclenche le paiement des droits. Ensuite seulement la transcription au livre foncier, qui matérialise le transfert de propriété. Sauter la première étape pour aller à la seconde est la cause la plus fréquente des dossiers qui reviennent en arrière. Pour situer ce dossier dans l’ensemble du marché — choix du bien, financement, revente —, voyez notre guide pour investir dans l’immobilier à Madagascar.
Les délais légaux : six mois ou un an selon le lieu du décès
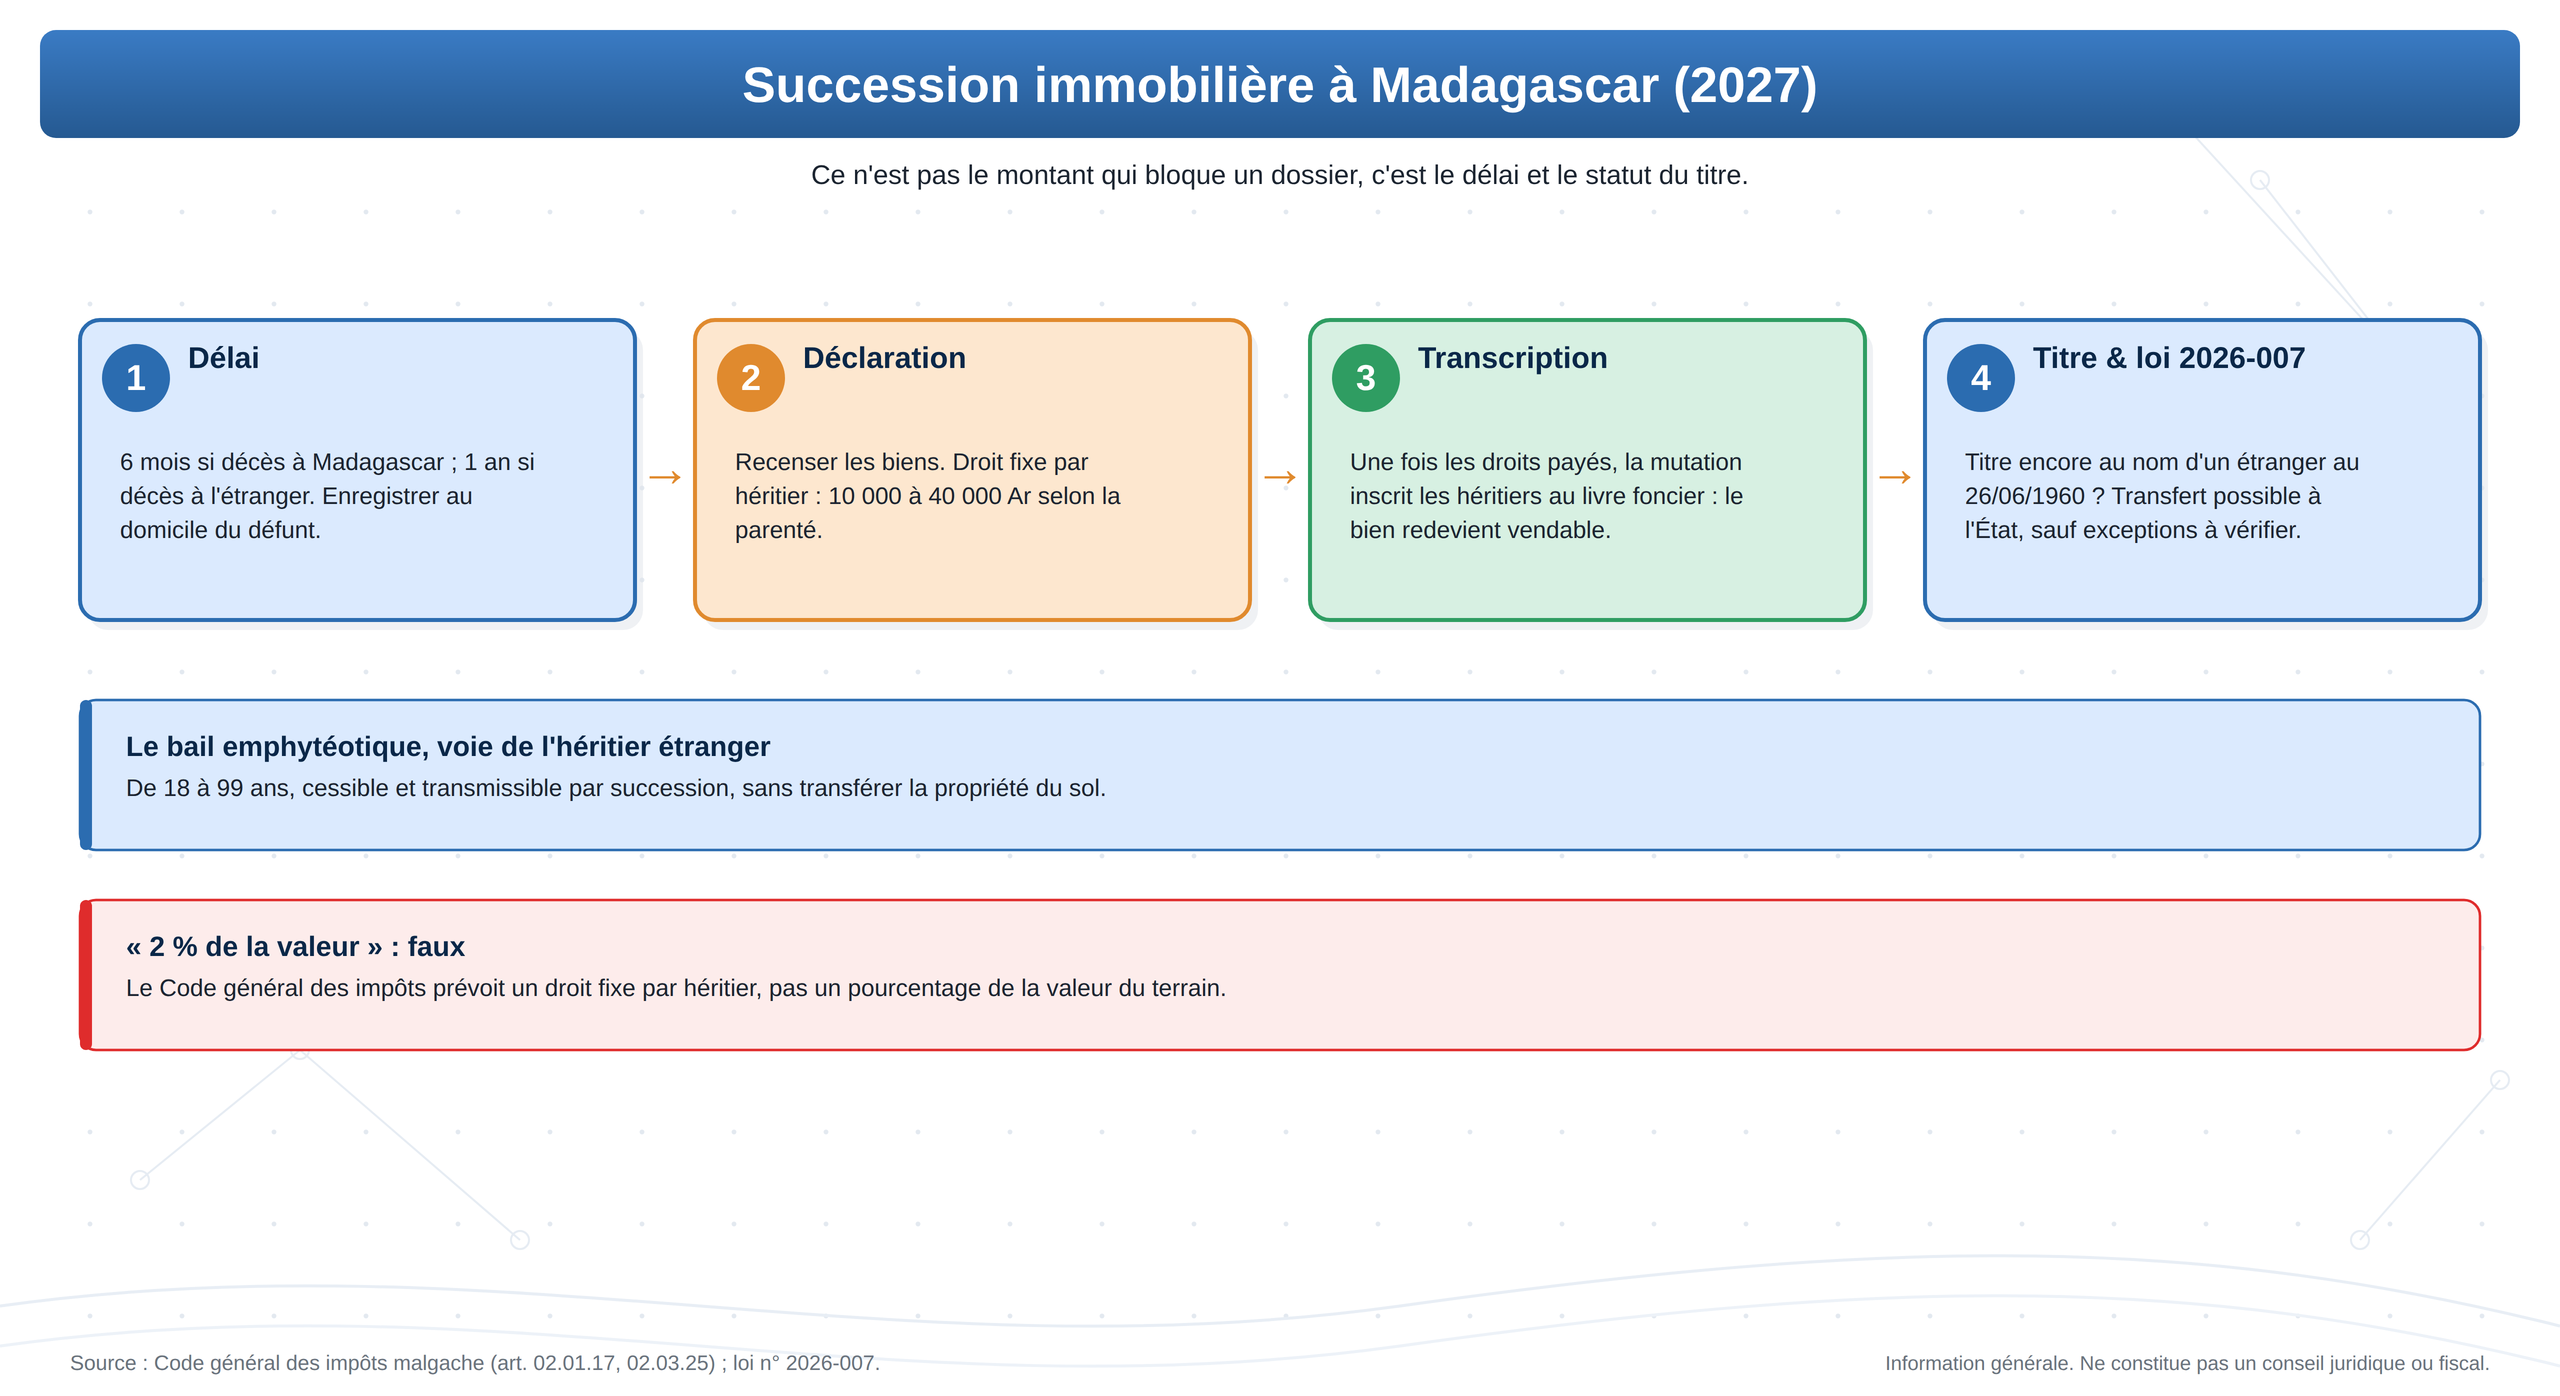
Le Code général des impôts malgache fixe un délai d’enregistrement de la déclaration de succession qui dépend d’un seul critère : le lieu du décès, pas la nationalité des héritiers ni la localisation du bien. C’est un point que beaucoup de familles d’expatriés découvrent trop tard, parce qu’elles supposent que le décès à l’étranger rallonge mécaniquement les choses dans leur intérêt — alors que le délai double, mais court quand même.
| Lieu du décès du titulaire | Délai d’enregistrement de la déclaration | Base légale |
|---|---|---|
| Décès survenu à Madagascar | 6 mois à compter du jour du décès | CGI, art. 02.01.17 |
| Décès survenu hors de Madagascar | 1 an à compter du jour du décès | CGI, art. 02.01.17 |
Deux nuances changent la pratique. D’une part, si les héritiers prennent possession des biens avant les six derniers mois du délai d’un an, le délai se réduit à six mois à compter de cette prise de possession : occuper le bien peut donc raccourcir votre propre échéance. D’autre part, l’enregistrement se fait au bureau du domicile principal du défunt, et non au lieu du bien — une déclaration déposée au mauvais bureau repart sans avoir interrompu le délai.
Passé l’échéance, la mutation reste possible, mais elle coûte plus cher et se fait sur un dossier qu’il faut reconstituer. Les majorations s’ajoutent aux droits, et l’administration exige des pièces d’état civil parfois introuvables des décennies plus tard. Le vrai coût du retard n’est donc pas seulement fiscal : c’est le temps de recherche d’actes anciens, souvent supérieur à celui de la mutation elle-même.
Le vrai coût : un droit fixe par héritier, pas « 2 % de la valeur »
C’est ici que circule l’erreur la plus coûteuse, y compris chez certains professionnels : on lit fréquemment que la succession immobilière à Madagascar serait taxée à 2 % de la valeur du bien. Ce n’est pas ce que prévoit le Code général des impôts. Pour la mutation par décès, le droit est fixe, forfaitaire par héritier ou légataire, et dépend uniquement du degré de parenté avec le défunt.
| Lien de parenté avec le défunt | Droit par héritier ou légataire | Base légale |
|---|---|---|
| Ligne directe (ascendants, descendants) et entre époux | 10 000 Ariary | CGI, art. 02.03.25 |
| Frères et sœurs, neveux et nièces | 20 000 Ariary | CGI, art. 02.03.25 |
| Parents au-delà du 3ᵉ degré et non-parents | 40 000 Ariary | CGI, art. 02.03.25 |
Autrement dit, pour une transmission en ligne directe, le droit fiscal stricto sensu reste modeste et ne suit pas la valeur du terrain. Ce barème est celui du Code général des impôts de référence ; les montants forfaitaires peuvent avoir été revalorisés par une loi de finances ultérieure, et il convient de les faire confirmer au moment du dépôt — mais la logique, elle, ne change pas : on est sur un droit fixe par héritier, pas sur un pourcentage.
Trois autres postes s’ajoutent, et ce sont eux qui pèsent réellement dans le budget. Les honoraires du notaire, d’abord, variables selon la complexité et le nombre d’héritiers. Les frais de publication foncière et de transcription, ensuite. Enfin, lorsque la succession comprend des biens meubles ou des valeurs, une déclaration estimative peut être exigée. C’est la somme de ces postes, et non un pourcentage uniforme, qui détermine le coût réel d’un dossier.
À distinguer absolument : la donation entre vifs, elle, est soumise à un droit de 6 %. Une transmission anticipée par donation n’a donc pas le même traitement fiscal qu’une succession, et le choix entre les deux se raisonne, pas ne s’improvise.
Héritier étranger : la propriété du sol est fermée, le bail emphytéotique reste ouvert
Un héritier étranger doit comprendre une contrainte qui précède la fiscalité : à Madagascar, l’accès des étrangers à la pleine propriété du sol est fortement restreint. Un investisseur étranger ne peut pas obtenir directement de certificat foncier, et le titre de propriété du sol n’est pas ouvert à n’importe quel titulaire non malgache.
La voie praticable est le bail emphytéotique. Il ne transfère pas la propriété du sol — le bailleur reste propriétaire — mais il confère au preneur un droit réel de longue durée : plus de 18 ans et jusqu’à 99 ans. Ce droit est cessible, hypothécable, et transmissible par succession, ce qui le rend compatible avec une logique patrimoniale. À la fin du bail, le sort des constructions est régi par l’ordonnance n° 62-064, sauf clause contraire négociée.
La conséquence successorale est directe : ce qui se transmet n’est pas toujours un terrain, mais parfois un droit au bail. La déclaration de succession, la mutation et les pièces exigées diffèrent alors. Un héritier qui croit recevoir une pleine propriété et découvre un bail arrive souvent trop tard, une fois le dossier monté sur la mauvaise base.
Loi n° 2026-007 : le piège des titres fonciers coloniaux
C’est l’évolution récente qui change la donne, et qu’aucune des pages concurrentes ne couvre sérieusement. La loi n° 2026-007, adoptée le 1er juillet 2026 par l’Assemblée nationale puis validée par la Haute Cour constitutionnelle et publiée en août 2026, organise le transfert automatique à l’État de certains titres fonciers encore détenus par des étrangers depuis la période coloniale.
Le critère est daté et précis : tout titre foncier qui était encore enregistré au nom d’un ressortissant étranger au 26 juin 1960, jour de l’indépendance, et qui n’a jamais été transféré depuis à un propriétaire malgache, intègre de plein droit le patrimoine de l’État. Pour un héritier étranger qui croyait recueillir un terrain ancien, la question n’est donc pas seulement « comment le transmettre », mais « ce terrain appartient-il encore à la succession ».
Le texte prévoit des exceptions qu’il faut connaître avant de paniquer ou de se réjouir. Sont exclus du transfert les terrains affectés aux missions diplomatiques et consulaires, les propriétés déjà transférées à des ressortissants malgaches, et celles dont les propriétaires étrangers ont obtenu la nationalité malgache depuis l’indépendance. La première vérification d’un dossier successif ancien n’est donc plus le degré de parenté, mais le statut réel du titre au regard de cette loi.
Le notaire à distance : pièces et ordre des démarches
Pour un héritier non-résident, le notaire est le pivot — nos repères sur les notaires et frais de notaire à Madagascar aident à cadrer le budget —, mais il ne remplace pas le choix de l’ordre des opérations. La séquence qui évite les allers-retours est la suivante : constater le décès et le lieu exact du décès (il détermine le délai), réunir les pièces d’état civil établissant la filiation, faire établir ou vérifier le titre de propriété ou le bail, souscrire la déclaration de succession, l’enregistrer au bon bureau, payer les droits, puis seulement demander la transcription au livre foncier.
Les pièces à anticiper sont toujours les mêmes et toujours celles qui manquent : acte de naissance du défunt et des héritiers, acte de mariage ou de décès, livret de famille, titre foncier ou bail, plans et références cadastrales, et le relevé des propriétés au nom du défunt délivré par la conservation foncière. À distance, les délais d’authentification des actes étrangers et de traduction s’ajoutent au calendrier administratif malgache.
Bon à savoir — Un héritier qui prend possession du bien avant la fin du délai d’un an réduit lui-même son délai à six mois à compter de cette prise de possession (CGI, art. 02.01.18). Occuper « en attendant » peut donc raccourcir l’échéance au lieu de la prolonger.
Scénarios : favorable, médian, défavorable
Les hypothèses ci-dessous sont posées explicitement : elles ne portent pas sur des montants inventés, mais sur la nature du dossier, le respect du délai et le statut du titre. Elles servent à décider d’un ordre de priorité, pas à produire un devis.
Hypothèses de travail : décès d’un titulaire étranger ou franco-malgache ; bien titré à Madagascar ; héritiers résidant à l’étranger ; notaire local disponible ; statut du titre examiné au regard de la loi n° 2026-007.
| Scénario | Situation du dossier | Conséquence dominante |
|---|---|---|
| Favorable | Décès récent, déclaration déposée dans le délai, titre clair et non concerné par la loi 2026-007, héritiers d’accord | Droit fixe par héritier modeste, mutation fluide, bien vendable ou transmissible |
| Médian | Délai dépassé de peu, pièces d’état civil à reconstituer, bail emphytéotique au lieu d’un titre de pleine propriété | Majorations et honoraires alourdis, calendrier allongé de plusieurs mois |
| Défavorable | Titre ancien au nom d’un étranger depuis 1960 non transféré, ou indivision installée sur plusieurs générations | Risque de transfert à l’État ou blocage durable ; le coût est dominé par le temps et le contentieux, pas par l’impôt |
La lecture est simple : dans le scénario favorable, l’impôt n’est pas le sujet, la célérité l’est. Dans le scénario défavorable, aucun arbitrage fiscal ne sauve un titre mal situé au regard de la loi de 2026 — c’est le statut juridique du bien qu’il faut d’abord trancher.
FAQ
1. Mon père est décédé en France et le terrain est à Madagascar : j’ai six mois ou un an ?
Un an à compter du décès, puisque le décès est survenu hors de Madagascar. Mais si vous prenez possession du bien avant les six derniers mois de ce délai, l’échéance se réduit à six mois à compter de la prise de possession.
2. La succession est-elle vraiment taxée à 2 % de la valeur du terrain ?
Non. Le Code général des impôts prévoit un droit fixe par héritier selon le degré de parenté (10 000, 20 000 ou 40 000 Ariary), et non un pourcentage de la valeur. Le 6 % concerne la donation entre vifs, pas la mutation par décès.
3. Puis-je hériter d’un terrain à Madagascar si je suis étranger ?
L’accès des étrangers à la pleine propriété du sol est fortement restreint ; le certificat foncier ne leur est pas ouvert directement. La voie usuelle est le bail emphytéotique, de plus de 18 ans et jusqu’à 99 ans, cessible et transmissible par succession.
4. La loi n° 2026-007 me fait-elle perdre le terrain familial ?
Elle vise les titres encore au nom d’un étranger au 26 juin 1960 et jamais transférés depuis à un propriétaire malgache. Les biens déjà transférés à des Malgaches, ceux des missions diplomatiques et consulaires, et ceux dont le propriétaire a obtenu la nationalité malgache sont exclus. Le statut réel du titre doit être vérifié au cas par cas.
5. Que se passe-t-il si je dépasse le délai d’enregistrement ?
La mutation reste possible, mais avec des majorations et sur un dossier à reconstituer. Le coût réel devient le temps de recherche des actes anciens et l’allongement du calendrier, souvent supérieur au droit fiscal lui-même.
En résumé
La succession immobilière à Madagascar se joue sur trois vérifications, dans cet ordre : le délai (six mois si le décès est survenu sur place, un an s’il est survenu à l’étranger), le statut réel du titre (pleine propriété ou bail emphytéotique, et exposition éventuelle à la loi n° 2026-007), puis seulement le coût, qui repose sur un droit fixe par héritier et non sur un pourcentage de la valeur. La mutation par décès est la clé qui débloque la vente ; sans elle, le bien reste figé au nom du défunt. Pour un héritier non-résident, l’ordre des opérations vaut plus que la négociation du montant.
Un héritier étranger ne transmet pas toujours ce qu'il croit transmettre.
Entre bail emphytéotique, titre colonial et droit fixe, une erreur d'ordre des opérations bloque la vente.
Avertissement — Ce contenu est une information générale à visée pédagogique, à jour des textes de référence consultés en octobre 2026. Il ne constitue ni un conseil juridique ni un conseil fiscal personnalisé. Les montants forfaitaires, les pièces exigées et le statut d’un titre foncier doivent être vérifiés au cas par cas avec un notaire et l’administration fiscale malgache avant toute démarche ou décision.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.



Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :