 Publié le et rédigé par Cyril Jarnias
Vous avez lu que l’Égypte est « très bon marché », que l’on y vit avec « trois fois rien » et que Le Caire permettrait de tout obtenir à moitié prix. Tout cela est à la fois juste et trompeur. Juste parce qu’un revenu en euros y achète effectivement beaucoup : un repas au restaurant pour l’équivalent de 4 euros, un abonnement de métro à quelques centimes par trajet. Trompeur parce qu’un budget d’expatrié qui s’installe se joue sur une poignée de postes que les comparateurs grand public omettent : le logement dans les zones où vous voudrez réellement vivre, l’école internationale pour les enfants, la couverture santé privée, et surtout une monnaie dont le taux et l’inflation bougent vite.
Ce guide prend le problème dans le sens de la décision, pas dans le sens du cliché. Il chiffre ce que vous allez réellement payer au Caire en 2026-2027 à partir des relevés de prix (Numbeo, oct. 2026, 2 080 relevés sur 12 mois), replace chaque poste dans deux devises (livre égyptienne et euro), puis vous donne un test simple pour savoir si votre projet tient, avant de signer un bail ou de transférer des fonds.
Le point d’entrée de votre dossier reste le guide complet S’installer en Égypte en tant qu’expatrié : statut de séjour, calendrier des démarches, vie quotidienne. Dans ce satellite, nous ne traitons qu’une question : combien coûte réellement votre installation, et où se cachent les écarts qui font déraper un budget.
Écoutez ce guide en version audio
Résumé parlé du guide, section par section. Par Cyril Jarnias.
Vue d’ensemble : un pays bon marché, à une condition
La première chose à retenir est un ratio, pas un prix absolu. L’Égypte n’est pas « chère » ou « bon marché » en soi : elle est bon marché pour un revenu perçu en devises fortes. Et ce ratio bouge au fil des mois parce que la livre égyptienne flotte.
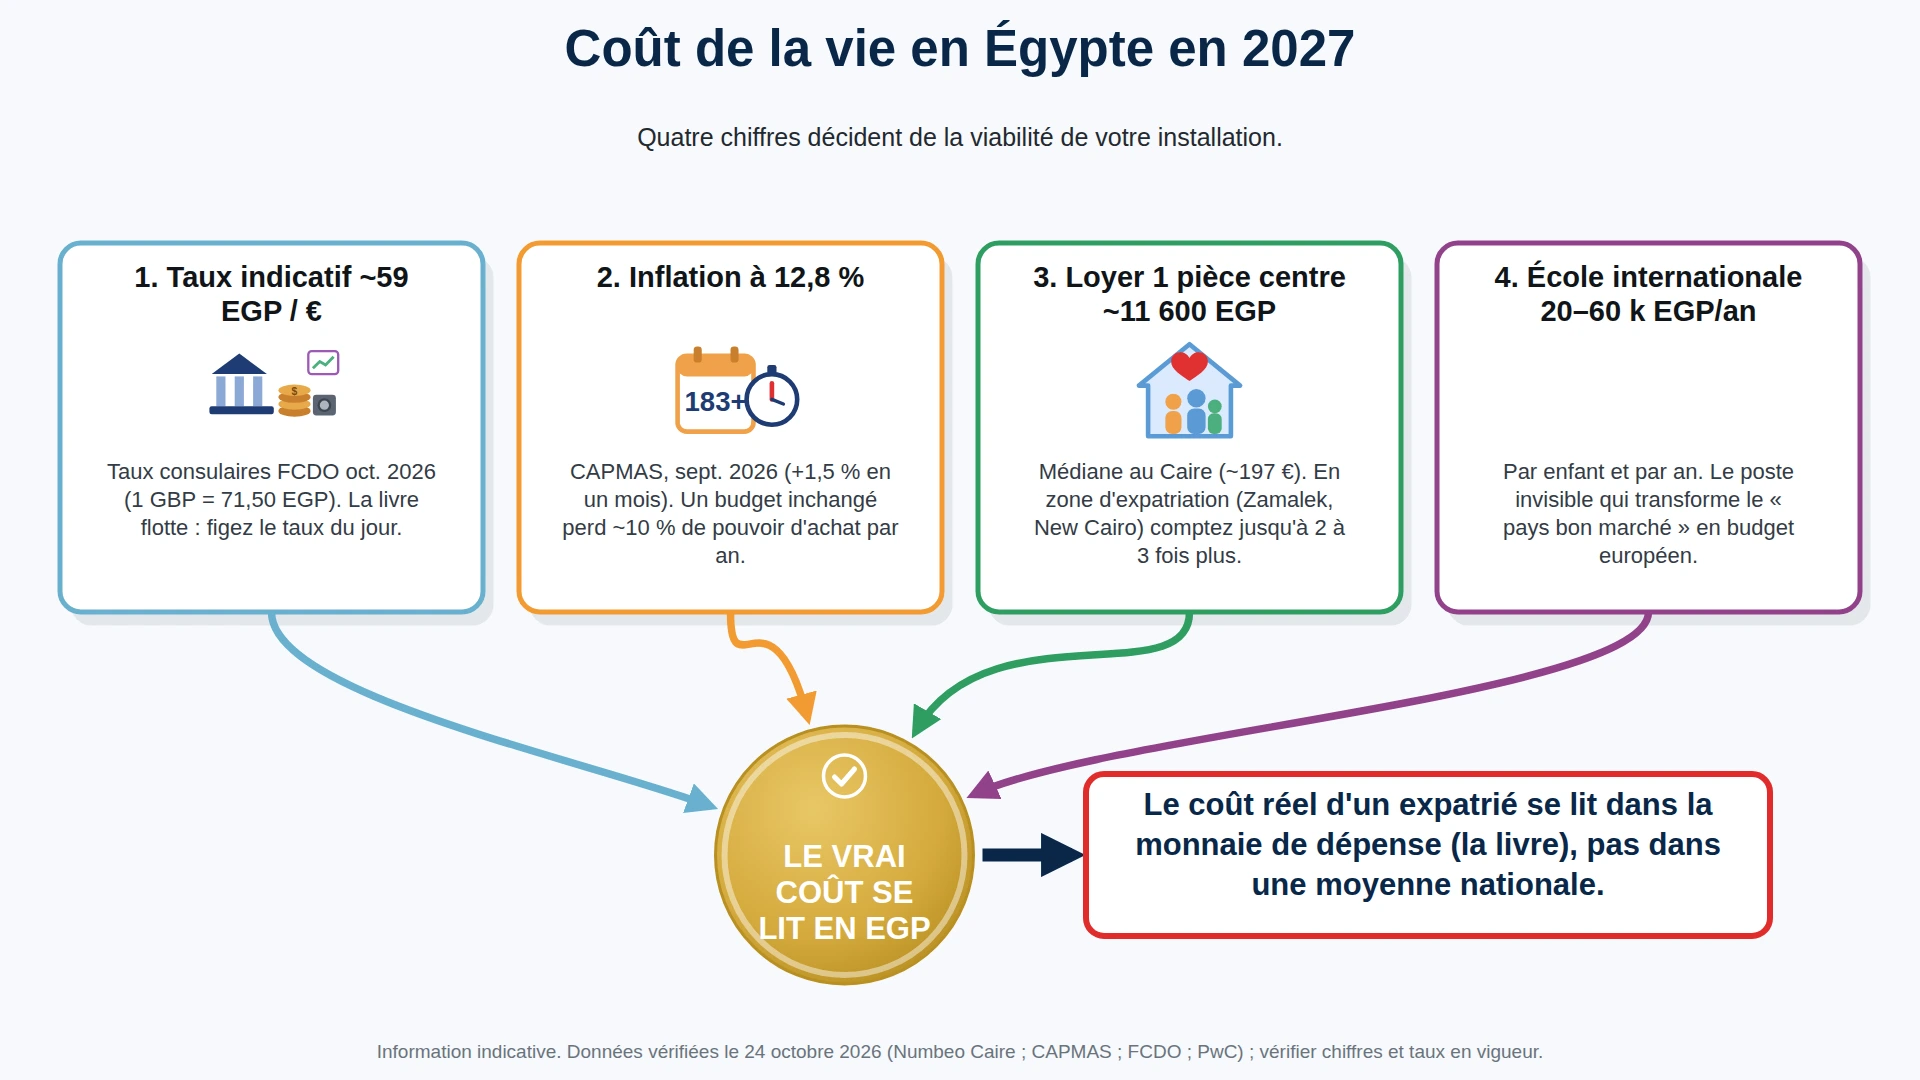
Pour lire les montants qui suivent, retenez un ordre de grandeur vérifiable. Les taux consulaires britanniques publiés par le FCDO pour octobre 2026 indiquent une livre égyptienne à 71,50 EGP pour 1 GBP, un euro à 1,21 GBP et un dollar à 1,38 GBP. Cela donne un taux indicatif d’environ 59 EGP pour 1 EUR et 52 EGP pour 1 USD (calculé à partir de ces données officielles). C’est un repère de lecture : le taux réel du jour bouge, et nous l’écrivons ouvertement. Tous les prix de cette page restent exprimés en EGP pour le chiffre de référence, l’euro servant de comparaison indicative.
Bon à savoir : la livre égyptienne a connu des épisodes de dépréciation rapide. Conséquence pratique : un budget construit sur un taux figé il y a six mois peut être faux de 10 à 20 % avant même votre arrivée. On ne fige un budget qu’à partir du taux du jour, et on le révise, pas seulement sur les prix, mais sur le poste conversion lui-même. Cette incertitude n’est pas un détail administratif : elle décide en pratique de la viabilité d’un loyer de zone d’expatriation au fil des trimestres.
Trois profils, trois réalités budgétaires
| Profil | Logement (loyer mensuel) | Niveau de vie relatif | Le vrai risque budgétaire |
|---|---|---|---|
| Salarié local ou expatrié au salaire moyen local | ~5 000–10 000 EGP (~85–170 €) | Vivre en livre, budget serré | Le salaire local (médiane nette ~10 300 EGP) ne couvre pas les standards d’expatriation |
| Expatrié transféré, gagnant en euros/devises | ~15 000–45 000 EGP (~255–760 €) | Pouvoir d’achat fort | Le niveau de vie « à l’européenne » (écoles, santé privée, marques) efface une partie de l’avantage |
| Rentier ou entrepreneur à revenu patrimonial | ~20 000–60 000 EGP (~340–1 020 €) | Très favorable, mais dépend de la monnaie | Le contrôle des changes et la conversion de gros volumes — voir le satellite gestion financière |
Hypothèses : loyer hors charges, zones d’expatriation (Zamalek, New Cairo, Maadi), taux indicatif 59 EGP/EUR (oct. 2026). Les salaires moyens locaux restent très en dessous des standards d’expatriation ; le « bon marché » bénéficie surtout au revenu perçu en devise forte. C’est ce constat qui doit guider la lecture de toutes les fourchettes ci-dessous.
Les prix réels au Caire : logement, nourriture, transport, charges
Les relevés Numbeo d’octobre 2026 (2 080 relevés, 253 contributeurs, ville du Caire) donnent un panier réaliste. Voici l’essentiel, en EGP avec notre conversion indicative en euros.
| Poste | Prix médian au Caire | Fourchette relevée | Équivalent indicatif |
|---|---|---|---|
| Repas dans un restaurant bon marché | 250 EGP | 100–500 EGP | ~4,2 € |
| Repas pour deux, restaurant milieu de gamme (3 plats) | ~1 900 EGP | — | ~32 € |
| Cappuccino | 94 EGP | 35–150 EGP | ~1,6 € |
| Lait (1 l) | 50 EGP | 35–60 EGP | ~0,8 € |
| Bouteille d’eau (0,33 l) | 7,6 EGP | 6–14 EGP | ~0,13 € |
| Bière locale (0,5 l) | 82 EGP | 45–129 EGP | ~1,4 € |
| Ticket de transport local | 18 EGP | 15–30 EGP | ~0,3 € |
| Abonnement mensuel de transport public | 400 EGP | 300–600 EGP | ~6,8 € |
| Essence (1 l) | 23 EGP | 20–24 EGP | ~0,39 € |
| Internet 60 Mbps (illimité) | 783 EGP | 500–1 500 EGP | ~13 € |
| Abonnement salle de sport | 1 540 EGP | 400–4 000 EGP | ~26 € |
Attention : ces prix médians reflètent la réalité du Caire, pas celle de vos zones d’expatriation ni de vos habitudes. Un cappuccino à 95 EGP et un repas à 250 EGP sont des prix locaux réels ; mais « manger à l’occidentale » (marques importées, restaurants internationaux, produits du supermarché haut de gamme) se paie nettement plus cher que la médiane. Le piège est de confondre le panier local et le panier d’expatrié — deux mathématiques que nous distinguons plus bas.
Le logement, premier poste : loyers selon la zone
Le logement est de loin le poste qui sépare le budget « cliché » du budget réel. Un studio dans un quartier très éloigné du centre peut se louer pour une somme symbolique ; un appartement 1 pièce dans l’un des quartiers prisés des expatriés coûte beaucoup plus, mais reste très inférieur à Paris ou à Genève.
| Type de bien | Médian au Caire (moy. toutes zones) | Fourchette relevée | Équivalent indicatif (médiane) |
|---|---|---|---|
| 1 pièce, centre-ville | 11 600 EGP/mois | 8 000–25 000 EGP | ~197 € |
| 1 pièce, hors centre | 10 423 EGP/mois | 6 000–20 000 EGP | ~177 € |
| 3 pièces, centre-ville | 29 125 EGP/mois | 16 000–60 000 EGP | ~494 € |
| 3 pièces, hors centre | 18 105 EGP/mois | 10 000–35 000 EGP | ~307 € |
| Achat au m², centre-ville | 44 579 EGP | 22 000–100 000 EGP | ~756 € |
Ces moyennes masquent un marché segmenté. Les quartiers où s’installent la plupart des expatriés (Zamalek, Maadi, New Cairo, Sheikh Zayed) se situent dans le haut des fourchettes, et les loyers « premium » peuvent doubler la médiane. Le détail par quartier est dans la page satellite trouver un logement en Égypte et la géographie des adresses d’expatriés dans les quartiers prisés.
Bon à savoir : pour un expatrié, le point de repère utile n’est pas la médiane mais « combien coûte, dans la zone où je veux vivre, un 2 pièces conforme à mes standards ». La différence entre cette valeur et la médiane du Caire peut représenter 2 à 3 fois le loyer. C’est ce chiffre-là qu’il faut faire confirmer avant de bâtir le budget — un loyer estimé « au doigt mouillé » fausse toutes les lignes qui suivent.
Le panier local contre le panier d’expatrié : deux mathématiques
Toute la nuance du coût de la vie en Égypte tient dans un seul écart : ce que l’on relève en médiane (le panier local) et ce que paie réellement un expatrié qui conserve ses standards (le panier d’expatrié). Ne pas les distinguer conduit à sous-estimer son budget de 30 à 50 %.
| Poste | Panier local (médiane relevée) | Panier d’expatrié (zones recherchées, produits importés) |
|---|---|---|
| Restauration | Repas 250 EGP | Restaurant international / brunch de week-end : souvent 2 à 4 fois plus |
| Courses | Marchés et produits locaux | Supermarché importé : fromages, viandes, marques européennes nettement plus chères |
| Logement | Médiane toutes zones : 1 pièce ~11 600 EGP | Zone d’expatriation : 1-2 pièces entre 15 000 et 30 000 EGP et plus |
| Transport | Bus/métro : 18 EGP le trajet | VTC et voiture : l’essentiel du poste si on délaisser les transports en commun |
| Santé | Système public limité | Clinique privée + assurance : plusieurs milliers d’EGP/mois |
| École | École publique | École internationale : 20 000–60 000 EGP/an par enfant |
Chiffres de logement, restauration et transport : Numbeo, Le Caire, oct. 2026. Les écarts « panier d’expatrié » sont des ordres de grandeur issus des zones d’expatriation et des pratiques usuelles ; vérifiez chaque poste sur votre projet précis. L’école internationale figure ici pour mémoire à son coût réel — il n’existe pas dans les comparateurs de prix.
Ce que votre revenu devient : salaires, salaire minimum et fiscalité
Le niveau de revenu conditionne le niveau de vie plus que les prix. Trois repères officiels ou vérifiés structurent le calcul.
- Salaire moyen net relevé au Caire : environ 10 322 EGP/mois (médiane relevée par Numbeo, oct. 2026) — soit environ 175 €. C’est le plancher sur lequel vit une grande partie de la population.
- Salaire minimum du secteur privé : 7 000 EGP/mois, annoncé par le Conseil national des salaires (rapporté par la presse économique en février 2025 et toujours en vigueur en 2026).
- Taux hypothécaire : environ 16,21 % sur 20 ans (relevé Numbeo) — l’achat au crédit est coûteux et ne s’improvise pas ; l’acheter comptant ou louer longtemps reste la pratique dominante des expatriés.
Côté fiscalité, la page satellite dédiée (Fiscalité des expatriés : impôt sur le revenu et taxe foncière en Égypte) couvre le sujet dans le détail. Pour le budget, retenez le barème progressif égyptien actualisé par PwC (dernière revue : 17 août 2026), avec une exemption annuelle de 20 000 EGP pour les salariés, résidents et non-résidents, sur les revenus de source égyptienne :
| Tranche de revenu annuel (EGP) | Taux marginal |
|---|---|
| 0 à 40 000 | 0 % |
| 40 000 à 55 000 | 10 % |
| 55 000 à 70 000 | 15 % |
| 70 000 à 200 000 | 20 % |
| 200 000 à 400 000 | 22,5 % |
| 400 000 à 1 200 000 | 25 % |
| Plus de 1 200 000 | 27,5 % |
Source : PwC — Egypt, Taxes on personal income, dernière revue 17/08/2026, replacée dans la page fiscalité du cluster.
Bon à savoir : pour la grande majorité des expatriés gagnant en euros au-dessus de ~40 000 EGP/an (≈ 680 €/an, seuil quasi toujours dépassé), le taux marginal effectif reste contenu (20 % jusqu’à 200 000 EGP ≈ 3 390 € par an). L’exemption de 20 000 EGP vient encore alléger la base des revenus salariaux. La fiscalité directe sur les salaires n’est donc pas le premier facteur de coût : c’est le taux de change et le coût du mode de vie qui dominent. Ne confondez pas les deux niveaux.
L’inflation à +12,8 % : le premier piège du « tout est moins cher »
Le poste le plus sous-estimé dans un budget d’expatrié en Égypte n’est pas un prix fixe : c’est la vitesse à laquelle les prix montent. Selon CAPMAS (Central Agency for Public Mobilisation and Statistics), rapporté par la presse économique, l’inflation annuelle était de 12,8 % en septembre 2026, contre 12,7 % en août, avec une inflation mensuelle de 1,5 % et un indice des prix à la consommation de 294,2 points.
Attention : à +12,8 % par an, un budget inchangé en EGP perd environ un dixième de son pouvoir d’achat sur l’année. Concrètement, un loyer non indexé peut être revalorisé au renouvellement, et tous les prix de la vie courante grimpent. Un budget d’expatrié qui « tient » en 2026 doit prévoir sa mise à jour 2027 — et vérifier si le revenu perçu en devise forte compense ou non la dérive de la livre.
Deux effets distincts se cumulent : l’inflation en EGP (prix locaux) et l’évolution du taux de change (valeur de vos euros). Ils peuvent aller dans le même sens ou, selon la politique monétaire, se compenser partiellement. C’est précisément la variable que les comparateurs de « coût de la vie » ignorent parce qu’elle ne se lit pas sur un prix ponctuel. Un budget sérieux doit donc être construit dans la monnaie réelle de dépense (l’EGP) et révisé au moins une fois l’an avec l’inflation en vigueur, pas seulement « ajusté au renouvellement de bail ».
Un budget réaliste d’expatrié en 2027 : trois profils chiffrés
Pour passer de la liste de prix à un chiffre utilisable, voici une synthèse budgétaire mensuelle pour un expatrié vivant au Caire, hors impôt sur le revenu (dont le poids dépend de la configuration de revenus). Les montants sont en EGP avec l’équivalent indicatif en euros (59 EGP/EUR).
| Poste mensuel | Profil « salarié transféré » (1 pers.) | Profil « couple, 1 enfant » (zones d’expatriation) | Rentier / entrepreneur (standard élevé) |
|---|---|---|---|
| Logement | 15 000–25 000 EGP (~255–425 €) | 30 000–45 000 EGP (~510–765 €) | 40 000–60 000 EGP (~680–1 020 €) |
| Alimentation (panier mixte local+importé) | 5 000–8 000 EGP | 9 000–14 000 EGP | 12 000–18 000 EGP |
| Transports (abonnements + VTC occasionnels) | 1 500–2 500 EGP | 3 000–5 000 EGP | 5 000–8 000 EGP |
| Électricité, eau, internet | 2 000–3 500 EGP | 3 500–6 000 EGP | 5 000–9 000 EGP |
| Santé privée (assurance + consultations) | 2 000–4 000 EGP | 5 000–8 000 EGP | 8 000–12 000 EGP |
| École internationale (si enfant) | — | 25 000–45 000 EGP | 30 000–60 000 EGP |
| Loisirs, vie quotidienne | 3 000–5 000 EGP | 5 000–8 000 EGP | 8 000–15 000 EGP |
| Total mensuel indicatif | ~28 500–48 000 EGP (~485–815 €) | ~80 000–131 000 EGP (~1 360–2 220 €) | ~108 000–182 000 EGP (~1 830–3 090 €) |
Hypothèses : loyers dans les fourchettes de zones d’expatriation (haut des fourchettes Numbeo) ; école internationale comprise par enfant concerné ; taux indicatif 59 EGP/EUR (oct. 2026). Un « salarié transféré » vivant seul avec un loyer modeste sortira sous la fourchette basse ; une famille avec école internationale en zone premium sortira au-dessus de la fourchette haute. Ces totaux ne sont pas un plafond ni une garantie : ils donnent l’ordre de grandeur dans lequel se joue réellement l’installation, contrairement aux interprétations « vous vivrez avec 300 € par mois ».
Bon à savoir : le poste qui fait basculer un budget « bon marché » en budget européen est l’école internationale — qui n’existe pas dans les comparateurs de prix. Une famille avec deux enfants à New Cairo ou dans une école internationale francophone peut voir ce poste à lui seul dépasser le loyer. Vérifiez le tarif exact de l’établissement avant tout calcul : c’est la ligne qui décide, plus que loyers et courses réunis.
Le test de décision : trois questions avant de vous engager
Le « bon marché » égyptien ne profite pas également à tous les profils. Avant de signer, répondez honnêtement à ces trois questions — elles décident de la viabilité de votre budget, pas les prix moyens.
1. Quels revenus alimentent votre vie quotidienne ? Si c’est un salaire en euros versé à l’étranger et converti en EGP, vous profitez pleinement du niveau de prix, à condition de surveiller le taux de change. Si c’est un revenu en EGP local (salaire égyptien ou revenus locatifs en livre), votre pouvoir d’achat dépend entièrement de la dérive de la monnaie et de l’inflation à +12,8 %. Ce sont deux mathématiques différentes, et la seconde rend n’importe quel tableau de prix obsolète rapidement.
2. Quel logement et quel niveau de vie visez-vous réellement ? Un appartement dans une zone d’expatriation, une école internationale, des courses importées et une couverture santé privée rapprochent rapidement votre budget du niveau occidental. Le « trio de tête » égyptien ne vaut que si vous acceptez aussi les standards locaux. Soyez honnête sur ce que vous refuserez en pratique de perdre : la réponse à cette question change le total de 2 000 à 3 000 € par mois, comme le montre le tableau des profils.
3. Comment vos fonds entrent et sortent du pays ? L’Égypte encadre les mouvements de devises : entrée de vos revenus, ouverture de compte, transfert de rente ou de fonds propres, sortie éventuelle de capitaux. Une erreur de structuration se paie dès le premier transfert, pas seulement à la fin. Le circuit bancaire autorisé est traité en détail dans la page gestion financière et services bancaires.
Attention : le piège du calcul « tout est moins cher » est de comparer les prix et d’oublier la monnaie, les postes invisibles (école, santé privée) et les frais de transfert. Ces trois questions séparent le budget qui tient de celui qui déraille dans les douze premiers mois.
Si votre réponse à l’une de ces trois questions est « je n’ai pas encore vérifié », c’est le bon moment de le faire avant d’engager un bail ou de transférer un premier capital. La suite de la page (santé, éducation, assurance, pièges) détaille les postes invisibles ; la page marché du travail complète le volet revenus pour ceux qui envisagent un poste local.
Le « bon marché » égyptien dépend de votre monnaie, de votre zone et de trois postes invisibles.
Vous savez maintenant que le coût réel se joue sur le taux de change, la zone de logement, l'école, la couverture santé et l'inflation à +12,8 %. Vous ne savez pas encore si votre propre budget, vos revenus et votre circuit bancaire tiennent la question.
Santé, éducation et assurance : les postes invisibles des comparateurs
Trois coûts ne figurent pas dans les comparateurs de prix et pèsent pourtant lourd pour un expatrié.
Santé. Le système public égyptien existe mais reste limité pour les standards internationaux : la plupart des expatriés s’orientent vers le privé et une assurance privée. Budget réaliste : plusieurs milliers d’EGP par mois selon la couverture et l’âge. La page soins de santé pour les expatriés détaille hôpitaux, mutuelles et parcours de soins.
Éducation. Si vous venez avec des enfants et souhaitez la continuité du système francophone ou international, l’école est le premier poste « hors comparateur » : comptez entre 20 000 et 60 000 EGP par an et par enfant selon l’établissement, souvent à ajuster des frais d’inscription et de transport. C’est, en pratique, le point qui transforme le « pays bon marché » en budget européen, comme l’illustre la colonne « couple avec enfant » du tableau budgétaire.
Assurance et sécurité. Au-delà de la santé, couvrir ses biens, son habitation et penser sa sécurité (politique de quartier, assurances) ajoute une ligne sensible. Le guide La sécurité en Égypte donne les quartiers et les pratiques utiles.
Une méthode pour boucler le budget avant le départ
Quelle que soit votre situation, la méthode la plus sûre ne demande aucun outil coûteux et se tient en quatre étapes, dans cet ordre :
- Chiffrez le poste logement en premier, dans la zone réelle visée. C’est le poste qui fausse tout s’il est sous-estimé. Faites-vous confirmer un loyer précis (2 pièces, zone d’expatriation) plutôt que de repartir d’une médiane.
- Verrouillez les postes « hors comparateur » : école, assurance santé privée, transfert de fonds. Ce sont eux qui, additionnés, produisent l’écart entre le cliché et la réalité. Obtenez des devis nominaux avant le départ.
- Construisez le budget en EGP, pas en euros. Utilisez le taux indicatif du jour (≈ 59 EGP/EUR d’après les taux FCDO d’oct. 2026) pour convertir, puis exprimez chaque ligne dans la devise de dépense réelle. C’est le seul moyen de voir quels postes réagissent à l’inflation et au change.
- Prévoyez une révision annuelle + une marge de 10 %. À +12,8 % d’inflation, la mise à jour n’est pas optionnelle. La marge de sécurité couvre les renouvellements de bail, les hausses de l’école et les fluctuations de change.
Cette méthode est exactement celle qui distingue un projet d’installation « vivable » d’un projet qui dérape : le premier repose sur des devis nominaux et une monnaie de calcul unique, le second sur des moyennes et une devise étrangère. Elle rejoint les conseils pratiques des pages démarches administratives (l’ordre des formalités et leurs frais) et gestion financière (le circuit bancaire) pour finaliser un chiffrage réel avant le départ.
Pièges pratiques et postes cachés
Quelques erreurs budgétaires récurrentes que l’on retrouve dans les retours d’expatriés :
- Confondre prix médian et prix pour expatrié. Les médianes relevées couvrent l’ensemble du marché cairote. Votre panier réel est plus cher car il inclut les zones recherchées, les produits importés et les standards internationaux — deux mathématiques distinctes traitées plus haut.
- Ignorer l’indexation des loyers. Dans un contexte à +12,8 % d’inflation, les renouvellements de bail sont une occasion de révision. Prévoir la hausse, ne pas la découvrir à la signature du renouvellement.
- Sous-estimer les frais de transfert et de conversion. Chaque passage EUR→EGP a un coût et un taux. Sur des volumes importants, la différence de canal représente plusieurs centaines d’euros par an. La page gestion financière détaille le circuit bancaire autorisé.
- Oublier l’abonnement international. Internet, mobile, roaming : les forfaits internationaux coûtent plus cher que les forfaits locaux (un accès fibre 60 Mbps se relève autour de 780 EGP/mois). À comparer avant de garder son opérateur d’origine.
- Ne pas budgeter l’installation initiale. Caution, frais d’agence, meubles, scolarisation d’entrée, assurance dès le jour 1 : l’installation coûte toujours plus que le mois courant. La page démarches administratives liste l’ordre des démarches et leurs frais.
Astuce : faites votre budget en EGP, pas en euros. Une dépense en EGP ne réagit pas comme une dépense en euros quand la monnaie bouge. Construire le budget dans la devise du pays (avec la conversion indicative en regard) révèle les postes sensibles au taux de change et vous évite de « lire » le pays à travers une devise étrangère.
Questions fréquentes
- Le coût de la vie en Égypte est-il vraiment « très bas » par rapport à la France ?
Oui, pour le panier local et un revenu en euros : un repas au restaurant environ 4 €, un abonnement mensuel de transport public environ 7 €, un appartement 1 pièce entre ~200 € et ~400 € selon la zone. Mais pour un expatrié qui conserve un niveau de vie « à l’européenne » (écoles internationales, couverture santé privée, marques importées), l’avantage se réduit fortement : le poste logement premium et surtout l’école peuvent ramener le budget à un niveau proche de l’Europe. L’écart entre les deux paniers est détaillé dans la section dédiée de cette page.
- Combien une famille de quatre personnes doit-elle prévoir par mois au Caire pour vivre correctement ?
Comptez de l’ordre de 90 000 à 160 000 EGP par mois (≈ 1 530 à 2 720 €) selon le quartier et le nombre d’enfants scolarisés en école internationale : le logement (30 000–50 000 EGP), l’école (20 000–60 000 EGP par enfant), alimentation, transports, santé privée et vie courante. Sans école internationale, la même famille peut vivre pour nettement moins, mais perd le standard de scolarité attendu.
- Un salaire égyptien local suffit-il à vivre « à l’occidentale » ?
Non. Le salaire moyen net relevé au Caire est d’environ 10 300 EGP/mois (~175 €) et le salaire minimum du secteur privé de 7 000 EGP/mois. Un tel revenu permet de vivre en livre et en standards locaux, mais pas de couvrir un loyer de zone d’expatriation, une école internationale et une couverture santé privée. Le niveau de vie « à l’européenne » suppose un revenu en devise forte.
- L’inflation égyptienne représente-t-elle un vrai risque pour mon budget ?
Oui, et c’est le risque le plus sous-estimé. L’inflation annuelle était de 12,8 % en septembre 2026 (CAPMAS). Un budget inchangé en EGP perd environ un dixième de son pouvoir d’achat par an ; les loyers sont souvent révisés au renouvellement. Votre vrai « filet » est un revenu perçu en devise forte qui ne dépend pas de la livre, et une révision budgétaire annuelle explicite.
- Faut-il acheter ou louer en Égypte en tant qu’expatrié ?
Louer est la norme et la prudence pour la plupart des expatriés, notamment en début de séjour : les taux hypothécaires relevés dépassent 16 % sur 20 ans, et la liquidité de revente dépend de la monnaie et du marché local. L’achat se justifie surtout pour un investissement long terme, traité sur la page investir dans l’immobilier en Égypte. Ne structurez jamais un achat sans avoir verrouillé la question du transfert de fonds.
- Où vivent les expatriés au Caire et combien paient-ils de loyer ?
Les zones les plus prisées sont Zamalek, Maadi, New Cairo et Sheikh Zayed. Les loyers y se situent dans le haut des fourchettes relevées : un appartement 1 pièce peut dépasser 20 000 EGP/mois (≈ 340 €) dans les adresses les plus recherchées, contre une médiane cairote de ~11 600 EGP pour le centre. Le détail par quartier est dans la page les quartiers les plus prisés par les expatriés en Égypte.
En résumé
La décision budgétaire en Égypte ne se réduit pas à « c’est moins cher ». Elle se joue sur quatre variables que cette page a chiffrées : (1) le taux de change et la monnaie dans laquelle vous percevez vos revenus ; (2) le logement dans la zone où vous voulez réellement vivre, pas la médiane du Caire ; (3) les postes invisibles (école internationale, couverture santé privée, frais de transfert) qui effacent l’avantage des prix locaux ; (4) l’inflation à +12,8 % qui oblige à réviser son budget chaque année. Pour le profil typique de l’expatrié franco-européen, le « bon marché » égyptien est réel mais partiel : il profite surtout à un revenu en devise forte, à des standards locaux assumés et à une structuration bancaire correcte dès le départ. La méthode de cette page — chiffrer le logement, verrouiller les postes hors comparateur, construire en EGP, réviser chaque année — est ce qui transforme le cliché en un budget qui tient.
Le transfert de vos fonds change le calcul du début à la fin.
L'entrée et la sortie de vos fonds passent par le circuit bancaire autorisé, et votre pouvoir d'achat dépend du canal de conversion, pas des seuls prix affichés. Une erreur de structuration se paie dès le premier transfert.
Sources
- PwC — Egypt : Taxes on personal income (dernière revue : 17 août 2026) — barème de l’impôt sur le revenu et exemption.
- CAPMAS — inflation annuelle 12,8 % en septembre 2026 (rapporté par Amwal Al Ghad, 10/10/2026).
- Numbeo — Cost of Living in Cairo (relevés oct. 2026, 2 080 entrées sur 12 mois) — prix, loyers, salaire moyen.
- UK FCDO — consular exchange rates October 2026 — taux indicatifs (1 GBP = 71,50 EGP), taux EUR/USD dérivés.
- Conseil national des salaires / presse économique — salaire minimum secteur privé à 7 000 EGP (février 2025, toujours en vigueur).
Disclaimer : les montants de cette page sont indicatifs et datés (octobre 2026). Les prix réels, le taux de change de la livre égyptienne et les seuils en vigueur évoluent ; aucune fourchette ne vaut engagement. Ce guide constitue une information générale, pas un conseil juridique, fiscal ou financier personnalisé. Pour une décision d’installation, faites vérifier votre situation et votre structuration bancaire avant d’engager des frais.
Disclaimer: The information provided on this website is for informational purposes only and does not constitute financial, legal, or professional advice. We encourage you to consult qualified experts before making any investment, real estate, or expatriation decisions. Although we strive to maintain up-to-date and accurate information, we do not guarantee the completeness, accuracy, or timeliness of the proposed content. As investment and expatriation involve risks, we disclaim any liability for potential losses or damages arising from the use of this site. Your use of this site confirms your acceptance of these terms and your understanding of the associated risks.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.



Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :