 Publié le et rédigé par Cyril Jarnias
Un loyer à Manhattan, une maison en banlieue de Houston ou un studio à Miami n’ont qu’un point commun : ils ne ressemblent en rien à « la moyenne américaine ». C’est le piège de toutes les statistiques sur le coût de la vie aux États-Unis — une moyenne nationale qui cache des écarts de un à trois entre régions, et qui ne dit rien de ce qui compte vraiment pour vous : combien il faut gagner, et prévoir, pour que l’installation tienne dans la durée.
Ce guide prend le problème dans l’autre sens. Au lieu d’accumuler des prix moyens, il part de ce que les données officielles récentes permettent de vérifier : l’inflation mesurée par le Bureau of Labor Statistics, le revenu médian des ménages publié par le Census Bureau, les taux de vacance et d’accession à la propriété du dernier trimestre, et les seuils de « living wage » calculés par le Massachusetts Institute of Technology. Chaque chiffre de cette page porte son lien vers la source, testée au moment de la rédaction.
Précisons ce que ce guide n’est pas : une liste de prix à la ville. C’est un cadre de décision. Nos pages satellites du même cluster couvrent les postes en détail : le logement et la recherche d’un bien aux USA, les soins de santé pour les expatriés et la fiscalité de l’impôt sur le revenu. Ici, nous traitons la question d’ensemble : à combien s’élève réellement la vie aux États-Unis et comment bâtir un budget qui résiste au premier hiver.
Écoutez ce guide en version audio
Résumé parlé du guide, section par section, avec les chiffres officiels et les pièges du budget d’expatriation. Par Cyril Jarnias.
Ce que les moyennes nationales cachent vraiment
Avant tout chiffre, une mise en garde de méthode. Le coût de la vie aux États-Unis ne se résume pas à un indice national : il varie fortement selon que vous vous installez dans une métropole côtière, dans le Sud, dans les Grandes Plaines ou dans une ville moyenne de la Sun Belt. Le logement — premier poste du budget — peut varier du simple au triple entre deux zones pour un bien comparable.
L’ancienne page de ce guide reposait sur cette même intuition, mais sans données à jour pour l’étayer. En 2027, nous pouvons faire mieux pour trois raisons : les statistiques officielles les plus récentes sont désormais accessibles en ligne et vérifiables une par une ; les écarts régionaux sont documentés trimestre par trimestre ; et le marché locatif américain, après plusieurs années de hausse, commence à montrer des signaux que la moyenne nationale aplatit.
Trois profils se distinguent en pratique. Le premier est le salarié ou le télétravailleur qui part avec un contrat, souvent depuis une grande ville française, et qui cherche à maintenir un niveau de vie comparable sans y laisser son épargne. Le deuxième est la famille qui s’installe avec enfants, pour qui le logement, l’école et la santé pèsent lourd dans le budget. Le troisième est l’investisseur ou le retraité qui envisage une présence partielle, et qui doit arbitrer entre coût de la vie, fiscalité et accès aux soins.
À chaque profil correspond une lecture différente des mêmes chiffres. C’est pour cette raison que nous commençons par les données vérifiables avant d’arriver au budget.
Bon à savoir : ne cherchez pas « le » coût de la vie américain, comme s’il s’agissait d’un prix unique. La question utile est ciblée : quel est le coût de la vie dans la région où je peux travailler ou vivre, pour le profil qui est le mien ? Les réponses aux deux questions sont différentes.
L’inflation et le revenu : ce que disent les statistiques officielles en 2026
Deux chiffres nationaux, vérifiés aux sources officielles, encadrent toute conversation sur le coût de la vie américain : l’inflation et le revenu médian des ménages.
Une inflation revenue à un rythme plus modéré
L’indice des prix à la consommation de l’ensemble des consommateurs urbains (CPI-U), publié par le Bureau of Labor Statistics, s’établissait à 336,940 en septembre 2026, contre 324,800 un an plus tôt. Sur douze mois, cela représente une progression d’environ 3,7 % — une hausse réelle, mais nettement plus modérée que les pics observés au début de la décennie (Bureau of Labor Statistics — séries CPI-U CUUR0000SA0).
Cette donnée compte de deux manières. D’abord, elle confirme que le coût de la vie américain n’est pas resté figé : un budget établi il y a deux ans doit être actualisé, au moins du taux d’inflation, chaque année. Ensuite, elle relativise les discours catastrophistes : l’essentiel de l’essentiel de l’écart de coût de la vie entre les États-Unis et l’Europe tient à la structure des postes (logement, santé privée, éducation, en fonction de l’État), pas au rythme d’inflation courant.
Un revenu médian des ménages qui a progressé
Le Census Bureau annonce un revenu médian des ménages de 87 460 dollars pour l’année 2025, dans son communiqué sur les revenus, la pauvreté et la couverture santé du 15 septembre 2026 (Census Bureau — Income, Poverty and Health Insurance Coverage in the U.S. : 2025). C’est la référence la plus récente du revenu « du milieu » américain : la moitié des ménages gagne plus, l’autre moitié moins.
Ce chiffre est un repère, pas un objectif. Il sert surtout à caler votre propre budget sur la réalité : un expatrié seul qui arrive avec un revenu supérieur au revenu médian des ménages se situe, au plan national, dans une position confortable — mais cela dépend entièrement de la région de destination et du nombre de personnes à charge.
Un marché du logement qui se stabilise
Le Census Bureau publie chaque trimestre les statistiques de vacance des logements et d’accession à la propriété. Au deuxième trimestre 2026, le taux de vacance locative s’établissait à 7,3 % et le taux d’accession à la propriété à 65,0 % (Census Bureau — Residential Vacancies and Homeownership, Second Quarter 2026). Un taux de vacance locative qui remonte légèrement (7,0 % un an plus tôt) est un signal que le marché locatif, après des années de tension, laisse un peu plus de marge de négociation dans certaines zones.
Chiffre clé : 87 460 dollars de revenu médian des ménages en 2025, une inflation sur douze mois d’environ 3,7 % et un taux de vacance locative de 7,3 % : voilà le triangle à retenir avant de parler budget. Le premier chiffre définit le niveau de vie moyen, le second la mise à jour annuelle de votre budget, le troisième l’état du marché locatif.
Le logement, premier poste et plus grande source d’écart
Le logement est, de loin, le poste le plus lourd et le plus variable du budget d’un expatrié aux États-Unis. Il détermine à lui seul la viabilité de l’installation dans une région donnée.
Les ordres de grandeur du coût du logement
Les calculs du MIT Living Wage Calculator, mis à jour le 15 février 2026, fournissent une estimation chiffrée du coût annuel du logement (loyer ou propriété, charges comprises) par zone. À titre d’exemple, pour New York County, le coût annuel de logement retenu par ce modèle atteint de l’ordre de 35 500 à 51 000 dollars selon la configuration du ménage (MIT Living Wage Calculator — New York County). C’est une illustration extrême — New York figurait parmi les zones les plus chères du pays — mais elle montre l’ampleur du poste sur un budget annuel.
Dans des zones de coût moyen, le même modèle estime le logement nettement plus bas ; dans certains États du Sud et du Midwest, un couple peut trouver un logement pour une fraction de ce que paierait un célibataire dans une métropole côtière. La règle pratique : avant d’accepter un poste ou de choisir une ville, chiffrer le logement local pour le type de bien visé, jamais sur la moyenne nationale.
Les pièges du marché locatif américain
Trois particularités du marché américain surprennent systématiquement l’expatrié français. La première : la plupart des baux sont conclus pour douze mois, la vie en court séjour étant beaucoup plus coûteuse. La deuxième : le dépôt de garantie et les frais de dossier sont la norme, et la vérification du crédit (credit check) fait partie du processus d’application, ce qui suppose d’avoir un historique américain ou un score établi. La troisième : les charges de chauffage, climatisation et eau sont fréquemment séparées du loyer et facturées selon la consommation — un poste à ne pas oublier.
Notre page dédiée à la recherche de logement aux USA détaille ces pièges, les quartiers privilégiés par les expatriés et la marche à suivre pour sécuriser un bail avant l’arrivée.
Attention : le loyer affiché n’est jamais le coût mensuel réel. Additionnez dépôt de garantie, frais de dossier, charges séparées, assurance locataire et — dans certaines zones — les frais de courtage. Un budget de logement qui oublie ces postes est faux dès le premier mois.
Choisir sa région : l’arbitrage qui conditionne tout le reste
Avant même le poste de travail ou l’école, c’est le choix du lieu qui fixe l’ordre de grandeur de votre budget. Les écarts régionaux américains sont si marqués qu’ils comptent davantage que les variations d’une année sur l’autre.
D’un côté, des métropoles côtières à forte concentration d’emplois qualifiés et internationaux — New York, la zone de San Francisco / San José, Boston, Washington, Los Angeles et Miami notamment. Les salaires y sont souvent plus élevés, mais le logement y consomme une part très importante du revenu, et la densité impose de renoncer en partie au modèle « maison + voiture » et à son coût. Le vivre y est cher dans presque tous les postes, alimentation et services compris. Les familles y cohabitent parfois avec des frais de scolarité privée élevés.
À l’autre extrémité, des régions au coût de vie nettement plus bas : de nombreux États du Sud (Texas, Floride hors zones littorales ultra-denses, Tennessee, Caroline du Nord), du Midwest (Ohio, Indiana, Missouri) et des Rocheuses intérieures. Le logement y est accessible, des maisons avec jardin sont abordables, et l’école publique de certains districts suburbains bien dotés est de bonne qualité. La contrepartie : une dépendance à la voiture presque totale, des services de transport public réduits, et des salaires parfois inférieurs pour les métiers des services.
Entre les deux se situent des métropoles intermédiaires — Chicago, Philadelphie, Denver, Austin, Atlanta, Seattle selon les quartiers — où un ménage peut trouver un équilibre entre emploi qualifié, logement raisonnable et qualité de vie urbaine.
Le bon réflexe n’est donc pas de comparer « la France » et « les États-Unis », mais de figer trois à quatre zones de destination possibles et de chiffrer chacune sur le logement, la fiscalité d’État et la santé. Le classement change souvent la conclusion.
Bon à savoir : le niveau de vie relatif, et non le niveau de vie absolu, est ce qui décide. Un salaire de 120 000 dollars à San Francisco peut laisser moins de marge qu’un revenu de 90 000 dollars à Charlotte ou à Columbus, une fois le logement et la fiscalité payés. Toujours raisonner en reste à vivre, jamais en salaire nominal.
Les postes du quotidien : alimentation, transports, santé de base
Une fois le logement posé, quatre postes structurent le budget courant américain. Les ordres de grandeur ci-dessous sont des repères de cadrage : les prix précis varient selon la ville et le mode de vie, et nos pages satellites détaillent chaque dossier.
L’alimentation et le quotidien
Les courses américaines sont marquées par des écarts importants selon que vous achetez dans une chaîne discount, une enseigne classique ou un magasin bio haut de gamme. D’une manière générale, l’alimentation transformée et les produits d’importation sont plus chers qu’en France, tandis que certains produits de consommation courante peuvent être comparables. Dans les grandes villes, la restauration au restaurant est sensiblement plus coûteuse, avec service et taxes locaux ajoutés à l’addition.
Les transports
La voiture est un poste incontournable de la vie américaine hors des centres urbains densément desservis. Au coût d’achat et de l’essence s’ajoutent l’assurance automobile — plus chère que la moyenne européenne —, l’immatriculation et l’entretien. Dans certaines métropoles (New York, Washington, Chicago, San Francisco), les transports en commun sont une alternative réelle pour une partie des déplacements. Notre page sur les transports en commun aux USA compare les deux logiques.
La santé, un poste à traiter séparément
Le système de santé américain est payant et fondamentalement différent de la sécurité sociale française. L’assurance est le premier rempart : sans couverture, une hospitalisation ou une consultation peuvent atteindre des montants très élevés. Le coût de l’assurance dépend de l’État, de l’employeur (couverture d’entreprise ou marché individuel) et de l’âge. C’est un poste à chiffrer précisément avant le départ, et notre guide des soins de santé pour les expatriés aux USA détaille les options, les délais d’affiliation et les pièges à éviter.
Bon à savoir : ne partez jamais sans une couverture santé en vigueur dès le premier jour. En l’absence d’assurance, le moindre incident médical peut déséquilibrer un budget prévisionnel entier. La couverture doit être résolue en amont, comme le visa — ce n’est pas un poste que l’on « arrange » sur place.
Votre budget selon votre profil : le test de décision
On réunit ici tout ce qui précède dans un arbitrage unique. Le coût de la vie américain n’est ni une bonne ni une mauvaise nouvelle en soi : c’est une fonction de votre profil, de votre région et de la robustesse de votre budget. Le tableau qui suit le montre ligne par ligne.
| Profil | Revenu suffisant (repère vs revenu médian) | Logement (part du budget) | Verdict |
|---|---|---|---|
| Célibataire, grande ville côtière | supérieur au revenu médian, ou poste bien payé | très élevé (30-45 % type de budget) | viable si loyer négocié et pas de dépendance à la voiture |
| Couple, ville moyenne du Sud/Midwest | proche ou supérieur au revenu médian | modéré (25-35 %) | le profil le plus confortable en rapport qualité/prix |
| Famille avec enfants (métropole) | nettement supérieur au revenu médian | élevé + école à privilégier | à étudier : école et santé dominent le budget |
| Retraité / présence partielle | selon couverture santé et logement | variable selon lieu de résidence secondaire | la fiscalité et l’assurance décident plus que le loyer |
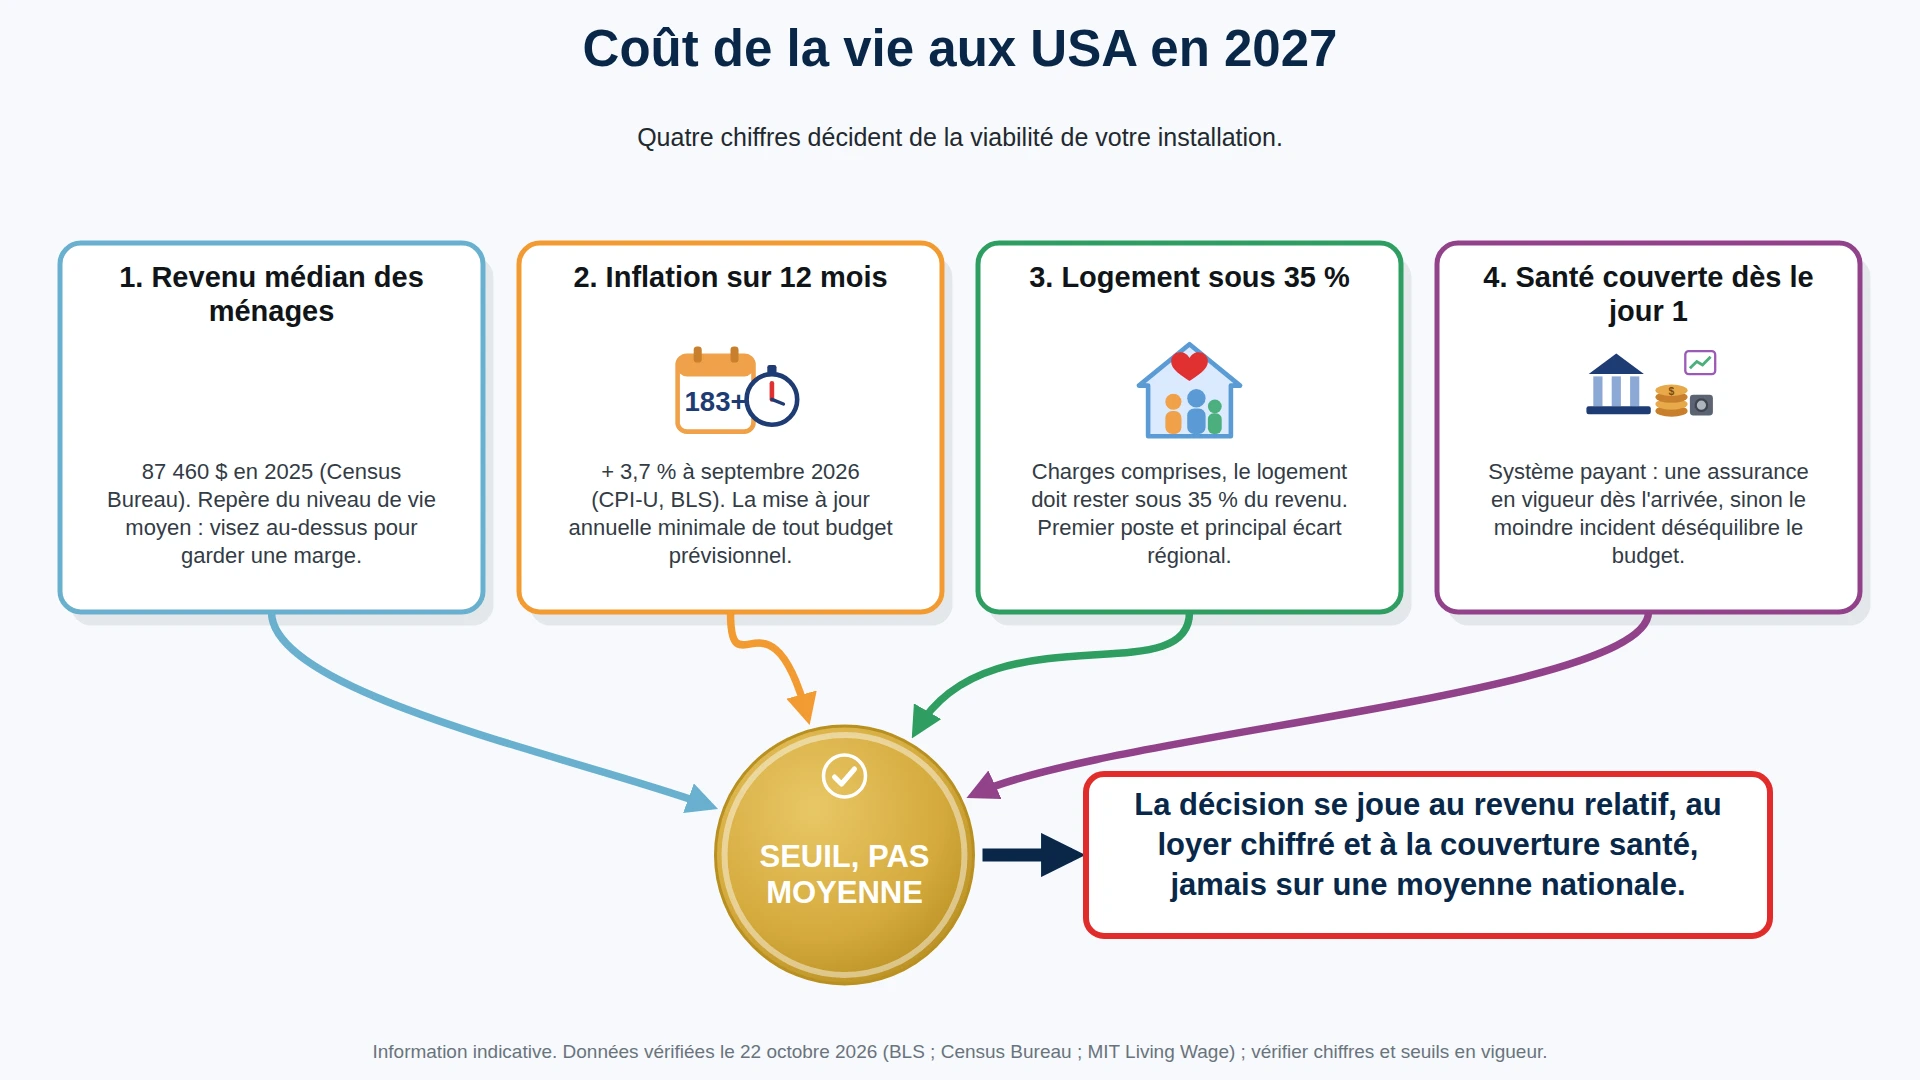
Trois questions départagent les situations. Disposez-vous d’un revenu supérieur ou confortablement égal au revenu médian du comté de destination ? Votre logement, charges comprises, consomme-t-il moins de 35 % de ce revenu ? Votre couverture santé est-elle en place, chiffrée, et inclut-elle la zone de destination ? Si l’une de ces trois lignes est rouge, le budget doit être revu avant de verrouiller une décision.
| Situation | Favorable | À examiner | Défavorable |
|---|---|---|---|
| Logement | charges comprises sous 35 % du revenu, bail 12 mois négocié | dépôt + frais de dossier + charges séparées à budgeter | dépôt lourd, frais de courtage, > 40 % du revenu |
| Couverture santé | assurance en vigueur dès le jour 1, chiffrée | délais d’affiliation à sécuriser avant l’arrivée | aucune couverture prévue, traitement sur place |
| École (familles) | école réservée, budget annuel chiffré | qualité inégale de l’école publique selon le district | école privée non budgétée, inscription tardive |
| Fiscalité d’État | État favorable/neutre, situation fiscale étudiée | impôt d’État + revenu à calculer sur le net | fiscalité locale ignorée, net surévalué |
| Horizon | installation 3 ans et plus | 1 à 3 ans | moins d’un an (coût d’installation non amorti) |
Trois lignes en colonne « défavorable » suffisent à différer le départ. Ce n’est pas un filtre commercial : c’est la différence entre une installation qui tient dans la durée et une installation qui coûte plus qu’elle ne rapporte. L’examen de votre situation avant le départ vaut pour les revenus d’activité comme pour le patrimoine.
Répétons-le clairement, car c’est le point que les expatriés regrettent le plus souvent d’avoir négligé : le coût de la vie américain ne se pilote pas « sur place ». Une fois le bail signé, la voiture achetée et l’assurance souscrite, la marge de manœuvre se réduit brutalement, car les principaux postes sont verrouillés pour un an. Les seuls leviers qui restent — réduire le loyer, changer de quartier, renégocier la couverture santé, revoir la scolarité des enfants — sont coûteux ou impossibles à court terme. C’est exactement pour cela que le cadre de décision doit être posé avant l’engagement : c’est le moment où il coûte le moins cher de changer d’avis.
Chiffre clé : le réflexe de cadrage en 2027 est simple — revenu supérieur au revenu médian de la zone, logement sous 35 % du budget, santé couverte dès le jour 1. Ces trois conditions réunies, l’installation tient ; une seule manquante, et le coût de la vie devient un facteur de stress permanent.
Le coût de la vie américain ne se révèle qu'au dossier près, pas aux moyennes.
Vous savez maintenant que le logement, la santé et la fiscalité d'État varient du simple au triple selon la région, et que les coûts invisibles pèsent des dizaines de milliers de dollars par an. Reste à positionner votre cas précis.
Faire évaluer mon budget d'expatriation avant de m'engager →
Les coûts invisibles qui détruisent un budget prévisionnel
Trois postes échappent presque toujours aux budgets d’expatriation établis « à la moyenne », et ce sont eux qui font déraper les comptes.
Le premier est la fiscalité locale. Contrairement à l’image d’une fiscalité unique aux États-Unis, l’imposition dépend de l’État et même du comté : certains États n’ont pas d’impôt sur le revenu des personnes physiques, d’autres combinent impôt d’État et revenu des ménages. C’est une composante majeure du coût net de la vie. Notre page sur la fiscalité de l’impôt sur le revenu et la taxe foncière aux USA compare les situations d’État à État.
Le deuxième est le coût de l’école, pour les familles. L’école publique américaine est gratuite mais de qualité très inégale selon les zones ; l’école privée ou internationale, elle, coûte plusieurs dizaines de milliers de dollars par an et par enfant. Notre page sur les meilleures écoles internationales aux USA aide à chiffrer cette décision.
Le troisième est l’installation elle-même : dépôt de garantie, mobilier, immatriculation du véhicule, assurance dès le premier jour, et souvent plusieurs semaines sans revenu d’activité locale. Un budget d’installation réaliste se construit poste par poste, pas en pourcentage — c’est pourquoi notre page sur les démarches administratives pour vivre aux USA liste les formalités et leurs coûts dans l’ordre où elles surviennent.
Le marché du travail local, par ailleurs, mérite d’être étudié avant l’arrivée, car il conditionne le revenu disponible : notre page sur les opportunités du marché du travail américain détaille les secteurs qui recrutent et les réalités salariales par région.
Au-delà de ces trois coûts, deux postes « doux » méritent une ligne dans le budget prévisionnel. Le premier est la gestion du mode de vie : les Américains vivent souvent plus « en voiture » et plus « en extérieur » que les Français — abonnements de services à la personne, assurances multiples (habitation, automobile, responsabilité, éventuellement dépendance), et une culture du paiement de service qui alourdit discrètement le budget courant. Le second est la transition elle-même : devises, frais bancaires internationaux, période de double loyer si la scolarité ou le relogement se chevauchent entre deux pays, et frais de rapatriement éventuels pendant les premiers mois. Ces lignes, qui paraissent mineures, sont précisément celles qui font la différence entre un budget « acceptable sur le papier » et un budget tenu.
Attention : un budget d’expatriation est faux dès qu’il omet la fiscalité locale, l’école (si enfants) et l’installation initiale. Or ces trois postes pèsent plusieurs dizaines de milliers de dollars par an — ils ne se « rattrapent » pas une fois sur place. Le constat vaut tout autant pour l’investisseur : un bien immobilier américain affiché à un loyer « moyen » ne dit rien du rendement net après taxe foncière, assurance, gestion et impôt d’État. C’est un devoir de chiffrage, pas un luxe, et il se traite avant l’acquisition, pas au moment de la déclaration annuelle.
Questions fréquentes
- Quel est le revenu médian d’un ménage américain en 2026 ? Le Census Bureau annonce 87 460 dollars de revenu médian des ménages pour l’année 2025, chiffre le plus récent publié (communiqué du 15 septembre 2026).
- Quelle est l’inflation aux États-Unis en 2026 ? Sur les douze mois écoulés (septembre 2025 à septembre 2026), le CPI-U progresse d’environ 3,7 %, selon les données du Bureau of Labor Statistics.
- Le logement est-il le premier poste de dépenses d’un expatrié aux USA ? Oui, et de loin. Dans les métropoles côtières, il peut représenter 35 à 45 % du budget ; seulement dans les zones de coût moyen il retombe autour de 25-30 %.
- Dois-je prévoir une assurance santé obligatoire ? Le système américain étant payant, une couverture santé en vigueur dès le premier jour est un prérequis, pas une option. Elle se chiffre selon l’État, l’âge et l’employeur.
- Le coût de la vie est-il identique dans tous les États ? Non : l’écart régional peut atteindre le simple au triple sur le logement, et la fiscalité d’État varie de zéro à plusieurs pour cent sur les revenus. Toujours chiffrer le comté de destination, pas la moyenne nationale.
- Faut-il actualiser son budget d’expatriation chaque année ? Oui, au minimum du taux d’inflation courant (environ 3,7 % en 2026), et à chaque changement de logement, de couverture santé ou de situation familiale.
- Peut-on vivre une présence partielle aux USA (retraite, investisseur) plutôt qu’une installation complète ? Oui, mais le coût de la vie n’y est alors qu’un des termes de l’équation : la résidence fiscale, la couverture santé internationale et la structure de détention du patrimoine pèsent au moins autant que le loyer. Vaut mieux arbitrer ces trois postes avant de choisir le lieu et la durée de présence.
- Le calcul du « reste à vivre » est-il le bon indicateur entre deux villes ? Oui. Comparer deux zones sur le seul loyer revient à tronquer la décision : ce qu’il faut comparer, c’est le revenu net qui reste une fois logement, assurance, impôt d’État et école (le cas échéant) déduits.
À retenir
- Revenu médian des ménages : 87 460 dollars en 2025 (Census Bureau) — le repère national du niveau de vie moyen.
- Inflation sur douze mois à septembre 2026 : environ 3,7 % (BLS, CPI-U) — la mise à jour annuelle minimale de tout budget.
- Logement : premier poste, très variable selon la région ; à chiffrer sur le comté de destination, jamais sur la moyenne nationale.
- Santé, école, fiscalité locale : trois coûts invisibles qui pèsent des dizaines de milliers de dollars par an et se traitent avant le départ.
- Le test de décision : revenu supérieur au revenu médian local, logement sous 35 % du budget, santé couverte dès le jour 1.
Le loyer attractif ne dit rien du reste à vivre.
Un logement abordable peut cacher une fiscalité d'État défavorable, une couverture santé coûteuse ou une école privée non budgétée dans le budget annuel.
Sources
- Bureau of Labor Statistics — séries CPI-U All Urban Consumers (CUUR0000SA0) — indice CPI 336,940 en septembre 2026, 324,800 en septembre 2025 soit +3,7 % sur douze mois. Vérifié le 22/10/2026.
- Census Bureau — Income, Poverty and Health Insurance Coverage in the U.S. : 2025 — revenu médian des ménages 87 460 dollars en 2025, communiqué du 15 septembre 2026. Vérifié le 22/10/2026.
- Census Bureau — Residential Vacancies and Homeownership, Second Quarter 2026 — taux de vacance locative 7,3 %, taux d’accession 65,0 % au T2 2026. Vérifié le 22/10/2026.
- MIT Living Wage Calculator — New York County — coût annuel de logement de l’ordre de 35 500 à 51 000 dollars selon la configuration du ménage ; données actualisées le 15 février 2026. Vérifié le 22/10/2026.
Disclaimer:ce guide est un document d'information patrimoniale ; il ne constitue ni un conseil juridique, ni un conseil fiscal, ni une recommandation d'investissement. Les taux, seuils et prix évoluent : chaque décision doit être précédée d'une vérification des données en vigueur à jour — sources officielles citées ci-dessus — et de l'examen de votre dossier personnel par un professionnel habilité. Nos pages satellites du cluster approfondissent chaque poste (logement, santé, fiscalité, démarches) avec leurs propres sources.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.



Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :