 Publié le et rédigé par Cyril Jarnias
Le 1er janvier 2027, un résident français qui perçoit des intérêts argentins ne verra plus la même retenue à la source. L’avenant à la convention fiscale franco-argentine, signé à Buenos Aires le 6 décembre 2019, est entré en vigueur le 22 octobre 2026 et a été publié au Journal officiel le 4 novembre. Rien ne change pour les revenus de 2026 ; tout change pour ceux de 2027.
Prenons l’exemple d’un actionnaire à 30 % qui touche 100 000 € de dividendes argentins. À 15 %, 15 000 € restent à Buenos Aires, contre 10 000 € à 10 % : 5 000 € de trésorerie qui ne partent plus en crédit d’impôt à imputer dix-huit mois plus tard.
Ce que le texte change, taux par taux
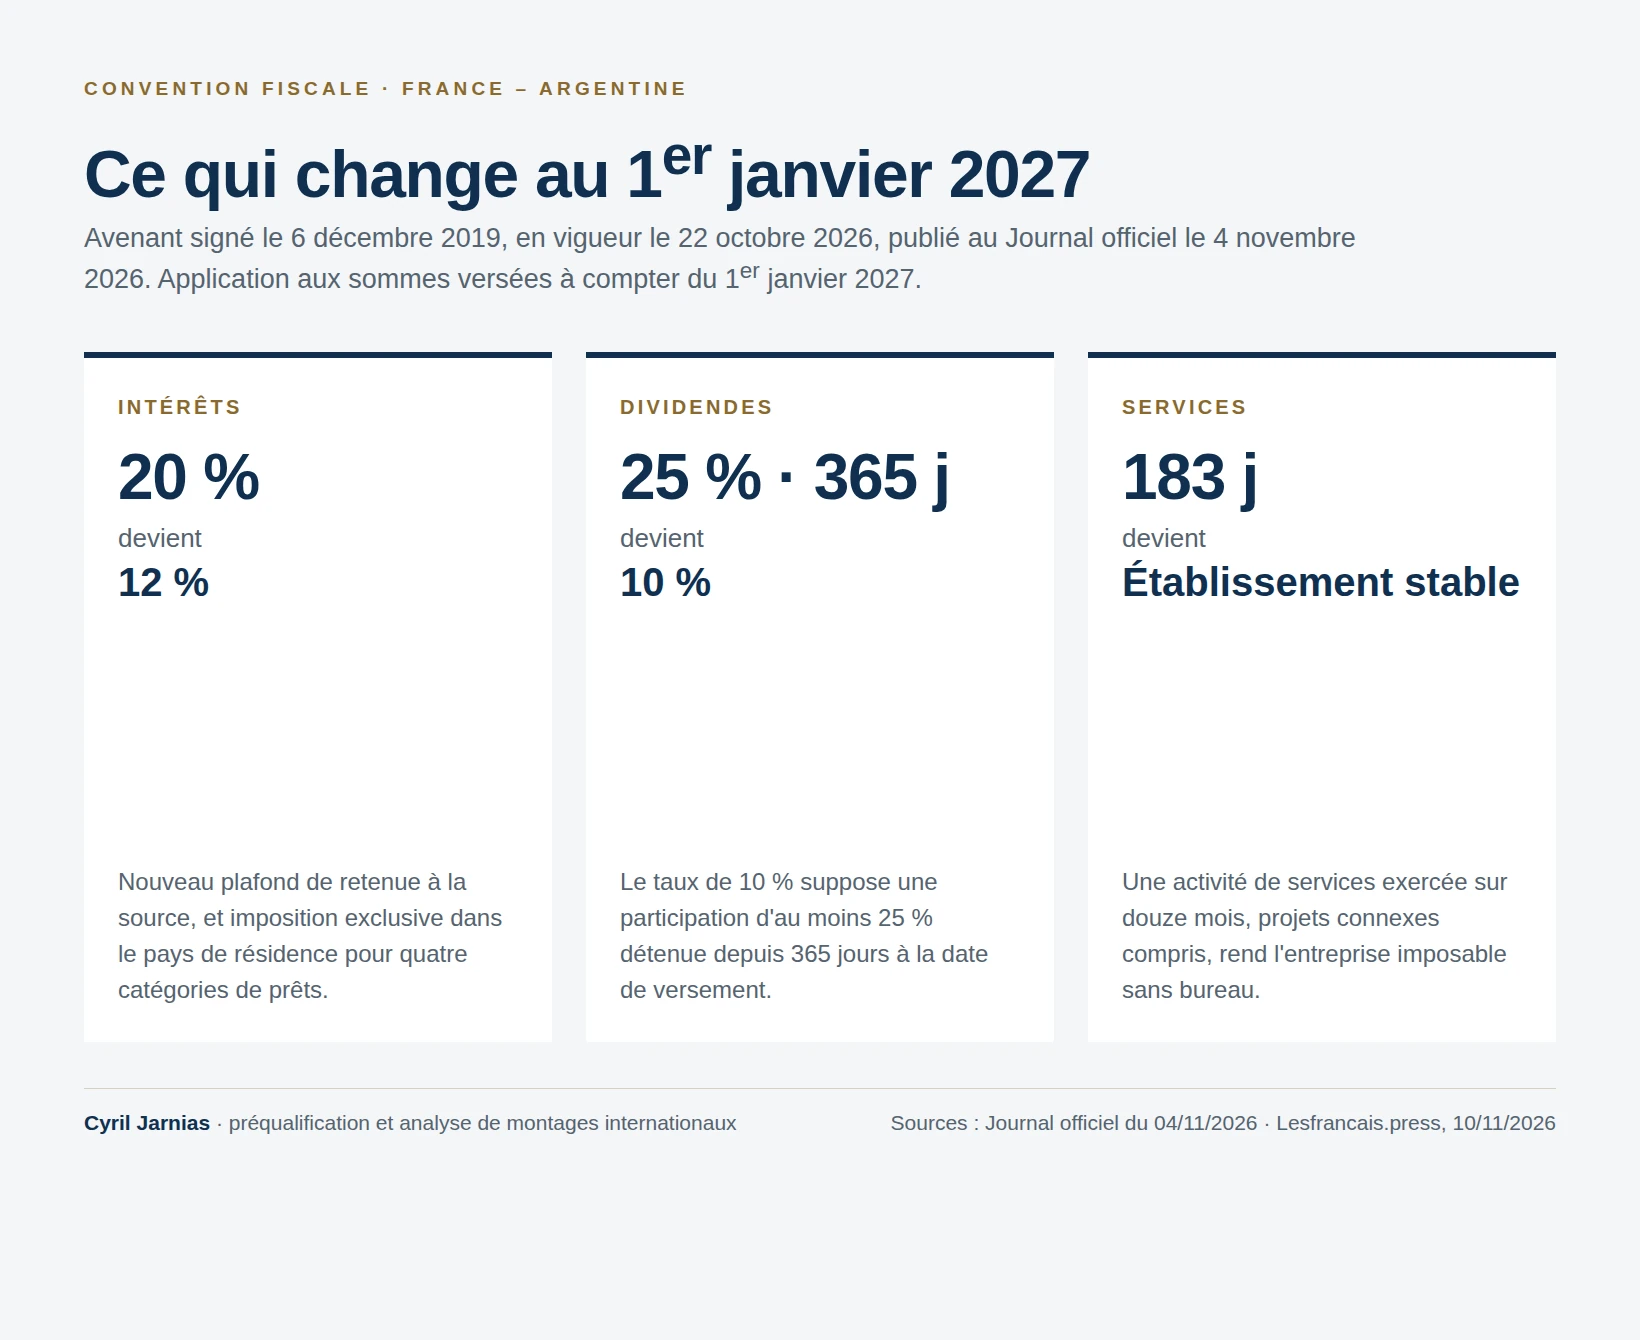
Trois plafonds de retenue à la source baissent. Sur les intérêts, on passe de 20 % à 12 %, et l’imposition devient exclusive dans le pays de résidence du bénéficiaire dans quatre cas : prêts garantis ou assurés par un État, intérêts liés à la vente à crédit d’un équipement industriel, commercial ou scientifique, prêts à conditions préférentielles consentis par une banque sur plus de trois ans.
Sur les dividendes, le taux tombe à 10 % lorsque la participation atteint 25 % et qu’elle est détenue depuis 365 jours. La condition de détention ne s’improvise pas : un actionnaire à 30 % qui a acheté ses titres en mars 2026 ne la remplit pas en janvier 2027.
Sur les redevances, le plafond baisse dans le même mouvement, et l’Argentine renonce à traiter comme des redevances les rémunérations de services normalisés, ceux qui ne mobilisent que le savoir-faire usuel d’une profession. Pour un consultant, cette précision vaut plus que le taux.
Une convention fiscale se lit avant de signer, pas après
Deux résidences, une société dans un troisième pays : ce qui se joue n’est pas le taux, c’est l’ordre des décisions.
La nouveauté qui surprend : l’établissement stable de services
L’avenant crée une notion d’établissement stable propre aux services. Une entreprise qui fournit des prestations dans l’autre pays, y compris du conseil, par l’intermédiaire de salariés ou de personnel engagé à cette fin, y devient imposable même sans bureau, dès que l’activité dépasse 183 jours sur douze mois.
La difficulté tient dans les mots « projets connexes ». Deux missions chez deux clients différents peuvent s’additionner si elles participent de la même opération. Un consultant qui compte ses jours par client se trompe de comptabilité : le seuil se lit par projet, sur douze mois glissants.
Ce qui ne change pas, et qu’il faut dire aussi
Les pensions ne bougent pas. Une retraite versée par une caisse française reste imposable uniquement en France, où que l’on vive : l’article 18 n’a pas été touché. Les loyers d’un bien situé en France restent imposables en France, et un salaire ordinaire continue de suivre le lieu d’exercice, sous réserve de l’exception des 183 jours.
Les critères de résidence fiscale sont inchangés : en cas de double résidence, la convention départage par le foyer d’habitation permanent, puis le centre des intérêts vitaux, puis le séjour habituel, puis la nationalité. Le mécanisme de crédit d’impôt de l’article 24 demeure.
Une limite doit être posée nettement : la convention ne vise que les impôts sur le revenu et sur la fortune. Ni succession, ni donation. Un Français qui transmet un bien argentin ne trouvera aucune réponse dans ce texte.
Trois gestes avant le 1er janvier
Faites le point sur vos revenus de source argentine, dividendes, intérêts et droits d’auteur, et vérifiez que votre banque ou votre payeur appliquera les nouveaux plafonds dès janvier. Un établissement qui n’a pas mis à jour son formulaire retient à l’ancien taux, et le trop-prélevé se récupère en Argentine, pas en France.
Regardez la date d’acquisition de vos titres si vous détenez au moins 25 % d’une société argentine : c’est elle qui ouvre le taux de 10 %. Tenez enfin un décompte de jours par projet si vous êtes consultant, puisque le seuil de 183 jours se lit en projets connexes et non en clients.
Pourquoi ce dossier dépasse l’Argentine
Les conventions fiscales se renégocient tous les dix ou quinze ans, et leurs effets s’appliquent à des revenus que l’on croyait stabilisés. Un détenteur de placements argentins qui n’a rien changé depuis 2019 découvre en janvier 2027 un régime différent, sans avoir rien fait.
Il y a une leçon de calendrier, et elle vaut pour toutes les juridictions : entre la signature en 2019 et l’application en 2027, sept années se sont écoulées. Une structure décidée en 2021 sur la base de l’ancien texte peut coûter plus cher aujourd’hui, ou se révéler meilleure que prévu. La date de la décision compte autant que son contenu.
Ce que la convention ne règle pas
Ni succession, ni donation : les angles morts d’un texte se découvrent au pire moment.
Sources
- Avenant à la convention fiscale franco-argentine du 4 avril 1979, signé à Buenos Aires le 6 décembre 2019 avec un protocole ; entrée en vigueur le 22 octobre 2026 ; publication au Journal officiel du 4 novembre 2026 (texte consultable sur Legifrance).
- Lesfrancais.press, « Convention fiscale France-Argentine : ce que change l’avenant au 1er janvier 2027 », Paul Herikso, 10 novembre 2026 : lecture du texte, taux applicables, clause de la nation la plus favorisée, décompte des structures concernées selon le Sénat.
- Exposé des motifs soumis au Parlement français lors de l’autorisation d’approbation (2022), rappelé dans la source précédente : plafonds antérieurs de 15 % sur les dividendes, 20 % sur les intérêts, 18 % sur les redevances.
Décharge de responsabilité : Les informations fournies sur ce site web sont présentées à titre informatif uniquement et ne constituent en aucun cas des conseils financiers, juridiques ou professionnels. Nous vous encourageons à consulter des experts qualifiés avant de prendre des décisions d'investissement, immobilières ou d'expatriation. Bien que nous nous efforcions de maintenir des informations à jour et précises, nous ne garantissons pas l'exhaustivité, l'exactitude ou l'actualité des contenus proposés. L'investissement et l'expatriation comportant des risques, nous déclinons toute responsabilité pour les pertes ou dommages éventuels découlant de l'utilisation de ce site. Votre utilisation de ce site confirme votre acceptation de ces conditions et votre compréhension des risques associés.
Découvrez mes dernières interventions dans la presse écrite, où j'aborde divers sujets.




Expert en gestion de patrimoine internationale depuis plus de 20 ans, j’accompagne mes clients dans la diversification stratégique de leur patrimoine à l’étranger, un impératif face à l’instabilité géopolitique et fiscale mondiale. Au-delà de la recherche de revenus et d’optimisation fiscale, ma mission est d’apporter des solutions concrètes, sécurisées et personnalisées. Je conseille également sur la création de sociétés à l’étranger pour renforcer l’activité professionnelle et réduire la fiscalité globale. L’expatriation, souvent liée à ces enjeux patrimoniaux et entrepreneuriaux, fait partie intégrante de mon accompagnement sur mesure.
Retrouvez-moi sur les réseaux sociaux :


